
北京时间10月1日凌晨消息,美国股市周二小幅收低,道指下滑0.17%。经济数据显示美国9月份消费者信心指数出现五个月以来首次下降,未能达到经济学家此前预期,7月份美国房价上涨势头放缓。
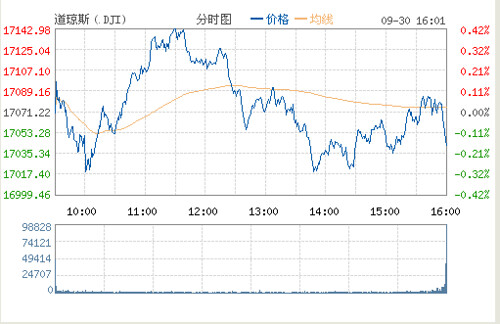
道琼斯工业平均指数下跌28.32点,跌幅为0.17%,至17042.90点;纳斯达克综合指数下跌12.46点,跌幅为0.28%,至4493.39点;标准普尔500指数下跌5.51点,跌幅为0.28%,至1972.29点。盘面上,多数板块下滑,能源和原材料板块领跌。
信用评级服务机构惠誉评级(Fitch Ratings)周二公布《全球经济前景》报告称,预计全球经济增长速度将在2015年和2016年中有所加快,但仍将面临下行风险。
报告指出,主要发达经济体对全球经济扩张所作出的贡献将会逐步上升,而在经历了今年的周期性低谷以后,新兴市场的经济增长则仍将处于受抑制的状态。惠誉对于全球GDP增长(按市场汇率进行加权计算)的最新预期是:2014年全球GDP增长速度将为2.6%,到2015年将加快至3%,到2016年则将加快至3.1%。
与6月份报告中的预期相比,2014年和2015年的全球GDP增长预期均下调了0.1个百分点。与此前几个季度类似,惠誉向下修正这些预期的主要原因在于新兴市场。
对于美国经济,惠誉仍旧维持此前预期,即2015年美国GDP增长速度将会达到3.1%,2016年则将达到3%,高于2014年的2.2%。
惠誉预测,新兴市场的GDP增长速度将从2013年的4.7%大幅放缓至2014年的4%,随后在2015年和2016年中出现某种程度上的回弹。即将来临的美国货币政策紧缩、地缘政治紧张局势以及商品价格的下跌给新兴市场经济带来了下行风险。最新公布的数据显示,欧元区9月CPI初值年率增长0.3%,创下2009年10月来新低,符合经济学家平均预期+增长0.3%,而8月份欧元区通胀率增长0.4%。值得注意的是,欧元区9月核心CPI初值年率增长0.7%,不及预期的0.9%,前值增长0.9%,美国股指期货随后上涨。投资者预计最新通胀率数据将继续施压欧洲央行年内启动大规模资产购买计划。市场对此早已广泛预期。
欧洲央行周四将举行议息会议,不过经济学家预计此次会议欧洲央行仍会保持现有货币政策不变,而不是发表更多有关资产购买计划细节。欧洲央行曾经在9月份议息会议上提及购买资产担保债券等量化宽松项目。
美联储理事杰罗姆-鲍威尔周二表示,他担心美联储与美国财政部在债务管理或其它问题上的任何过多的合作都可能威胁到美联储的独立性,应该避免这样的合作。
美国经济数据方面,美国经济谘商局(Conference Board)公布报告称,9月份美国消费者信心指数从8月份经修正后的93.4点下降至86点,五个月以来首次出现下降,未能达到经济学家此前预期。
美国经济谘商局的经济指标主管林恩・弗朗科(Lynn Franco)表示:“就业市场当前所受的评估不那么正面,这最有可能是由于最近以来的增长趋软,这是当前状况信心下滑的唯一理由。展望未来,消费者对于经济和就业市场短期前景的信心有所减弱,对其未来盈利潜力的信心则好坏参半。整体而言,消费者预计未来几个月时间里的经济增长将会减速。”
据报告显示,美国9月份芝加哥地区采购经理人指数(PMI)为60.5点,低于8月份的64.3点。MNI Indicators称,9月份美国公司补充库存的速度创下了41年以来的最高水平,而支付价格指数也创下自2012年11月份以来的最高水平。
据今天公布的标普/凯斯-席勒20大城市综合指数报告显示,7月份美国住房价格环比增长0.6%,相比之下6月份为环比增长1%。
公司消息方面,美国电商巨头EBay周二宣布将把旗下电商平台eBay和支付工具PayPal两大业务拆分成独立上市公司。EBay希望这项分拆计划将在2015年下半年完成。
美国汽车制造商福特盘前大跌,该公司周一盘后大幅调降全年盈利预期,福特预计该公司欧洲业务将亏损12亿美元,下一财年亏损将收窄至2.5亿美元,南美业务2014年将亏损10亿美元。福特称该公司2014年税前利润将为60亿美元,远不及7月份预期的70至80亿美元。福特称北美地区大规模汽车召回导致维修成本增加,以及南美和俄罗斯销量下滑导致此次业绩预警。英国有线电视运营商维珍传媒(Virgin Media)已经向该国广播行业监管机构提出投诉,投诉的内容是英超联赛转播权的出售方式。维珍传媒称,消费者正在被迫支付过高的价格才能观看赛事。
油价大跌3.6% 创近两年来最大单日跌幅
北京时间10月1日凌晨消息,周二,路透社的调查报告称,石油输出国组织的9月产量处于接近两年以来的最高水平,加上中国和欧元区的一系列偏弱势宏观经济数据,导致市场对供求层面相互作用的担忧情绪加剧,油价大跌至23个月以来的最低水平,主力原油合约场内交易中收低在每桶91.16美元。
纽约商品交易所11月主力原油合约周二跌3.41美元,收于每桶91.16美元,跌幅是3.6%。这是主力合约2012年11月7日以来的最低收盘价位,同时是23个月以来的最大单日跌幅。
近月合约报价9月以来下跌了5%,是7月以来最差月度表现;油价在第三季度中下跌13%,是2012年第二季度以来的最大季度跌幅。
原油需求的缺失,中国和欧元区的系列弱势宏观经济数据,强势的美元以及包括利比亚产量飙升带来的充足的供应都是油价在本季度内维持跌势的原因。
欧洲基准合约,洲际交易所布伦特原油11月合约周二跌2.53美元,收于每桶94.67美元,跌幅是2.6%。这是主力合约2012年6月以来的最低收盘价位;第三季度的累计跌幅是16%,同样是2012年第二季度以来的最大季度跌幅。布伦特原油合约报价9月以来下跌了8.3%,是2012年5月以来的最大月跌幅。
作为充足供应和偏弱势需求之间对立的最新迹象,路透社的一份调查显示,石油输出国组织的9月产出是接近两年以来的最高水平,利比亚,沙特阿拉伯和其他海湾国家的产量都有不同程度增长。而与此同时,汇丰银行的中国制造业采购经理人指数9月终值报50.2点,与8月时候持平,略低于50.5点的初值,显示这个世界第二大经济体的经济增长依然低迷。
其他能源产品方面,10月配方汽油合约周二下跌近11美分,收于每加仑2.5869美元,跌幅是4.1%,9月以来下跌7%,第三季度中下跌16%,是2012年第四季度以来的最大季度跌幅。
10月馏分燃料油同期跌5.7美分,收于每加仑2.6472美元,跌幅是2.1%。9月以来馏分燃料油合约报价跌7.3%,本季度内下跌11%,是2012年第二季度以来的最大季度跌幅。
11月天然气合约报价周二跌3美分,收于每百万英制热量单位4.1210美元,跌幅是0.8%。虽然天然气报价9月以来有1.4%的涨幅,不过第三季度中也有7.6%的跌幅,是2013年第二季度以来的最大季度跌幅。
金价周二跌0.6% 9月份累计重挫5.9%北京时间10月1日凌晨消息,周二,随着美元汇率出现多年以来最强劲的季度走势,黄金价格继续承压下挫,主力黄金合约报价场内交易中收跌在每盎司1211.60美元。
纽约商品交易所12月主力黄金合约周二跌7.20美元,收于每盎司1211.60美元,跌幅是0.6%。该合约9月以来下跌了5.9%,是6月时候大跌12%以来的最差月度走势。
追踪一揽子六种主要货币的美元指数周二早些时候有接近0.4%的涨幅至85.93点。相对强劲的美元使得包括黄金在内,多种以美元定价的大宗商品期货合约的持有和交易成本增加,对价格是不利因素。
其他金属价格方面,12月白银合约周二涨10美分,收于每盎司17.48美元;12月期铜同期跌3美分,收于每磅3.03美元。
10月钯周二跌9.30美元,收于每盎司1298.50美元;12月钯跌18.65美元,收于每盎司783.55美元。
评论 (0)