
美国股市周三收高,道指与标普500指数分别创下今年第47次与第30次收盘新纪录。周四美股市场将迎来感恩节假日。投资者权衡美国今天公布的多份经济数据,以估美国经济的运行状况,美国上周初次申请失业救济金人数大幅增加2.1万人,至31.3万人,创下自9月份以来的最高水平。
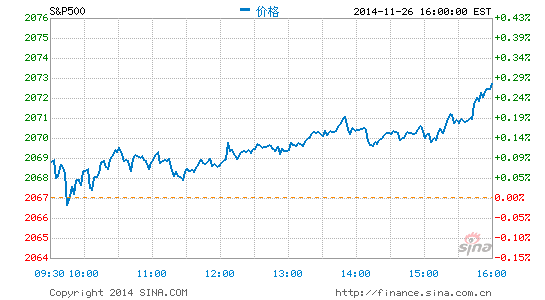
道琼斯工业平均指数上涨12.81点,涨幅为0.07%,至17827.75点;纳斯达克综合指数上涨29.06点,涨幅为0.61%,至4787.32点;标准普尔500指数上涨5.80点,涨幅为0.28%,至2072.83点。盘面上,多数板块上涨,科技和医疗保健板块领涨。
研究机构IG的首席市场策略分析师克里斯维斯顿(Chris Weston)指出,标准普尔500指数期货空头仓位创下年内第二低,而标准普尔500指数成分股中有88%的股票都位于50日移动平滑平均线之上。他在研究报告中指出,10月中旬的时候这一比例还仅为13%。
当然,这不是强烈的卖出信号,因为还有20%的股票仍然位于200日均线下方,维斯顿在研究报告中指出。不过,“美股短期内出现3%至5%的回调对于未来市场继续走牛是很有益处的,尤其是现在美国大盘指数正位于企业息税摊薄折旧前利润率的顶峰,”他这样认为。
周四美股因感恩节休市,周五市场也将提前关闭。
美股市场今天迎来了多份经济数据,11月份密歇根大学/汤森路透消费者信心指数的终值为88.8点,不及经济学家此前预期,相比之下此前公布的初值为89.4点。尽管该指数被向下修正,但仍创下自2007年7月份以来的最高水平。
美国商务部公布,10月份美国耐用品订单环比增长0.4%,但主要由于军用飞机订单大幅增长45%。
美国劳工部公布报告称,截至11月22日当周美国初次申请失业救济金人数大幅增加2.1万人,至31.3万人,创下自9月份首周以来的最高水平。
美国商务部公布报告称,10月份美国消费者支出环比增长0.2%,这一增幅不及经济学家此前预期的0.3%。
美国商务部今天公布报告称,10月份经季节调整后的美国新屋销售量环比增长0.7%,至年率45.8万套,创下5个月以来的最高水平。财经网站MarketWatch调查显示,经济学家此前平均预期10月份美国新屋销售量为年率46.9万套,相比之下9月份的初值为年率46.7万套。在今天发布的报告中,美国商务部将9月份数据向下修正至年率45.5万套。10月份新屋销售量与去年同期相比下滑1.8%,表明美国住房市场的复苏速度有所放缓。
美国10月份成屋签约量出乎意料下降,信贷紧张以及工资增长疲软让潜在买家不愿出手。美国全国地产经纪商协会(NAR)周三在华盛顿公布的数据显示,美国10月成屋签约销售指数环比下降1.1%,预期增长0.5%,9月份数据修正至增长0.6%。
MNI Indicators公布报告称,11月份芝加哥地区采购经理人指数(PMI)从前月的66.2点下降至60.8点。MNI称,该指数下降的原因是主要新订单大幅下降。这项指数高于50点即表明经济活动有所扩张。
公司消息方面,美国司法部正就汇丰控股一名雇员涉嫌向一家大型对冲基金泄露保密客户信息展开调查。泄密行为据信发生在2010年3月,当时汇控正为保险商--英国保诚集团的一宗大规模并购交易提供顾问服务,并在从事与之有关的一项数十亿美元的外汇交易。
世界最大农业设备制造商约翰迪尔(DE)第四财季美股收益1.83美元,较预期高出0.25美元;营收同比下降5.1%至89.7亿美元。
高盛集团、德国巴斯夫公司以及其他两家大型铂和钯交易商已在美国遭到起诉,原因是其涉嫌操纵金属价格。代表原告方的法律事务所称,这是有关金属价格操纵指控的第一项全国性集体诉讼。
随着全球最大的汽车市场中国降温,各大车企竞争越来越激烈,德国大众汽车(Volkswagen AG)开始大力扩张中国相对富裕的南方市场,挤压日系车市场份额。
油价周三跌0.1% 等待欧佩克会议结果
北京时间11月27日凌晨消息,周三,能源市场参与者继续等待将在周四的感恩节假期休市日举行的石油输出国组织欧佩克(OPEC)会议,投资者们对于这个合作性垄断组织不会大规模降低产量来维持低迷油价的判断让油价继续小幅滑落,主力原油合约场内交易中收低在每桶73.69美元。
纽约商品交易所1月主力原油合约周三跌40美分,收于每桶73.69美元,跌幅不足0.1%。这是主力合约2010年9月以来的最低收盘价。
作为全球基准的洲际交易所布伦特原油1月合约周三跌54美分,收于每桶77.80美元,跌幅也没有达到0.1%。
沙特阿拉伯石油部长在周三表示,他不会在石油输出国组织维也纳会议期间推动各方降低产量。其他的媒体报道也显示,大幅度降低产量的可能性不大。由于没有希望通过减少供应来提高价格,主力合约报价本周以来已经下跌近3.7%,而全球市场供应充裕加上经济增长放缓带来的需求下降,已经使得油价相比6月中旬的高位滑落超过30%。
Forex.com的技术分析师法沃德-纳扎扎达(Fawad Razaqzada)说,“事实上,如果石油输出国组织降低产量限额,会向页岩石油生产商让出更多市场份额,所以这并不符合这个合作组织的长期共同利益。”
对沙特阿拉伯等石油输出国组织主导型国家来说,短期的供应过量和由此导致的低油价反而是符合其长期利益的,因为这毫无疑问会对规模较小,效率不高的供应商形成压力。
周三的媒体报道称,沙特阿拉伯石油部长阿里-埃尔-奈米(Ali al-Naimi)预期原油市场“最终会自己稳定下来”。伊朗石油部长则是说,石油输出国组织应该严格遵守自己的产量配额。
石油输出国组织会在周四举行会议决定是否降低产量来缓解目前的供应过剩局面,以及更重要的,提升目前低迷的油价。围绕决定的不确定性和大量揣测也使得投资者们坐立不安。
法国兴业银行的原油研究主管迈克尔-维特纳(Michael Wittner)说,“很明确地说,石油输出国组织本次会议的决定不同,可能为市场未来设定一个不同的方向----不仅仅是短期的,而且是长期的走向。”
美国能源部能源信息署在周三公布了新的库存报告,显示在截止11月21日结束的一周中,美国商品原油库存增加190万桶,与市场调查显示的,库存会减少10万桶的分析师平均预期背道而驰。
其他能源产品方面,1月配方汽油合约周三几乎持平在每加仑2.01美元;1月馏分燃料油合约下跌2美分,收于每加仑2.3191美元。
1月天然气合约周三跌4.355美分,收于每百万英制热量单位4.355美元。
金价微跌50美分至1196.60美元 节前交投清淡
北京时间11月27日凌晨消息,周三,金价在感恩节假期之前一天清淡的市场表现中小幅波动,交易员们在11月已经有稳定涨幅的情况下获得了一点休息的机会,主力黄金合约场内交易中微跌收于每盎司1196.60美元。
纽约商品交易所12月主力黄金合约周三跌50美分,收于每盎司1196.60美元,跌幅不足0.1%。金价周二时候也仅有0.1%的涨幅,本周以来下跌约0.1%,虽然还是在每盎司1200美元这个关键位置以下,但是11月以来有2.1%的累计涨幅。
周三的美国经济数据总体上不及市场预期,但是也没有能够引发对黄金这种避险资产的大规模需求。
劳工部数据显示,截止11月22日的一周中,美国首次申请失业救济金人数飙升2.1万,至11周最高水平的31.3万,远远超过了28.8万的经济学家平均预期。这个指标在之前的两个多月中一直维持在30万以下。被认为消除了波动性而能够更好反应就业市场状况的四周均值在上周也增加6250人,至29.4万人,不过依然处于近八年以来的最低水平。
芝加哥采购经理人指数的11月值跌至60.8点,远远不及66.2点的10月读数,其中的新订单指数大跌11.7点,雇佣指数从60.2点跌至54.4点。
商务部报告称,10月的新屋销售有0.7%的增长,年化指标是45.8万幢,虽然是五个月以来的最快速度,但是没有达到46.9万的经济学家平均预期。此外,美国全国房地产经纪人协会的数据显示,10月的成屋签约销售指数有1.1%的下降。
而相对积极的经济数据包括,商务部的耐用品订单报告显示,10月的季节调整后增幅是0.4%,相比0.7%降幅的经济学家平均预期是一个不错的惊喜;密歇根大学和汤森路透的消费者信心指数11月终值是88.8点,虽然低于89.4点的初值和90.1点的经济学家平均预期,但是依然是2007年7月以来的最高水平。
金属市场投资者也继续关注瑞士黄金公投的结果。将在周末进行的表决将决定瑞士央行是否需要大规模增加黄金的持有量,而目前的市场判断是这个提议不太可能获得50%以上选民的支持。
洛克韦尔全球资本的首席市场经济学家彼得-卡迪洛(Peter Cardillo)在周三的报告中写道,公投不太可能批准这个提案,这对黄金价格而言将是短期内的压制因素。但是他也指出,由于中国和欧洲央行近期的决定,黄金价格的前景实际上还是有所改善的。
美国金融市场 将在周四因为感恩节假期休市。
其他金属价格方面,12月白银合约周三下跌0.5美分,持平在每盎司16.548美元;12月期铜合约下跌不足0.5美分,收于每磅2.96美元。
1月铂周三涨3.90美元,收于每盎司1228.40美元,涨幅是0.3%;12月钯涨6美元,收于每盎司801.60美元,涨幅是0.8%。
评论 (0)