
2016年前12个月全国房地产投资有所反弹,销售增速持续回落。12月单月投资增速、销售面积同比增长和新开工增速均较上月提升。
前12个月全国房地产开发投资同比名义增长6.9%,增速比1-11月份提高0.4个百分点。商品房销售面积同比增长22.5%,较前11个月小幅回落。
根据中金房地产的统计,12月单月投资增速达到11.1%,上个月则为增长5.7%;12月单月销售面积同比增长11.8%,较上月的7.9%有所提升。更重要的是,12月新开工单月增速达12.5%,11月仅为增长3.3%。12月单月商品住宅销售面积同比增长9.6%。

国家统计局20日公布的数据显示,2016年1-12月:
开发投资增速反弹——2016年,全国房地产开发投资102581亿元,比上年名义增长6.9%,增速比1-11月份提高0.4个百分点,增速比前三季度加快1.1个百分点,

商品房销售数据放缓——商品房销售面积同比增长22.5%,增速比1-11月份回落1.8个百分点。其中,住宅销售面积增长22.4%。
商品房销售额增长34.8%,增速较前11个月回落2.7个百分点。其中,住宅销售额增长36.1%。

商品房库存增加——截止12月末,69539万平方米,比11月末增加444万平方米。其中,住宅待售面积增加234万平方米。
新屋施工及新开工面积增速反弹——2016年,房地产开发企业房屋施工面积同比增长3.2%,增速比1-11月份提高0.3个百分点。其中,住宅施工面积增长1.9%。
房屋新开工面积166928万平方米,增长8.1%,增速提高0.5个百分点。其中,住宅新开工面积增长8.7%。
房屋竣工面积增长增长6.1%,增速回落0.3个百分点。其中,住宅竣工面积增长4.6%。
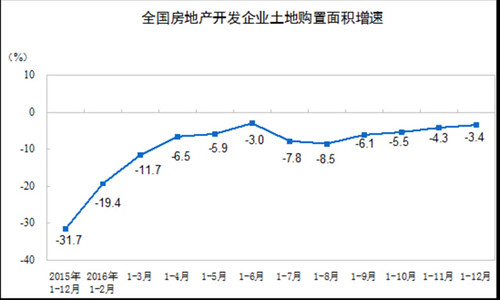
2016年,房地产开发企业土地购置面积22025万平方米,比上年下降3.4%,降幅比1-11月份收窄0.9个百分点;土地成交价款9129亿元,增长19.8%,增速回落1.6个百分点。
分析指出,伴随一二线城市成交的企稳,开发商加大投资意愿已经恢复。
中金房地产宁静鞭、肖月点评称:
投资增速7%,完全符合预期,12月单月增速重回双位数;2017年上半年有望持续“补库存”。9月底各地城市调控后,开发商由于对销售趋势预期不定,确有延迟开工、投资迹象,但随着一二线城市成交的企稳,多数大中型开发商加投资意愿已经恢复。
销售数据超预期,主要是三四线城市复苏贡献。在按揭信贷宽松的大背景下,一二线城市“限需求”调控后,三四线城市购房需求依然在释放。
开发商资金流充沛,到位资金全年同比增长15.2%,明显超出投资增速,意味着开发商短期资金流风险低,主动调整价格意愿弱,维持房价在2季度前不会出现显著调整的判断。
房地产关联着将近40个行业,被视为中国支柱产业,房地产开发投资占全社会固投的四分之一。该市场在近两年来迅速回升,一线城市房价一飞冲天,引发了房地产市场泡沫化的担忧,促使部分地方政府采取措施给楼市“降温”。
而中央政府也屡次强调房地产市场重在去库存。去年12月,中央经济工作会议上定调2017年楼市调控,强调居住属性,继续抑制房地产泡沫,要坚持“房子是用来住的、不是用来炒的”的定位。
统计局最新数据显示,去年12月份中国房地产楼市出现全线降温,房地产市场迎来拐点。
12月,中国70座大中城市住宅销售价格指数同比上涨12.4%,涨幅较11月的12.6%有所下降。70个大中城市中一线城市、二线城市房价走势总体趋稳,一线城市新建商品住宅价格环比持平,12月新建住宅销售价格较11月上涨0.3%,但涨幅低于11月的0.6%。二线城市、三线城市涨幅回落。
评论 (0)