
最近,债券市场已经连续多日上涨,原本小心谨慎的交易机构在逐渐加仓。十年国债期货主力合约T1706贴水已经收窄至0.6左右的水平(以160023计),10年国开的收益率从3月9日起至今也已下13BP。

在季末MPA考核即将来临之际,如何理解交易机构的加仓行为?
这时候加仓无非是基于两种观点:要么是预期市场已经做好迎接MPA考核的准备,季末市场不会发生大的调整;要么是认为MPA考核有风险,但可以在中上旬趁机小赚一笔,待发现调整迹象时,再抛盘落袋为安。
但建立在这两种预期上的交易有着很大的风险。如果市场已经做好迎接MPA的准备,考核期没有给债券市场带来大的冲击,那最好,大家都相安无事。但如果市场没做好准备,那即使已经有所预期,抱着调整即抛盘的机构也会受到较大的冲击,因为到时候就看谁跑得快了,但在拥挤交易一致抛售的压力下,反而会带来市场的暴跌,最后反而谁也跑不了。
所以,现在问题的关键是今年一季度MPA考核的压力到底有多大?市场真的做好了准备吗?
从现有信息来看,今年3月MPA考核的压力与难度是要高于2016年的。先是有央行要将表外理财纳入广义信贷范围,后有央行取消4%的资本充足率容忍度。在考核不达标惩罚上,央行也加大了力度,原本是只对金融机构的法定存款准备金利率打7-9折,加上口头劝诫、金融市场准入限制与SLF利率提高1%等措施。但现在据传有部分银行因为MPA考核不达标,已经被暂停或取消MLF与一级交易商的资格。
这个惩戒的加码严重吗?目前6月期MLF申请利率是3.05%,同期限6月期AA+的同业存单收益率是4.6%,取消或暂停MLF资格意味着155BP套利空间的损失;一级交易商资格与市场一级国债承销关联,对于发行频繁、动辄几十亿发行量的国债而言,中间的业务利润可想而知。所以央行暂停或取消一级交易商资格的惩戒是具有威慑力的。
当然客观中立的说,取消一级交易商资格仅是传言,具体原因暂时不可知。但谁能确定在信贷扩张、房价上涨、银行仍在扩张负债端的背景下,央行不会让其成真?毕竟真正的加息不可望,提高MLF与OMO利率对于控信贷效果有限。换句话说,央行是有动力去提高MPA考核不达标的惩戒,约束银行信贷扩张的。
所以,与去年相比,银行对于今年3月MPA考核达标是有着更高诉求的。
以压力最大的全国性中小银行为例,我们利用银行信贷收支表与银行理财报告做了个粗略的估算。
依据央行货币政策执行报告,新口径下的广义信贷=各项贷款+债券投资+股权及其他投资+买入返售项+存放非存款类金融机构款项+表外理财余额-投资于现金与存款类的理财余额。其中,前五项可直接从每月央行公布的信贷收支表获得,关键在表外理财。
由于央行与银行理财报告对银行的分类口径不一,全国性中小银行的表外理财规模不能直接获得,但央行将全国中小银行定义为:2008年末资产规模小于2万亿的银行,约等于理财报告中的“股份制银行+城商行+农村金融机构”。利用这个大致的等价关系,我们做如下估算:(1)确定理财月度数据。
由于当前仅公布了理财半年报,无法准确获取2016年全年月度数据。2016年银行理财规模29.1万亿,其中上半年26.28万亿,增长2.82万亿,假设下半年每月新增0.47万亿;(2) 确定全国性中小银行理财规模。
2015年以来,“股商+城商+农金”占理财总规模的比重稳定在60%-61%,16年下半年保守取60%;(3) 确定表外理财规模。
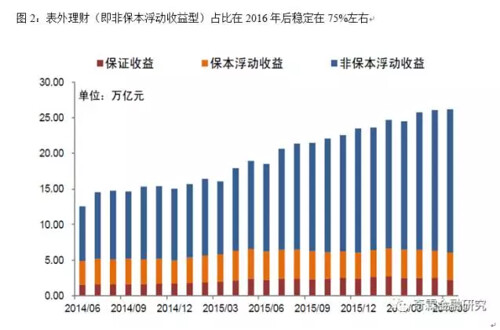
在所有理财产品中,目前表外理财占比大约稳定在75%(图2),假设“股商+城商+农金”表外的理财比例与整体保持一致;(4) 确定应纳入广义信贷的表外理财规模。
在所有理财产品中,配置非现金与银行存款的比例在逐年上涨,假设每月表外理财的配置比例大约为80%(图3),假设“股商+城商+农金”表外理财配置非银行存款与现金资产的比例与整体理财保持一致;


直观看,广义信贷增速呈递减趋势,一季度的压力最大。这主要是因为广义信贷是存量概念,在一年的累计后本就达到高位,然后又与基数最低的一季度相比,同比增速自然就高了。
这意味着即将到来的一季度考核压力也是最大的。
作为参考,在低基数下,去年3月新口径下广义信贷增速是30.85%,这是个什么样的水平的增速呢?与监管红线相比,差距有多大?银行的压力有多大?
广义信贷增速的红线包括两项。第一项是央行直接对各类银行分别制定的增速上限。其中全国性中小银行最高不能超过M2增速(2016年13%)22%或25%,即广义信贷增速最高是35%或38%,实际增速30.85%与此有一定的差距。
第二项是资本充足率考核对广义信贷的增速的隐性限定。在MPA考核体系中,央行会依据一个计算公式算出各银行需要遵守的资本充足率下限,称为宏观审慎资本充足率(C*)。在这公式中,起核心作用且银行唯一可以主动调节的是广义信贷增速。

行实际的资本充足率(C)来倒推,看第二项红线的广义信贷增速最高能到多少。
2016年一季度,上市的“股商+城商”的资本充足率(C)均值为11.32%,以此来代表全国中小性银行的平均水平。令C*=11.32%,则依据图2中的计算公式: 11.32%=1*(8%+1.7%+0.5%+0.6*广义信贷增速偏离M2的程度-6.7%-1%-3%)
注:其中系统重要性资本取最保守的0.5%,其他均以基准计算,系统重要性参数*宏观经济热度参数取中值0.6%,GDP增速取6.7%,CPI增速取3%。

上式解出的广义信贷增速为19.70%,即银行广义信贷增速不能超过M2(13%)增速19.70%,增速最高只能是32.70%,低于第一项红线近3%或6%,与2016年3月实际的广义信贷增速仅相差不到2%。
这个数字是比较危险的。至少说明在纳入表外理财后,大部分中小银行都的广义信贷水平是已经接近了第二项红线的水平。
整体看虽还在红线内,但我们不能排除部分激进扩张的股份制银行与城商行有被平均的可能,他们实际增速可能是超过红线的。
既然以去年的数据看,纳入表外理财的冲击比较大,那么今年3月实际的考核压力和2016年相比如何?
我们偏向更甚。2016年,很多中小银行的同业业务开始腾飞做大,利用基本处于监管真空的同业存单与同业理财疯狂扩张负债端,再带动资产端的膨胀。所以广义信贷累计至2017年已经有了更为庞大的存量,在扩张前的去年年初低基数下,今年达标压力只能是更大。
那想要达标怎么办?两个办法,要么发二级资本债补充资本金,提高自身实际的资本充足率(C);要么压广义信贷,降低宏观审慎资本充足率(C*)。在大考来临之际,发二级资本债为时已晚,剩下的唯一的一条路是压广义信贷。
怎么压呢?让我们回到广义信贷的组成。
第一项,贷款期限长,没流通,没法压;第二项,债券投资主要是债券资产,流动性好的可以抛,能压;第三项,股权与其他投资主要买的是各类资管计划与券商集合,银行基本会约定在季末前到期或赎回,能压;第四项,存放非存款类机构与买入返售是银行拆放给非银的钱,能压;第五项,表外理财,银行在购买时也会基本选择季末前到期类,能压;所以,看下来,除了各项贷款,其他都有压缩的空间。从顺序来看,债券投资可以吃票息,是最后不得已的选择;股权与其他投资与表外理财基本都承诺在季末到期,银行不用主动压缩。
所以一旦银行有压缩广义信贷的需求,首当其冲的肯定是拆放给非银机构的钱。这意味着季末资金面有紧张的压力。
更糟糕的是,各类资管计划与券商集合、同业理财基本都承诺在季末前到期,这些券商集合与资管计划、同业理财大都采取期限错配的投资策略。
这意味到了季末,有大量同时到期有偿还压力的产品需要资金。要想还给银行本息,他们要么在市场上借钱,要么卖掉流动性好的债券资产,资金面的压力又进一步被放大。如果借不到钱,那只能抛债,市场的调整幅度也会被放大。

当然,有人还持另外一种观点。在预期资金面紧的情况下,非银也有可能提前做好准备,提前借入28天或14天的资金,来渡过季末紧张的资金面。这也是当前一部分投资者进场的一个逻辑。
但是,我们认为这是不现实的做法。对于大部分的非银机构而言,提前借入28天的资金成本过高,机会成本偏大,大部分的做法是依旧在季末滚隔夜或者借入7天。
比如说今年3月初28天逆回购是4.46%,而7天逆回购3月均值大概是3%左右,两者相差近150BP,这意味着如果在月初借入28天,那么即使在资金面较松的中上旬,每一天也都要比滚7天多付出150BP的成本。
作为对比,机构选择在资金面紧张的季末滚7天,假设成本已经升至与28天一样的水平4.46%,那么也只是中间几天付出更高的资金成本。两者比较下来,显然非银机构并不会去提前借入长期限资金来做准备。
但是长期限资金成交量确实在上涨,怎么理解呢?很大的一个可能是银行机构为了达到LCR的监管要求,提前借入长期限资金,或者是提前应对季末紧张的资金面,毕竟作为配置盘的银行有着较高的票息能覆盖长期限的资金成本。我们猜测作为交易盘的非银机构受限于成本,参与度并不高,仍在等待季末考核风暴的来临。
所以,总结下,今年一季度MPA考核将是今年最为严峻的一次,前期大幅追涨进场的机构在大考来临之际,都面临着抛盘的压力,债市的调整会比预期来的强烈。
评论 (0)