
随着经济L型企稳,从2016年8月央行锁短放长以来,金融去杠杆持续加码升级。进入2017年,金融监管政策频出,两会前相继推出MPA考核、资管新规等;三月下旬至今,银监会前后密集发布7项文件。在金融去杠杆大环境下,2017年可能是监管大年、市场小年。
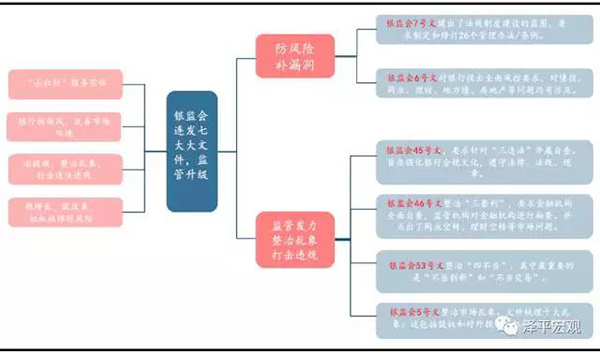
监管升级核心思路是去杠杆,同时治遗难、树新风,监管的节奏和力度取决于经济基本面的好坏。
随着金融深化带来金融脆弱性的增加,及商业银行混业经营带来的监管缺位和监管缺失,本轮金融监管改革在“去杠杆”进程中完善监管体系、弥补缺位空白,在“治遗难”的同时“树新风”,实现金融体系自身的迭代更新,更好的服务实体经济和企业。监管理念的核心在于引导机构内控,监管机制向多元化发展,监管模式是微观审慎和宏观审慎相搭配,监管落实先释放信号再逐渐收紧。
2017年来监管政策密集出台,旨在金融“去杠杆”。
2016年四季度以来政策密集出台,表外理财正式纳入MPA考核,同业存单也拟纳入考量,年后资管新规相继出台。三月底至今,连续密集出台了一系列如“三违反”、“四不当”、“三套利”等7项文件,银监会对此表态“2017年是我国供给侧结构性改革的深化之年,也是金融业风险防控的关键之年。”本轮监管升级,更多是完善监管体系而非从紧。MPA考核起初不包括表外业务,银行可以将大量表内业务转向表外规避监管,由于刚性兑付的存在,银行表外业务没有真正实现与表内资产的风险隔离。纳入MPA考核是正常考量,未来同业存单等纳入也是同等思路。资管业存在杠杆交叉、通道长、价格泡沫等现象,成为高风险领域,针对这一现象监管层出台协调机制配合资管业进行有序的规范和整改。银行业监管新文如雨后春笋持续出台,监管扩围是真,但加码存疑。监管文件主要是“通知”和“指导意见”,“通知”主要要求银行进行自查,对于潜在问题自行进行整改,“指导意见”的落实也没有明确的时间表。银监会希望整治乱象、规范行业,对风险的潜在程度进行摸底,测算系统性风险的范围、波及面和影响程度,未来可能出台针对性部署引导被监管机构主动参与“去杠杆、防风险”。
受银监会监管升级,同业委外成为市场焦点。同业“空转”,监管是大势所趋,量增价涨,可能进一步扩围加码。同业存单的质押属性在这一模式中与杠杆高企关系密切,叠加MPA考核等带来的银行腾挪空间受限,同业存单发行利率飙升;同时中小银行同业存单是大型商业银行的投资标的,同业存单互持加剧了资金的空转。风险累积,一旦失控将产生较大冲击,46、53号文对其进行明确监管。
委外加杠杆,去委外是意料之举,规模较大,如何落实值得关注。银监会整治委外导致大行纷纷赎回,龙头效应可能对市场造成不利影响,但影响有限。委外大规模赎回的显性原因是监管加严和银行自查,隐形原因是流动性变弱、利差收窄导致委外价值变差。
金融去杠杆对大类资产的影响:监管大年,市场小年。近期股债市场调整可能主因是金融短期快速去杠杆预期,而经济基本面较好,海外风险偏好回升,股市每一次回调都值得买入,债市仍需等待。金融去杠杆引发委外赎回和同业收缩,监管从严,最先出售货币基金和债券,利空债市,这符合我们债市仍需等待的判断。股市短期受流动性收紧预期的负面影响,无风险利率上升和风险偏好下降,但分子基本面有支撑,且杠杆去化比较充分,整体以指数震荡向上、结构性机会为主,跌了敢买、涨了兑现,每一次回调都值得买入。热点城市限购限贷加码升级,银监会要求严禁房贷违规流入房地产领域,我们预计这一轮房价上涨接近尾声,可能调整到2018年上半年。房地产周期长期看人口、中期看土地、短期看金融,长期人口向大都市圈流入趋势不变,中期大都市圈土地供给不理想,短期金融收紧,因此未来房地产调整主要是短周期调整。
风险提示:去杠杆过度、钱荒。
正文1 监管升级核心是去杠杆、树新风、治遗难一季度以来,金融监管持续发力,银行业务受限腾挪空间收窄,非银机构也受委外赎回等影响,市场情绪迅速传递,股市、债市也受不同程度冲击。
“去杠杆”背景下的金融改革是将过去游离在监管体系外的不稳定因素纳入监管范畴,防范风险,稳定金融市场用以服务支撑实体经济。唯一的问题在于监管的节奏和力度,这取决于经济基本面的好坏,外部环境对监管的受影响程度,需避免由监管扩围加码带来的不必要波动。

1.1 “去杠杆”是金融监管改革的核心思路金融监管“去杠杆”一方面是对违法违规行为、市场乱象等进行治理和打击,另一方面是弥补各项监管短板,监管缺位、监管交叉等问题。
从温和去杠杆的思路来看,监管层的态度是金融监管改革应附属于实体经济及金融去杠杆,要确保宏观政策目标的实现又需防控系统性风险。 “一行三会”在内的监管机构需适时调整货币环境,协调好宏观环境、市场情绪、流动性投放和监管改革。
3月下旬发布的《中国金融发展报告(2017)》指出,当前银行的资产配置中,投资类资产占比已经超过贷款,一些中小银行中,投资类资产甚至远远超过信贷规模。这意味着银行当前面临的主要风险,不再是信用风险而是金融市场风险。面对如此压力,监管层保持谨慎态度,自年后开始实施针对性监控,希望能默摸清这背后的风险底数,保障金融体系的稳定以服务经济与实体。
《关于银行业风险防控工作的指导意见》明确了当前面临的十大风险,信用风险、流动性风险、债券投资业务、同业业务、银行理财和代销业务、房地产领域风险、地方政府债务风险、互联网金融风险、外部冲击风险及其他风险十大风险类型。不出意外,未来,金融监管“去杠杆”进程也将针对这些风险点实施各异的监管整改方案,套用一句话,“游戏”可能刚刚开始。
1.2银行治遗难、改革树新风后金融危机时期,金融深化程度加深带来金融脆弱性增加,债务率、杠杆率持续增加使经济、金融市场对外部冲击愈加敏感。同时,实体经济创造有效资产的能力有限,大量流动性在金融市场进行杠杆配置,货币、资本及地产市场的泡沫隐患也需警惕,宏观环境日趋复杂。
商业银行的资产负债表也表现出多元化的特征,实现经营行为的转变,从单一的表内存贷款向表外、表外多元化资产负债配置转变,自营投资、资金交易、资产管理、投资银行、跨境结算等经营行为已经将信贷市场、货币市场、资本市场和外汇市场打通,银行已实现混业经营。这意味着银行将面临多重风险叠加的环境,监管框架也需及时调配,完善框架。
监管部门之间尚存体制隔阂和利益博弈,混业监管的框架一直建立不起来,银行综合经营只能以影子银行的形式出现,很多银信、银证和银保业务处于监管真空,凸显了监管体系的滞后。
本轮金融监管改革在“去杠杆”进程中完善监管体系、弥补缺位空白,在整治金融遗难杂病的同时“树新风”,健全市场规则,促进市场有序、合理竞争,提升我国金融体系的透明性、竞争性和规范性,实现金融体系自身的迭代更新,更好的服务实体经济和企业。
谈及未来的金融监管发展趋势,我们认为有几点是可以明确的。首先,监管理念出现重心转移,监管的核心目标应该是引导机构的自发、自觉、自醒,让监管机构的外控深入“人”心,推动机构内控的完善和详尽,从而以提升业务能力、风控能力等作为机构目标,而不是借助监管缺位来实现套利。
其次,监管机制向多元化发展,偏重于国家监管机制向监管机制多元化转变——国家专门监管机制、银行内控机制及自律机制的齐头并举。其中,自律机制和内控机制应当被机构和行业放在更突出的地位。
第三,监管模式上,微观审慎的机构监管与宏观审慎的功能性监管相搭配,有效地解决混业经营条件下金融创新产品的监管归属问题,避免监管真空和多重监管现象;可使监管机构的注意力不仅限于各行业内部的金融风险。
第四,监管落实方面,借激励相容方案渐进式引导被监管机构改革,首先释放信号震慑机构,激发其内在能动性,积极参与金融监管改革,然后阶段性适度逐渐收紧,对于屡教不改、整改不足的机构予以严惩。

我们认为,监管层将审时度势、相机抉择,在稳增长、去杠杆的背景下推进监管改革的落实。在经济增长速度和金融监管节奏中找到平衡。
22017年监管大事件一览2016年四季度以来,央行货币政策的去杠杆意图明显,表外理财正式纳入MPA考核、同业存单也拟纳入考量,年后资管新规等动向进一步明确了监管机构去杠杆的决心。两会期间金融改革被反复提及,金融“去杠杆”也是“三去一降一补”的重要环节,监管部门动作频繁着力推进“去杠杆”任务的落实。
三月底至今,连续密集出台了一系列如“三违反”、“四不当”、“三套利”等7项文件,银监会对此表态“2017年是我国供给侧结构性改革的深化之年,也是金融业风险防控的关键之年。”不仅限于银行业,监管机构的持续动作表明,一场风控大幕已经拉开,“去杠杆和防风险”将贯穿始终。
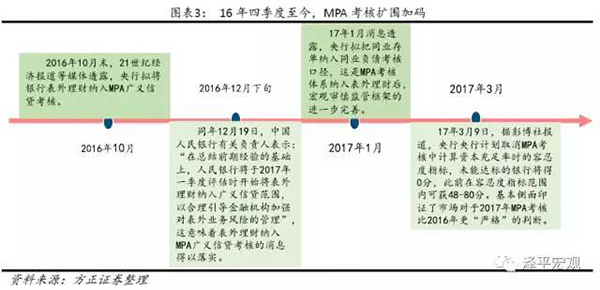
2.1MPA考核扩围加码表外理财纳入MPA广义信贷、拟把同业存单纳入同业负债考核口径、取消容忍度、增大惩罚力度,截止一季度,MPA出台不少新政。结合改革经验,2016年MPA考核出台后不可能一步到位,会给予被考核机构一定的能动空间,特别是规模较小、风险较高的地方及区域性商业银行。故在MPA考核推出一段时间后,逐步收紧考核要素也是正常考量,非从严之意。
关于MPA考核的全面解读,请参考此前发表的《MPA考核去杠杆防风险,对经济影响可控 ——供给侧改革之一百》一文。
2.2资管业的大一统时代年后2月21日,据媒体报道网络热传《关于规范金融机构资产管理业务的指导意见(征求意见稿)》下发,核心要点是央行会同中央编办、法制办、银监会、证监会、保监会、外汇局为落实国务院应对国际金融危机小组会议要求共同起草,把防范和化解金融风险放到了更加重要的位置,从产品形态设计、投资行为限制、托管机构要求、产品信息统计、监管问责机制等方面进一步明确和统一资产管理业务标准规则。
评论 (0)