
被誉为“好莱坞现行秩序颠覆者”的奈飞(Netflix),在过去10年同时也是投资回报率最高的股票之一。而在2018年的5月,21岁的奈飞市值超过了95岁的巨头迪士尼。就像当年的亚马逊赶超沃尔玛一样,新势力的崛起,并将旧势力甩在身后似乎都是迟早的事情。

不过,从奈飞公司公布的其2018年第四季度的财报上看,这种新经济公司的上位并不一定那么坚实。
根据财报数据,该季度公司盈利虽然超出了华尔街预期,但营收逊色,且自由现金流达到了-13.15亿美元,远差于之前任何一个季度。另外公司对2019Q1的业绩指引也低于预期。数据公布后,奈飞盘后股价下跌3.99%。
再加上上周奈飞才进行了上市以来最大规模的一波提价,看得出来奈飞——这个在线视频行业的标杆、领先者目前压力很大。
现状
说到奈飞的崛起,就不得不说一部电视剧。2011年9月奈飞将流媒体业务和DVD租赁业务分拆、全面向在线视频平台转型。
这一年,奈飞为了这部电视剧投入了1亿美元——即使是制作一部电影,1亿元美元都已经算是大投入了。同时他们,还找了奥斯卡影帝级别的Kevin Spacey担任男一,以及邀请David Fincher作为该剧的导演。这部电视剧就是后来大名鼎鼎的“纸牌屋”。
2013年,纸牌屋播出之后,为奈飞带来了迅猛增长的用户数——暴增1100万。从这个时候开始,自制独播剧将奈飞带上了美国乃至全世界流媒体网站的Top 1。公司市值也从最低30亿美元涨至1400亿美元,涨幅超过40倍。
而根据财报数据,奈飞2018年的订阅用户已达2.9亿人(由于这些订阅号可供1-4台设备使用,那么如果再加上公用账号的人数,奈飞所覆盖的人群便远大于2.9亿人),相比于2017年的2.2亿人增长了33%。如果仅看第四季度,单季增长883.7万人,也是近三年的最高值,高于了华尔街的预期。
我们再看一下奈飞目前所处的行业环境。
目前,包括亚马逊、谷歌(youtube)、迪士尼(Hulu)等在内的各大巨头都已经在着手开发他们自己的视频流媒体平台,此外还有苹果、Facebook以及Instagram等,而他们正是被奈飞在这个市场所达成的成就所吸引。
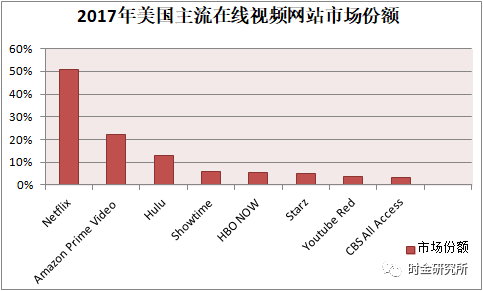
但从下图的市场份额可以看得,现在的奈飞是美国市场独一无二的霸主,将对手远远的甩在后面。因此,仅从公司的经营上来看,奈飞是配得上它现在的股价的。
不过,奈飞却有着令无数投资者诟病的资金问题。
正如我们在开头所提及的,根据2018年第四季度财报,虽然公司在本季度早已经实现了盈利,但公司的自由现金流却达到了-13.15亿美元,且全年自由现金流也达到了-30亿美元。此外,其一年内到期的债务已经超过65亿美元,总债务负担已经超过100亿美元,而公司账上的现金只剩38亿美元。
资金问题!这大概是奈飞和他的追随者们共有的问题。以中国视频网站爱奇艺为例,这家背靠百度的在线视频网站于2018年在美股成功上市,根据2018年三季度财报,公司共拥有8070万订阅用户,较2017年Q3的4270万增加了89%。
快速上涨的用户数带动了公司的营收的飞速增加,但其盈利状况却令人担忧,下图我们可以看到爱奇艺每一年都在亏损,且数值在不断地扩大。除了爱奇艺,腾讯视频与优酷视频都有着同样令人担忧的盈利情况。
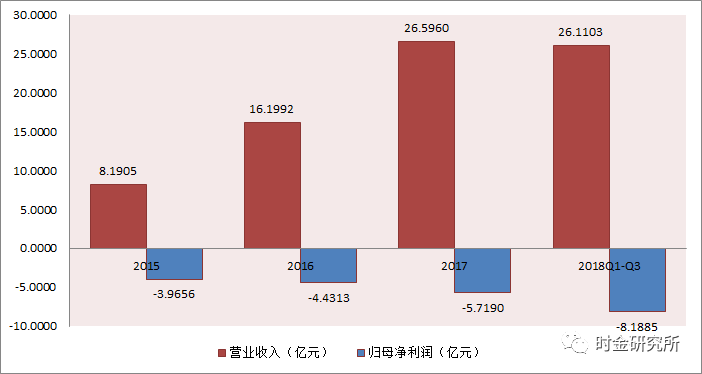
爱奇艺历年业绩情况
为什么盈利这么难?
对于在线视频网站来说,内容是抢占市场的重要因素,特别是优质内容。
奈飞的内容制作能力应该无须赘述,在过去几年的好剧可不止纸牌屋。凭借高质量的产出,奈飞的内容质量不断上升——从艾美奖提名数来看,2017年获得91次艾美奖提名,仅次于HBO,远远领先于其他的传统电视台。从艾美奖获奖数量来看,那一年Netflix拥有了20项奖项,仅此于HBO的29项,是Hulu的两倍。
而在2018年,奈飞旗下作品一共入围了112项艾美奖,首度超越艾美奖历年大赢家HBO的108项。
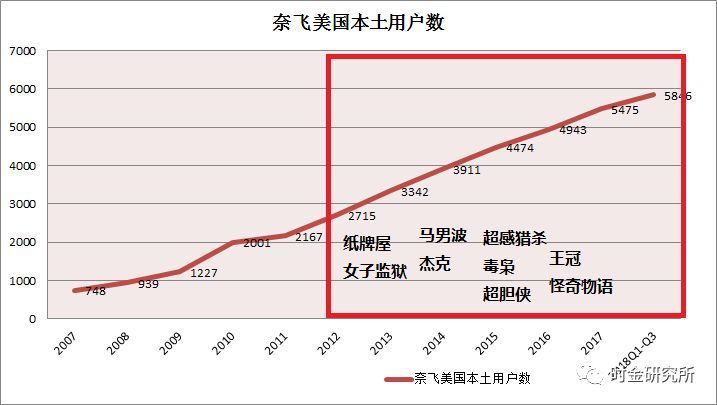
内容的爆发推动奈飞订阅用户的增长
此外,奈飞在2018年的内容数量达到了5579部。其中自制内容里包括82部自制电影,而好莱坞市场份额最大的电影制作公司华纳兄弟,今年仅仅只有23部新片推出;迪士尼更少,只有10部电影推出。另外在电视剧方面,Netflix推出超过700集自制或者独家的电视剧内容。
如此大规模的内容制作,同时又想要保证质量,资金上的投入必不可少。于是,内容成本成为了公司营业成本的重要组成部分。
根据财报,奈飞的流媒体内容成本从2012年的15.91亿美元增长至2017年的63亿美元,年均复合增速为31.3%。其中2017年的内容成本里有85%都投入了原创内容。
而根据奈飞最新财报,2018年公司在内容上的投入已经达到120亿美元,这是一个极其恐怖的数字,因为它超过了任何一个电影或电视制作公司在内容上的投入。其中,为了保留《老友记》在2019年的网络播放权,奈飞又投入了8000万美元(如此看来,版权有效期也是个问题)。
此外,为了优秀的内容质量,2018年奈飞还花了3亿美元挖走了福克斯电视金牌制作人——曾经打造过《欢乐合唱团》、《美国犯罪故事》等经典电视剧的Ryan Murphy。此前他们还挖走了ABC电视台的金牌制作人Shonda Rhimes,以及邀请到了美国知名脱口秀主持人——David Letterman,并给他每一集200万美元的价格。
除了以上这些支出,最新的第四季度财报中显示了大幅增长的营销支出——从前一季度的5亿美元水平增长至7亿美元左右,在奈飞营收中的占比达到了17.44%。所以我们可以看到,虽然奈飞在2018年第四季度的净利润已经达到了华尔街的预期,但同比却是下滑的,其中营销支出是一个重要的因素。
这主要是由于奈飞如今面对的不仅仅是美国本土市场,还有一百多个国家,单部作品的营销需要考虑到所有这些市场的情况,这无形中增加了奈飞的营销难度和成本。
根据最新财报数据,奈飞2018年的营业收入为157.94亿美元,净利润则只有12.11亿美元。
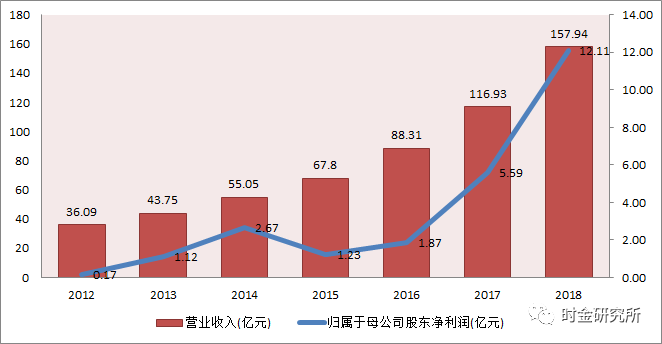
因此,既然自身的资金无法满足时,想要有足够的资金继续大规模的进行内容上的支持,奈飞只能继续借债。且奈飞坚持以低于股权融资成本的借债方式持续借债,2018年第四季度公司共借债19亿美元,平均借债成本为5.3%。与此同时,大举负债在当前加息环境中面临融资成本上升风险。
因此,微薄的利润再加上巨额的成本支出以及债务,也难怪奈飞的现金流状况会如此吓人。且由于奈飞过去几年的高投入,其实从某种意义上提高了行业壁垒。但是飞的越高,摔得越重,一旦奈飞在内容运营方面出了什么决策性的失误,整个企业的资金链都得为它买单。
奈飞的未来
订阅用户费用是奈飞目前的主要收入来源,是其主营业务的核心商业模式。看得出来,用户是其目前收入增长的重要因素之一。而我们可以从上文可以看出,奈飞主要是通过投入优质内容来吸引更多的用户,带来收入的增加。
当内容力足够强的时候,奈飞还可以对会员费用进行进一步的“优化”。在过去的几年,奈飞已经完成了不断地提价策略。
2011年,标准套餐月收费7.99美元
2014年,标准套餐月收费8.99美元
2015年,标准套餐月收费9.99美元
2017年,标准套餐月收费10.99美元
2019年,在最新的财报发布前,奈飞宣布美国地区会员价格将再次上涨。涨价幅度为13%-18%,这是其推出流媒体服务以来就大的提价幅度。调整后的新价格将影响所有新订阅国内用户,并在未来三个月内覆盖到现有用户。
回顾过去的每一次提价,都短暂地出现了付费用户数和股价下跌的情况,但这种影响不具有延续性,之后又很快会重归增长。而奈飞上调价格的时机也值得推敲。2017年10月提价的时间就在奈飞上线其热门剧集《怪奇物语》第二季之前,结果是用户对此次调价照单全收,当季新增用户830万,超过预期的630万。
在收入增长后,继续加大投入,提升内容数量和质量,再进行适当的调价,如此循环,模式非常简单。
此次大幅提价,奈飞同样利用了电影《蒙上你的眼》、真人秀《麻理惠的整理秘诀》的大热来调价。
在最理想的情况下,如果奈飞现有的5849万名美国用户都接受了此次调价,奈飞一年将额外获得14亿美元的收益;这将在很大程度上缓解奈飞在资金上的压力。
不过已经有人开始质疑,奈飞这样的模式能否持续下去。
根据2018年第四季度财报,奈飞的美国付费用户同比增长 10.8%,环比增长 2.6%至 5849万。有媒体根据美国付费电视用户数定期9500万人,估算出奈飞美国付费用户天花板约在7300万。那么如此看来,奈飞大约还有1450万增长的空间。而此次提价,如果本季度剧集播放顺利,也很有可能继续为奈飞带来理想中的收益。
但我们从下图可以看到,用户增速大概率在今年就进入了个位数增长期。奈飞自己给的2019一季度付费用户指引同比增长9%。
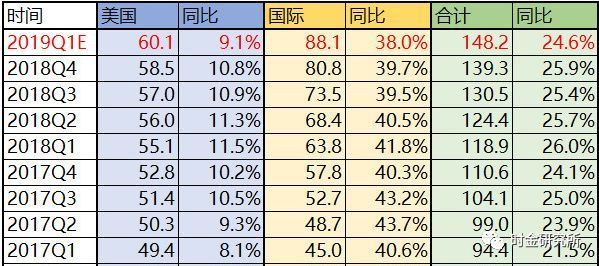
图源来自雪球
很明显美国本土市场用户达到饱和只是时间问题,因此除了坚守本土市场,奈飞已开启海外扩张之路。
因为目前奈飞因为各方面原因还没有进入中国市场,那么拥有13亿人口的印度无疑是流媒体巨头抢滩的头号目标市场,谷歌、亚马逊以及刚刚收购21世纪福克斯相关资产的迪士尼都已加入战局。
而占据印度流媒体70%份额的Hotstar(21世纪福克斯控制的Star India旗下子公司),最贵套餐每月收费仅3美元。那么像在印度这类发展中国家,奈飞可能需要一定程度上的降价。但降价明显不符合奈飞现在的策略,而上图我们可以看到国际市场用户的增速也在下滑,再根据前文所提到的,对海外市场的开拓无形中增加了奈飞的营销难度和成本。
如此看来,在未来随着美国本土用户增速的减小甚至饱和,再加上奈飞海外扩张策略目前来说仍不算太成功,那么用户对奈飞营收的带动效应也会减小。
重要的是,奈飞目前的模式,正因为简单,所以门槛不高,而目前奈飞虽然仍是一家独大,但在这些竞争对手身后,都有着庞大的资金支持。
其中,Amazon Prime Video 背靠亚马逊,Hulu背靠迪士尼和Comcast,HBO Now 背靠A&TT,Youtube则背靠谷歌。这些背靠着巨头的竞争对手无疑展现了极强的竞争力——至少在资金方面是的。此外,HBO Now虽然创建时间较晚,依靠HBO卓越的原创能力,追赶之势依然可怖。
而且最重要的在于,随着这些巨头公司开始自立门户,奈飞所购买的第三内容便存在着撤回的风险,目前已确认撤回的便有迪士尼。于是便有了前文我们提到的花8000万美元保留《老友记》2019年的播放权。
目前,根据海外媒体统计奈飞网络观看剧集前6名均是购买第三方内容(包括老友记、办公室、实习医生格蕾等),此外以内容时长计算的话,奈飞内容库近20%为NBC、华纳、迪士尼/FOX所有,自制内容仅占8%。
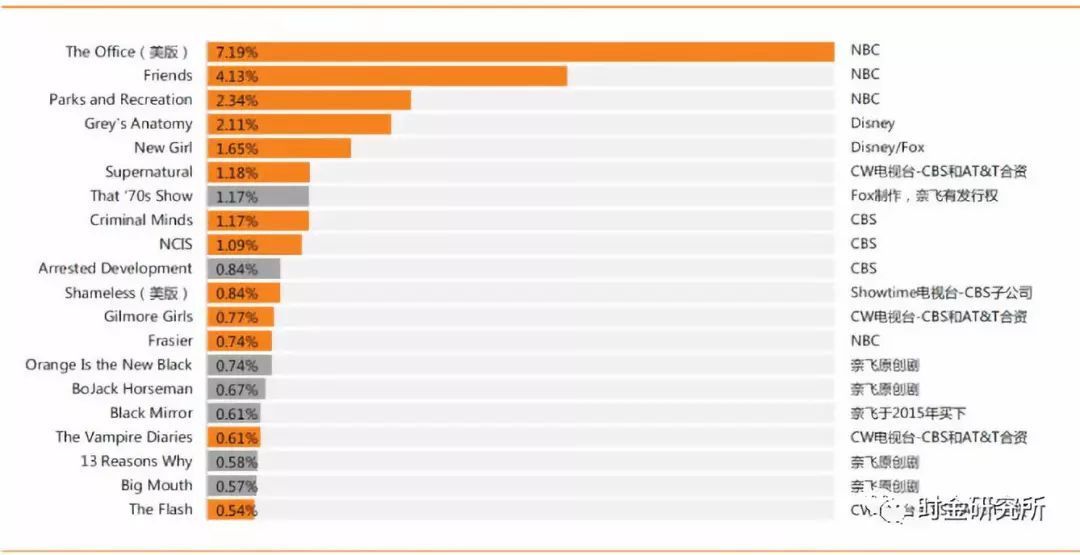
因此,在这种腹背受敌的情况下,为了维护自己的市场地位,奈飞今年在内容制作方面无疑会继续保持高投入,而此次前所未有的大幅提价,很有可能是在为接下来在内容制作上加大投入所做的准备。
发布四季度财报后,奈飞CEO在电话会议上表示,“我们在内容及营销方面将投入超过100亿美元,技术方面将投入13亿美元。”这么看来,奈飞烧钱还要继续一段时间,而且其中可以肯定的是,接下来奈飞将会加大资金打造原创内容,毕竟没有谁愿意被别人扼住命运的咽喉。
总结
综合来看,奈飞目前仍保持着行业龙头的位置以及持续增长的盈利,奈飞依然是一家高速成长的公司,而且作为一个先行者,在规模上持续加大投入的同时,也增加了行业的壁垒,以及提高了对手的生产成本。
但与此同时,是其成本也快速攀高,“烧钱太狠”依旧是其最致命的问题,这使得其始终无法获得正现金流。从本质来说,企业的价值是未来现金流的折现,如果一家公司始终都无法获得正的现金流,那么投资者便难以相信这家公司的价值。
再结合奈飞目前海内外用户的增长情况,其可能无法长期依靠原有的经营模式来增加自己的营收。
那么对于奈飞来说,想要有更好看的财务数据,就只能通过减少成本的开支,但对目前腹背受敌的奈飞来说,明显是不可行的。所以在未来,继续在内容上烧钱仍是奈飞必不可少的战略之一,且受制于第三方内容被撤回的风险,接下来将会加大在自制内容上的透露,因此,我们或许可以寄希望于自制内容的增长可以为公司带来收入上的增长,或者说奈飞可以找到一个新的增长模式,比如IP衍生品,再或者有朝一日奈飞开始以特别的形式对B端提供广告服务,或许可以期待其释放流量的巨大价值。
评论 (0)