
2019年核心判断
① 2018年下半年以来,中央层面对就业的关注度明显抬升,体现了宏观政策的“底线思维”;保障就业市场的平稳运行,2019年或需要城镇新增就业规模1100-1200万,对应GDP增速在6.4%左右。经济下行压力继续释放,政策维稳有待进一步加码。
② 本轮政策维稳是在转型“攻坚战”阶段的维稳,更加强调“战略定力”,注重把握发力的力度与结构。政策搭配来看,积极财政是托底关键,货币环境保驾护航。广义财政打开空间,或通过预算内财政提高赤字率和专项债规模、预算外资金来源加大支持。
③ 伴随政策维稳的加码,信用派生环境未来将加快修复;当下,社融增速已进入筑底阶段,预计在2019年1季度前后企稳,随后进入修复通道;滞后于信用环境2-3个季度,经济的底部或需要等到3季度末之后才能看到;全年经济增速预计在6.1%左右。
④ 在信用环境筑底的过程中,“向风险要收益”,或将是2019年市场的重要逻辑,配置天平已倾向权益类资产。估值或先于盈利修复,带动风险资产表现好于避险资产。从年度资产配置的角度看,股票风险溢价高位的年份,第二年股票收益大概率跑赢债券。
⑤ 供需变化等或导致债市中短期面临阶段性调整压力。基本面和流动性仍对债市形成支持,但市场的过快反应,已部分透支2019年基本面的逻辑。容易被市场忽视的风险点可能包括,维稳加码下债券供给上量,国内配置资金的资产切换、海外增配意愿下降等。
报告要点
“稳就业”重视度提升,体现政策“底线思维”;政策维稳有待进一步加码
“稳就业”体现政策底线思维;保障就业市场相对平稳,需要适度的经济增速。下半年以来,中央层面对“稳就业”的关注度明显抬升,体现政策“底线思维”。为保障就业市场平稳运行,2019年或需要城镇新增就业1100-1200万,对应GDP增速在6.4%左右。下行压力继续释放背景下,维稳政策有待进一步加码。
转型“攻坚战”的维稳,强调“战略定力”,更加注重政策发力的结构与力度。我们进入转型“攻坚战”阶段,政策需要兼顾“调结构”与“稳增长”的平衡,“稳中求进”,保障在相对平稳的宏观环境下,推进经济结构转型升级。强调“战略定力”,并非不做维稳、放任经济下行,而是更注重政策的结构性与力度把握。
中央层面主导的积极财政是托底关键,货币环境保驾护航、帮助信用派生修复
稳增长加码过程中,积极财政是托底关键,货币环境保驾护航。“积极财政”发力过程中,赤字率和专项债规模的提升,有利于预算内财政打开空间,特别是中央层面的发力空间,值得期待;城投债等预算外资金的弹性较高,对基建投融资的支持力度,也有很大想象空间。与广义财政相配合,央行或通过定向工具等,维持流动性的“合理充裕”,引导实体融资成本下降、帮助信用派生修复。
政策维稳背景下,社融存量增速或在2019年1季度前后逐步企稳改善;而经济的触底企稳,需要等到3季度末之后。伴随政策维稳加码,信用派生环境将加快修复;当下,社融增速已进入筑底阶段,预计在2019年1季度前后企稳;经济的底部,滞后信用环境的拐点2-3个季度。全年经济增速预计在6.1%左右。
向风险要收益,或是2019年市场的重要逻辑,配置天平已向权益类资产倾斜
“向风险要收益”,或将是2019年市场的重要逻辑,配置天平已向权益类资产倾斜;知止而定、谋定而动。历史经验来看,信用环境筑底的过程中,估值或先于盈利出现修复,带动风险资产表现好于避险资产。从年度资产配置的角度看,股票风险溢价处于极高分位数时,第二年股票收益跑赢债券的概率非常大。
债券市场,中长期利好因素已有一定程度消化;配置资金的资产切换等,或导致债市中短期面临阶段性调整压力。基本面和流动性仍对债市形成支持,但市场的过快反应,已部分透支2019年基本面逻辑。中短期来看,容易被市场忽视的风险点或包括,政策维稳加码背景下,利率债供给的上量、国内配置资金资产切换导致的需求趋弱、中美利差收窄带来的海外增配国内债券意愿下降等。
风险提示:
1.宏观经济或监管政策出现大幅调整;
2.海外经济政策层面出现黑天鹅事件。
报告正文
2019年,托底政策或将对冲式加码,信用环境筑底改善;资产配置的天平开始向风险资产倾斜。谋定而动,“向风险要收益”,或将是未来一个时段的国内重要投资逻辑。
就业决定经济底线,政策保持定力稳中求进
稳就业成为“六稳”之首,体现底线思维
稳增长背后是稳就业,维稳需要底线思维
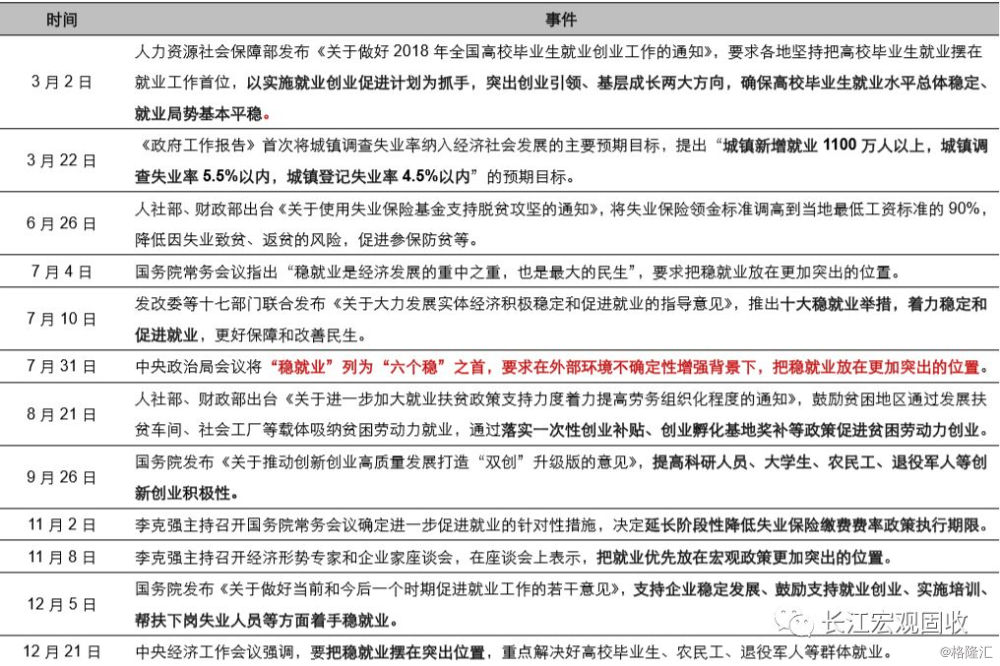
年中以来,“稳就业”被列为“六稳”之首,充分体现中央层面对就业的关注明显提升。就业关乎民生和社会稳定,是我国宏观政策调控的重要目标。年中以来,就业形势“稳中有变、稳中有难”[1],促进就业政策不断加码。7月31日中央政治局会议,明确将“稳就业”列为下半年“六稳”工作之首,要求在外部环境不确定性增强背景下“把稳就业放在更加突出位置”。此后,支持就业扶贫、鼓励创新创业、帮扶下岗等就业促进政策密集出台,“稳就业”的重要性明显提升。
表1:2018年年中以来,“稳就业”重要性明显提升
资料来源:中国政府网,财政部,人社部,长江证券研究所
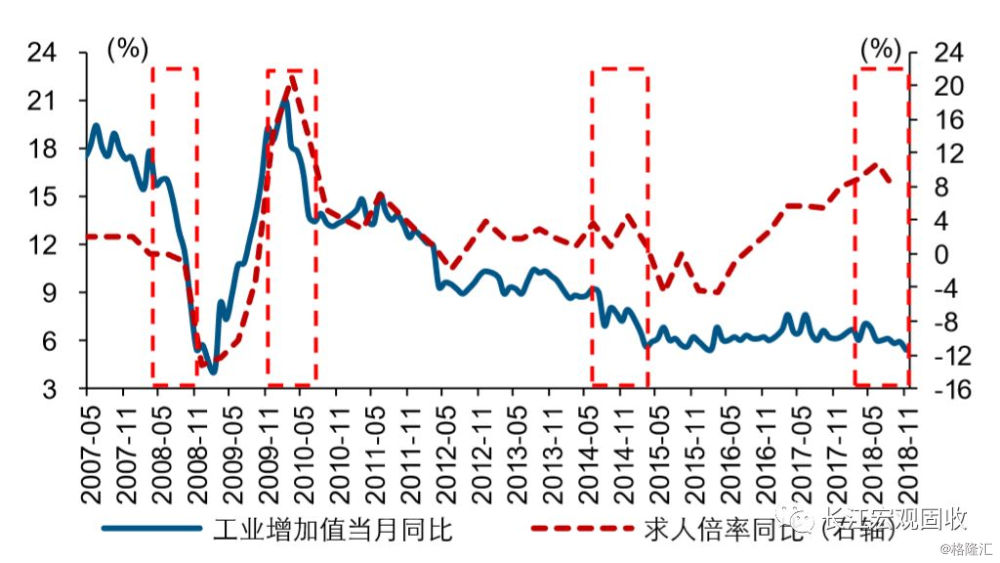
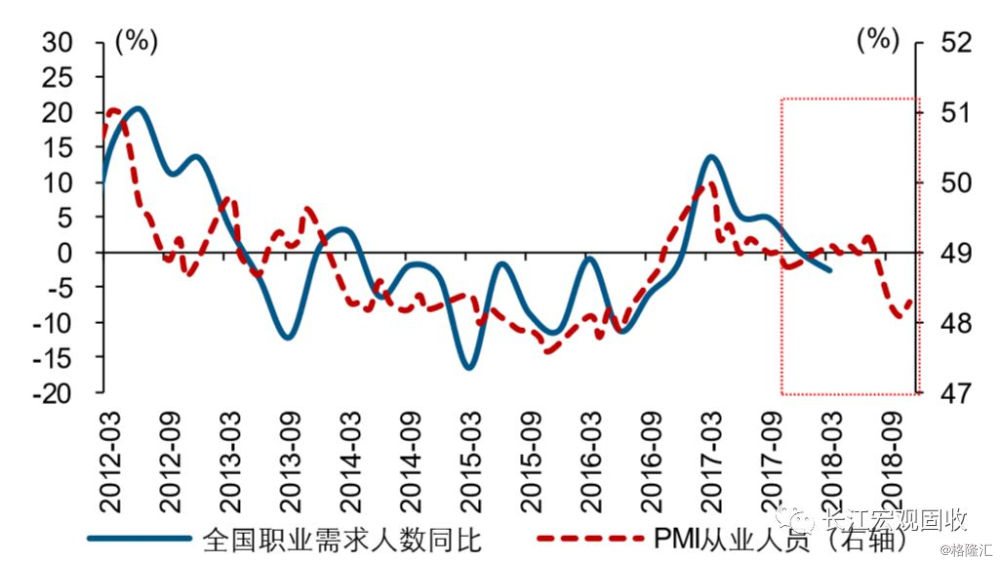
就业市场表现,是宏观经济的滞后反映;在经济下行压力仍在继续释放的背景下,“稳就业”要求宏观政策具有“底线思维”。就业市场表现,一般滞后于经济1-2个季度,是经济运行状况的滞后体现。伴随经济下行压力自年初以来逐步体现,全国职业需求人数的增速于1季度已进入负增长区间;反映就业市场供求关系的求人倍率增速,从年中开始出现趋势下滑;反映就业市场景气状况的PMI从业人员指数,3季度末以来加速下滑,已回落至近年来的绝对低位。
图1:求人倍率略滞后于工业增加值发生变化
资料来源:Wind,长江证券研究所
图2:近期,就业领先指标和全国职业需求增速已现疲态
资料来源:Wind,长江证券研究所
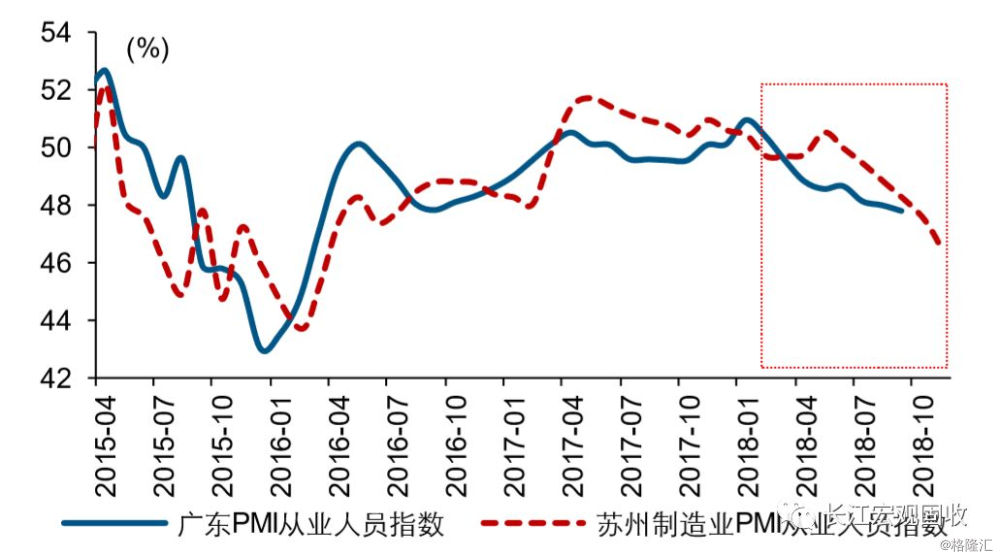
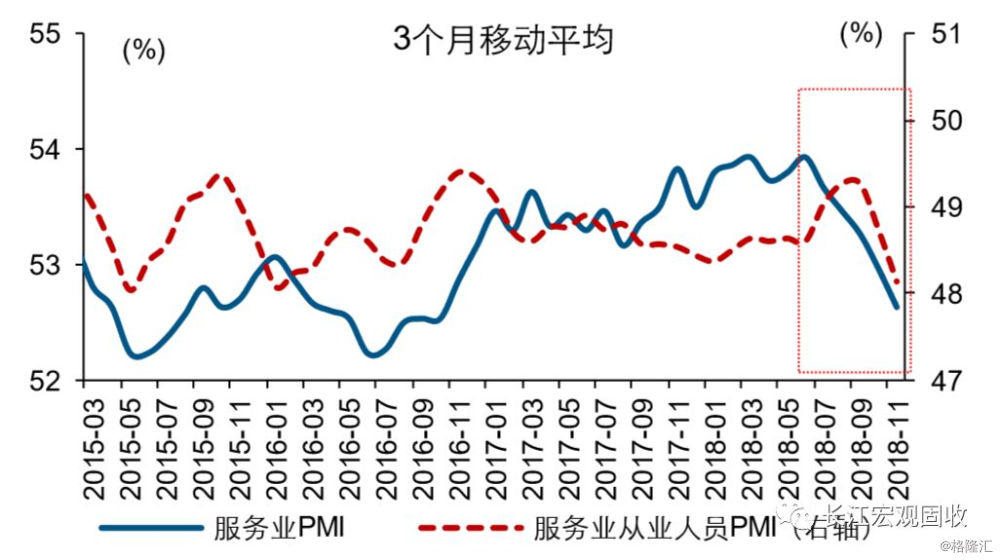
广东等经济敏感度较高的部分沿海地区,就业压力已开始加速显现;劳动就业吸纳力较强的服务业,景气度快速下滑,对就业的拖累也出现加速迹象。广东和长三角的苏州,属于典型的制造业聚集地;往年经验来看,这两个地区就业对经济的敏感度较高。广东年初以来就业景气就开始出现明显回落,苏州在年中开始体现。服务业是吸纳就业的大户,从年中开始服务业的景气度加速回落,拖累服务业的就业景气指标也从4季度起加速下滑。从经济和就业的领先滞后关系来看,就业市场的压力未来还可能会进一步体现。
图3:对经济变化较为敏感的沿海地区,就业指数已经回落
资料来源:Wind,长江证券研究所
图4:年中以来,吸纳就业能力最强的服务业板块,生产景气加速下滑
资料来源:Wind,长江证券研究所
保障就业相对平稳,需要适度的经济增速
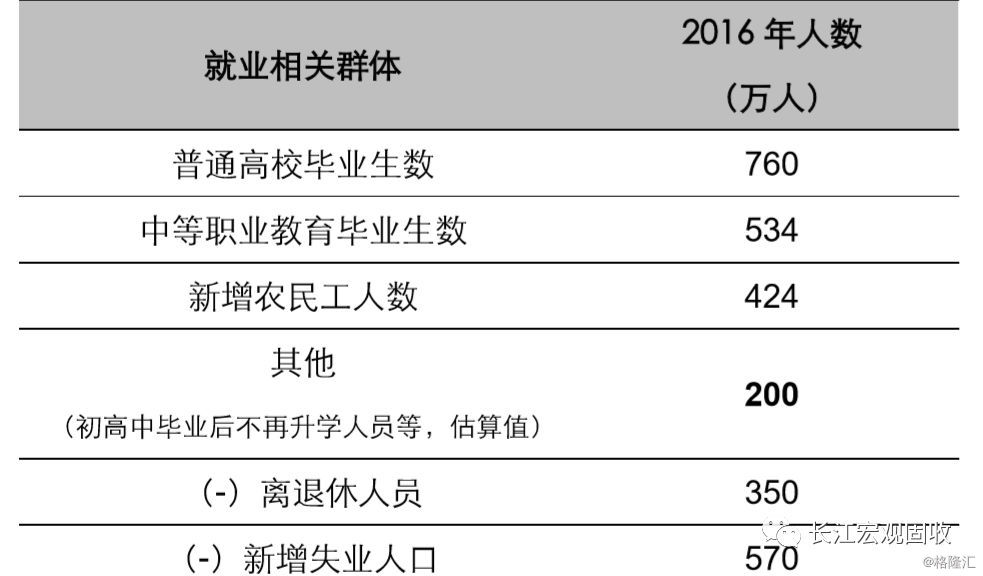
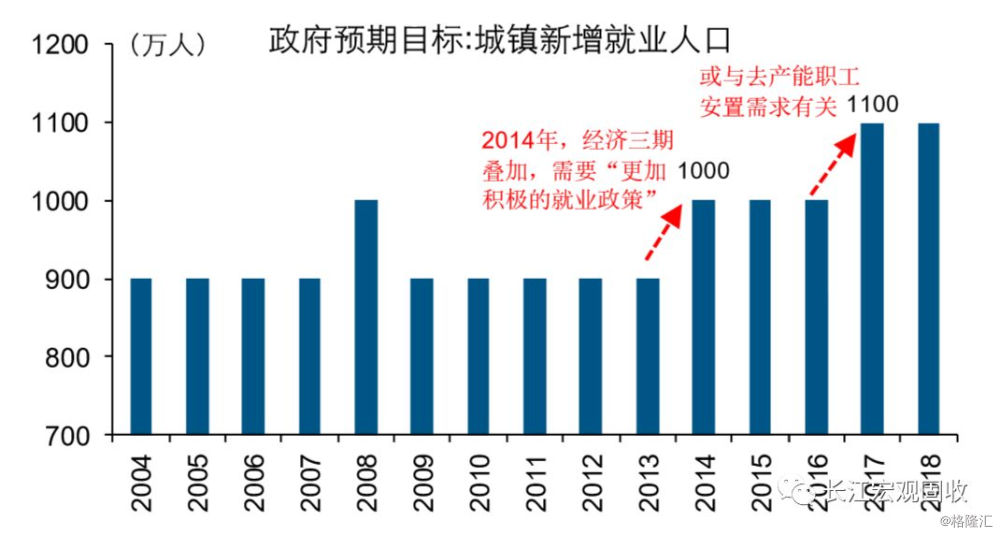
李克强总理2016年曾提出,“十三五”期间每年城镇新增就业规模不能低于1000万人,是稳定就业的“底线”。以2016年为例进行大致匡算,当年高校毕业生760万人、中等职业教育毕业生534万人、新增农民工424万人,以及初高中毕业后不再升学人员200万人左右等,共计1900余万人;测算结果显示,当年离退休等自然减员腾出的岗位350万个左右、新增失业人数约570万人[2]。2017年,我国上调城镇新增就业目标至1100万人,或与去产能职工安置需求增长存在部分关联[3]。
表2:2016年,新成长劳动力新增城镇就业需求底线约1000万
资料来源:中国政府网,财政部,人社部,长江证券研究所
图5:2017年,城镇新增就业人口目标上调至1100万人
资料来源:Wind,长江证券研究所
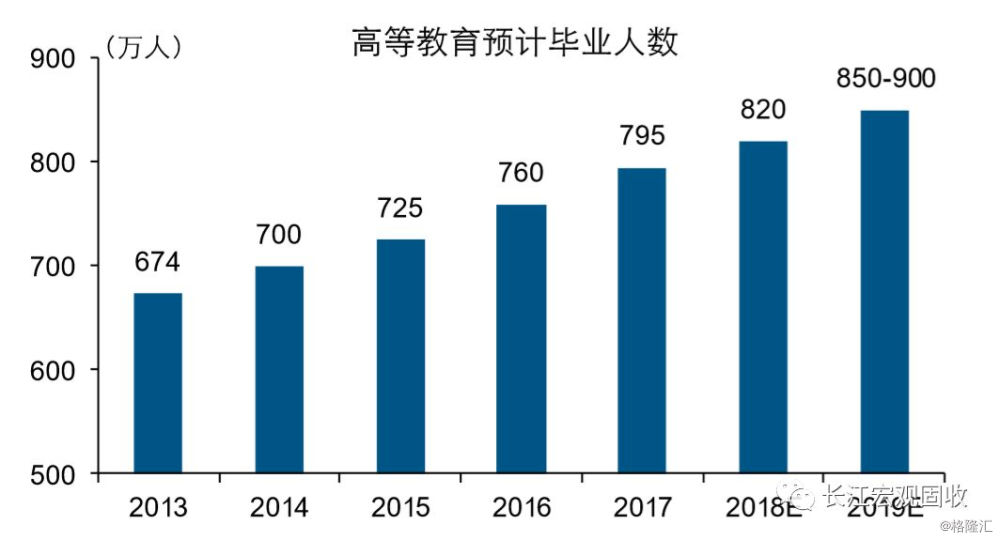
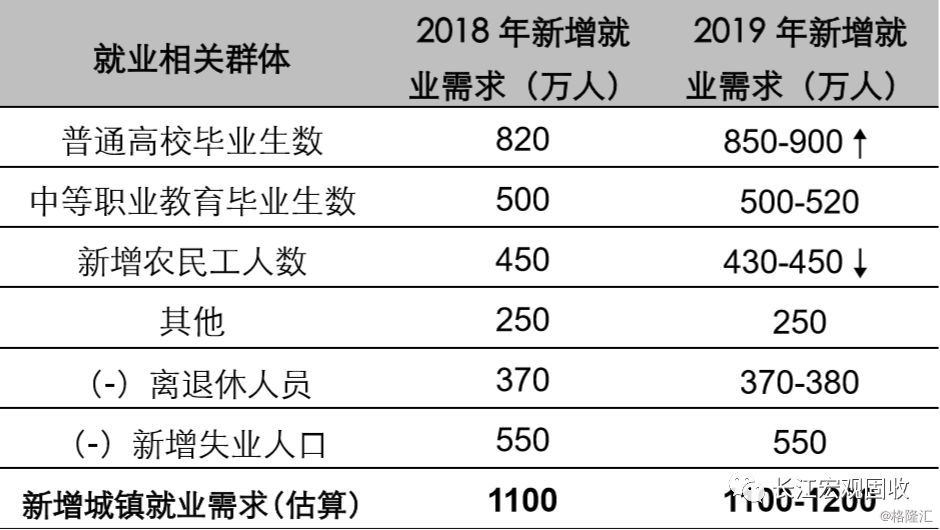
2019年,城镇新增就业规模在1100-1200万人,可保障就业市场的平稳运行。2019年,新增就业需求与高校毕业生、农民工等关联较大。具体来看:(1)高校毕业生与4年前招生情况关联较大,可根据历史招生推测2019年预计毕业人数850-900万人左右;(2)考虑到经济下行压力继续释放、或部分影响农民工外出意愿,2019年新增农民工或降至430-450万人[4];(3)伴随钢铁、煤炭去产能目标逐步完成,2018、2019年职工安置需求或将减弱,其他类就业需求或降至250万人左右。此外,综合考虑新增失业需维持在一定区间、以维持失业率的总体平稳[5]等,2019年新增就业在1100-1200万人左右,或可以保障就业市场的总体稳定。
图6:2019年,预计高校毕业人数或将继续增加
资料来源:人社部,Wind,长江证券研究所
表3:2019年,新增就业需求或为1100-1200万人左右
资料来源:中国政府网,财政部,人社部,长江证券研究所
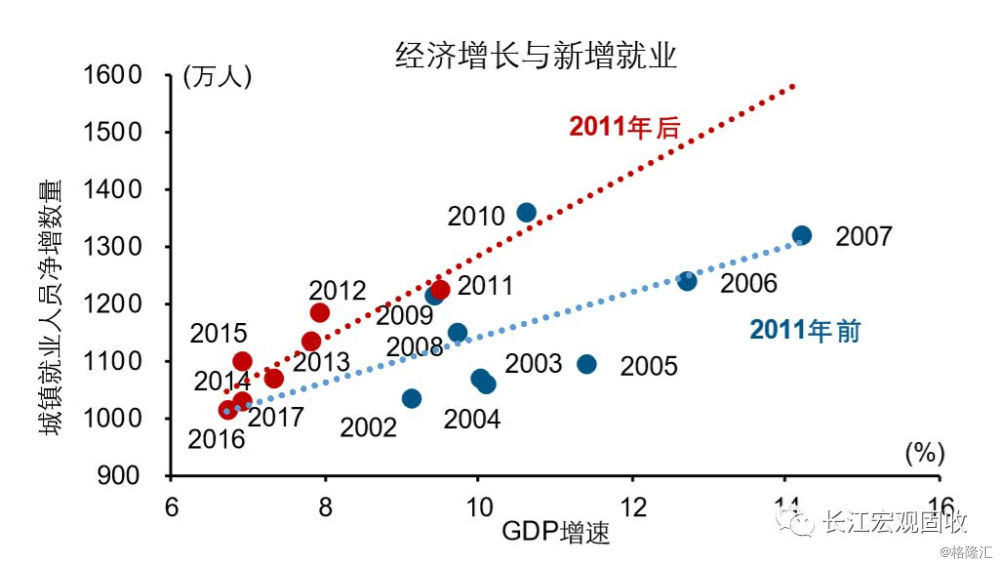
若保障2019年新增1100-1200万城镇就业岗位,GDP增速或需要在6.4%左右。我国GDP增速与城镇新增就业人员数量密切相关;在不同发展阶段,经济对就业的拉动作用略有差异。2011年我国开启转型以来,经济增长对新增就业的拉动有所增强,与我国产业结构升级、吸纳就业人数较多的第三产业占比持续提升有关。根据2011年以来,经济增速与城镇就业人员增速相对稳定的线性关系,可近似估算,若保障2019年1100-1200万新增城镇就业,GDP增速或需要在6.4%左右。
图7:2011年后,经济增长对新增就业拉动作用有所增强
资料来源:Wind,长江证券研究所
图8:2011年后,经济增长与就业人员增速的关系相对稳定

资料来源:Wind,长江证券研究所
政策调整进行中,稳增长与调结构再平衡
维稳信号持续释放,货币、财政协同发力
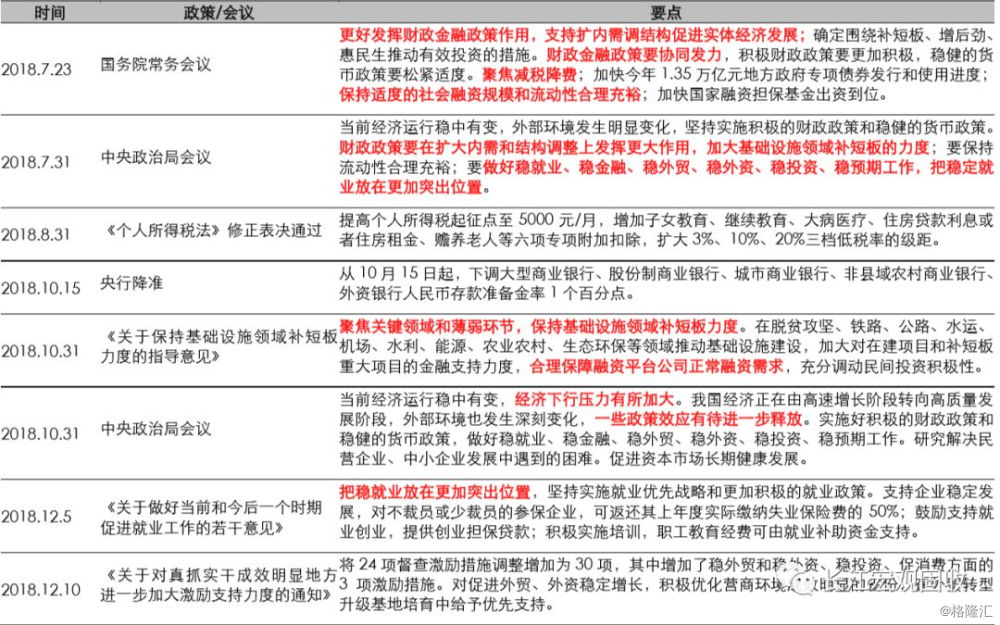
年中以来,政策维稳信号持续释放,国内政策逻辑由“调结构”为主,转向“稳增长”与“调结构”的再平衡。7月23日国务院常务会议,是政策调整开始的标志。在此之前,国内政策的重心更多聚焦于“调结构”,政策的高频词是“防风险”、“去杠杆”。7月23日国常会后,国内政策重心转向“稳增长”与“调结构”之间的再平衡;在“转型”框架下,结构性发力、维稳经济。已出台的政策主要包括,降低个人所得税、定向降准、基建“补短板”和促进就业相关措施等,从各个维度,释放积极维稳的政策信号。
表4:2018年年中以来,政策维稳信号持续释放
资料来源:中国政府网,财政部,长江证券研究所
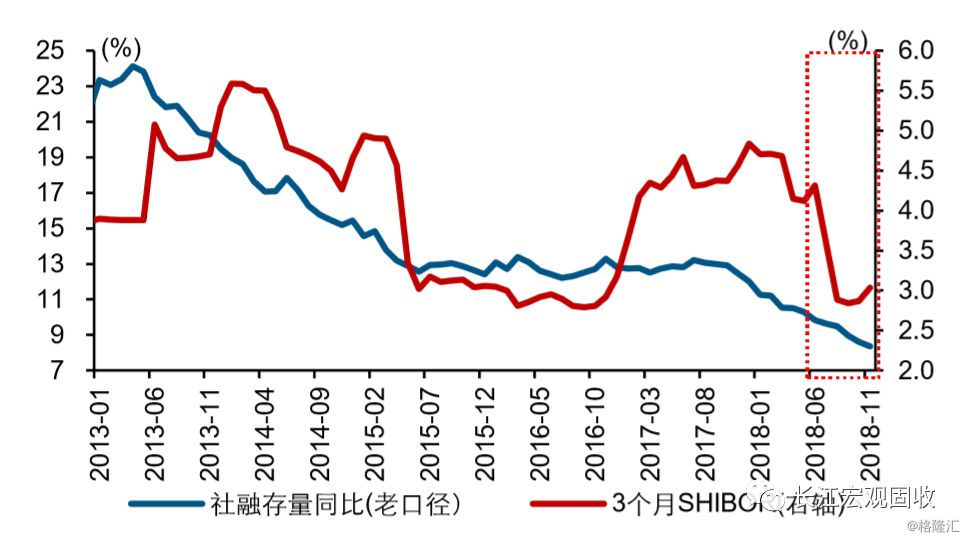
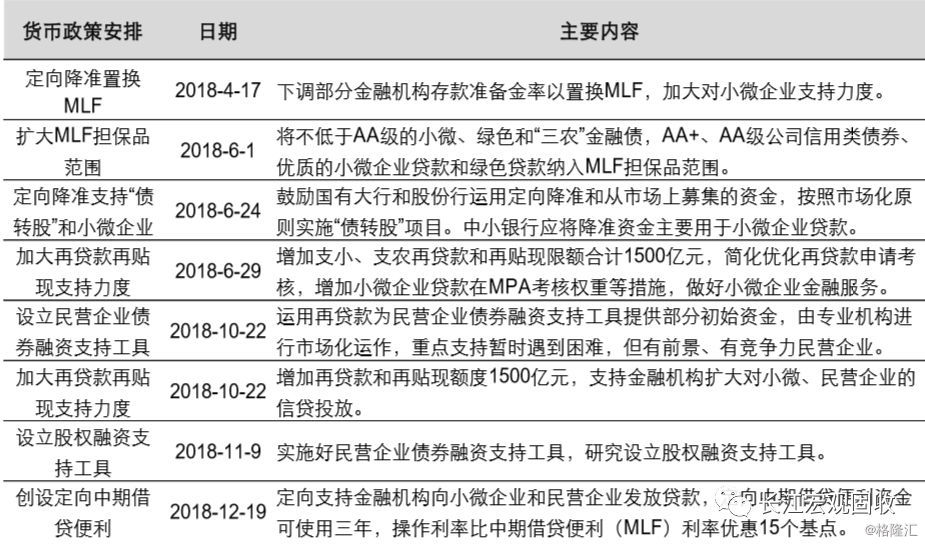
货币流动性“合理充裕”的背景下,央行出台一系列政策手段,引导金融机构信用派生行为的修复。年中以来,银行间资金成本快速下行,货币流动性环境进一步改善。以3个月SHIBOR利率来看,6月初的资金成本为4.34%,7月底已降至3.17%。与此同时,央行通过定向降准置换MLF、扩大MLF担保品范围和支持民营企业融资等方式,引导资金流向实体,疏通从“宽货币”向“宽信用”的传导。12月19日,央行创设定向中期借贷便利,向金融机构定向提供优惠利率的中期资金,支持小微企业和民营企业信贷。
图9:2018年以来,“宽货币”对冲“紧信用”,年中进一步宽松
资料来源:Wind,长江证券研究所
表5:政策注重引导资金流向实体
资料来源:中国人民银行,长江证券研究所
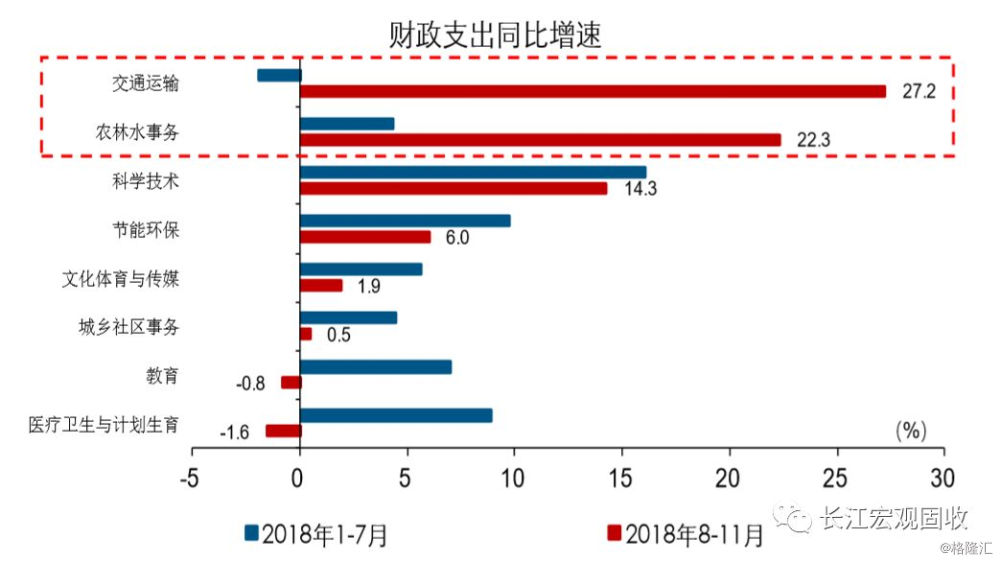
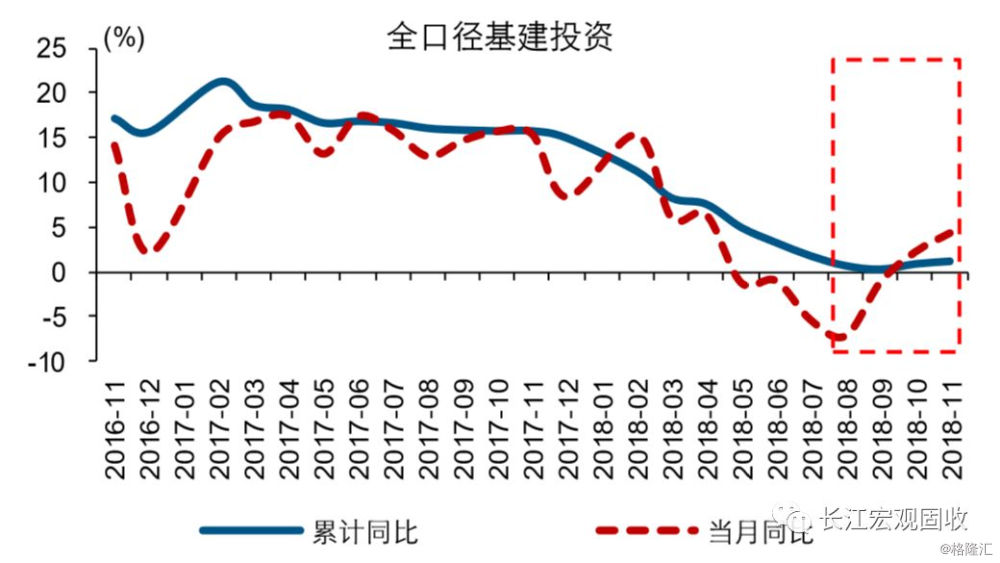
8月以来,财政政策的支持力度也在明显抬升,基建类财政投放力度明显加大,带动基建投资增速企稳回升。伴随《关于保持基础设施领域补短板力度的指导意见》等稳增长政策逐步落地,8月以来基建类财政支出的增速明显抬升;其中,交通运输类支出增速由前7个月的-1.9%,大幅回升至8-11月的27.2%,农林水事务支出增速也由4.3%回升至22.3%。基建类财政投放力度的加大,带动基建投资增速自8月以来逐渐企稳回升。
图10:2018年8月以来,基建类财政投放力度明显加大
资料来源:Wind,长江证券研究所
图11:2018年8月以来,基建投资增速开始企稳
资料来源:Wind,长江证券研究所
减税落地、提振内需,地产政策结构变化
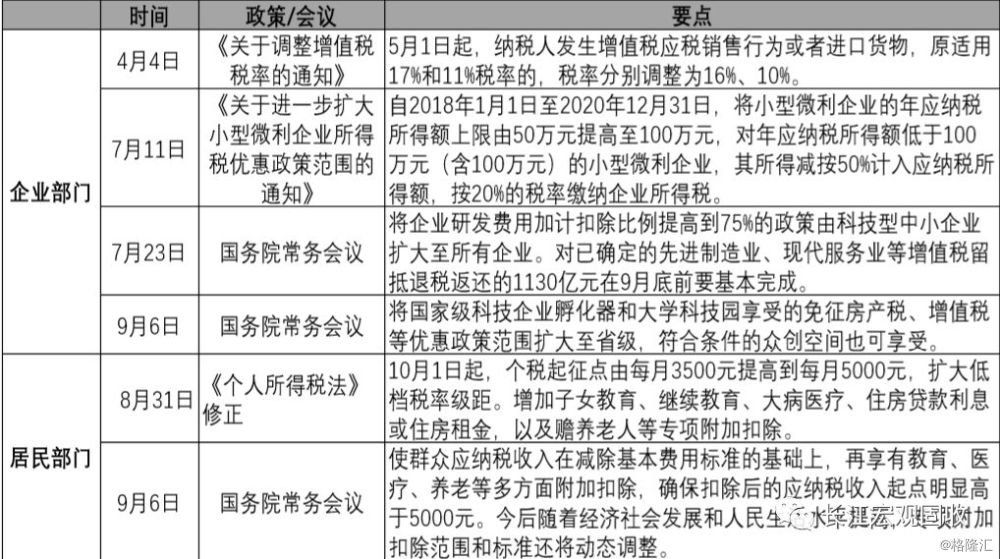
下半年,减税政策力度也在进一步加大,居民部门减税促消费、企业部门减税稳投资。近两年来,我国减税降费力度明显强于以往;特别是2018下半年,多个减税政策密集落地,也是稳增长重要的发力点之一。据财政部预计,2018年减税降费超过1.3万亿元、规模创近年来新高。其中,居民部门减税政策包括上调个税起征点等,通过“减税→居民收入→消费”传导逻辑、支持消费;企业部门减税包括,提高研发费用加计扣除比例、扶持小微企业发展等,通过“减税→企业盈利→资本开支”传导逻辑、影响投资。
表6:2018年下半年来,我国各项减税降费措施密集落地
资料来源:中国政府网,财政部,长江证券研究所
图12:降个税有助于部分对冲名义GDP回落带来的居民收入下行压力

资料来源:财政部,人民网,Wind,长江证券研究所
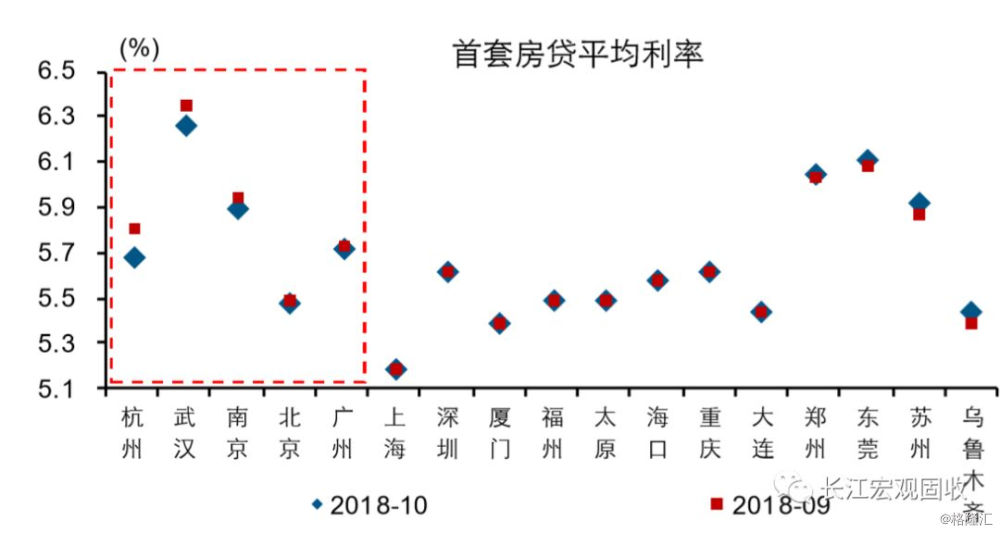
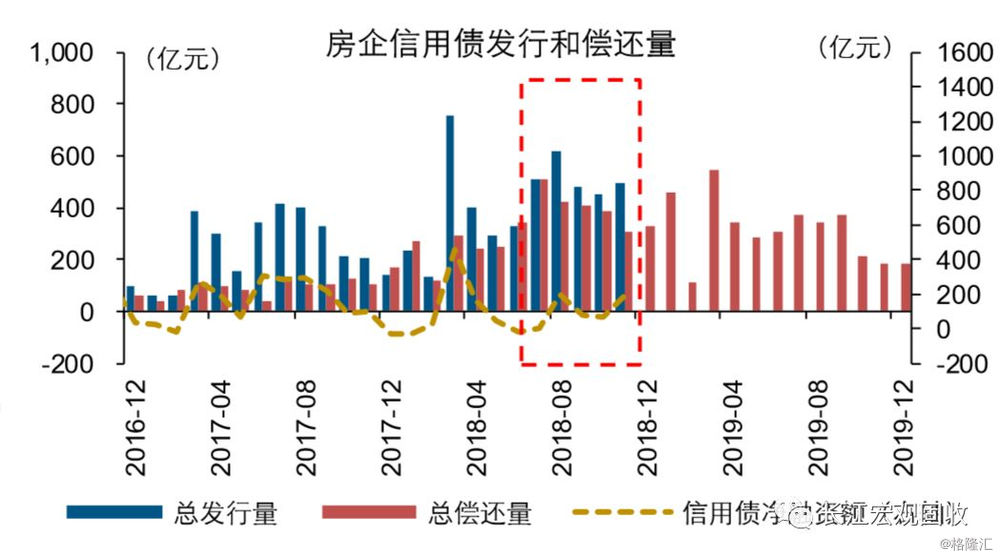
地产政策也出现一些结构变化,部分热点一、二线城市按揭利率下调、地产企业融资环境结构性改善。10月以来,北京、南京等调控较早、销售相对低迷的热点一、二线城市陆续下调房贷利率;全国35城533家银行中,房贷利率下降的银行占比从9月的0.56%提升至10月的3.56%。从房企融资情况来看,11月以来也出现了积极变化,多家房企发布境内外融资公告、债券发行密集获批[6];12月2日,发改委发文,将满足条件的优质房地产企业纳入企业债支持范围,助力部分房企融资环境边际改善。
图13:近期,部分热点一二线城市房贷利率下降
资料来源:Wind,长江证券研究所
图14:年中以来房企信用债发行较多,与到期偿还量总体相当
资料来源:Wind,长江证券研究所
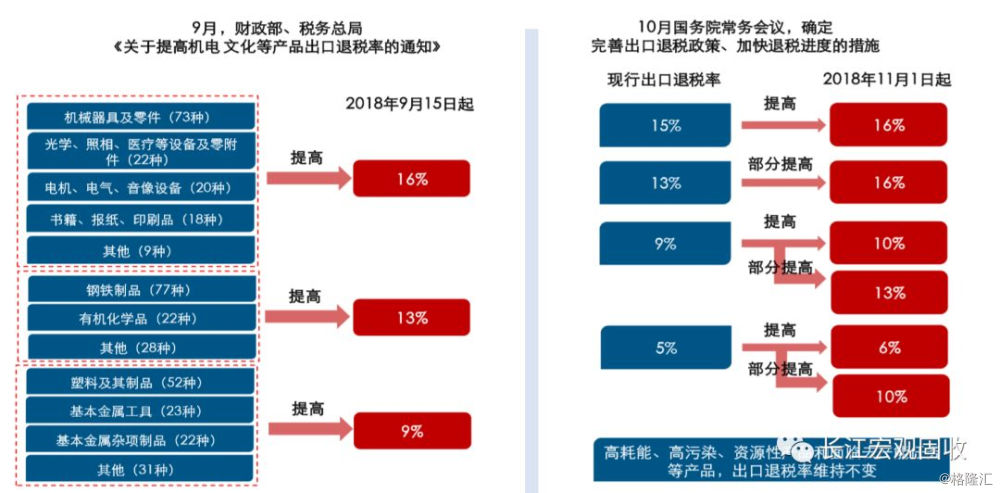
此外,政府加大出口退税力度、下调工业原料和设备等进口关税,部分缓解贸易型企业的经营压力。年中以来,我国先后两次提高部分产品的出口退税率,自9月15日起提高机电、文化等397类产品出口退税率,11月1日起进一步提高1172项、约7311亿美元(约占我国出口总额32%)的产品出口退税率,综合出口退税率提高幅度或超0.49个百分点。加大出口退税的同时,我国下调部分工业生产原料和设备等的进口税率,有助于降低贸易型企业出口成本、改善出口竞争力。
图15:近期,我国出口退税率接连上调,退税力度加大
资料来源:中国政府网,长江证券研究所
加速转型是头等要务,政策调整体现定力
不同于过往,政策维稳保持定力、不走老路
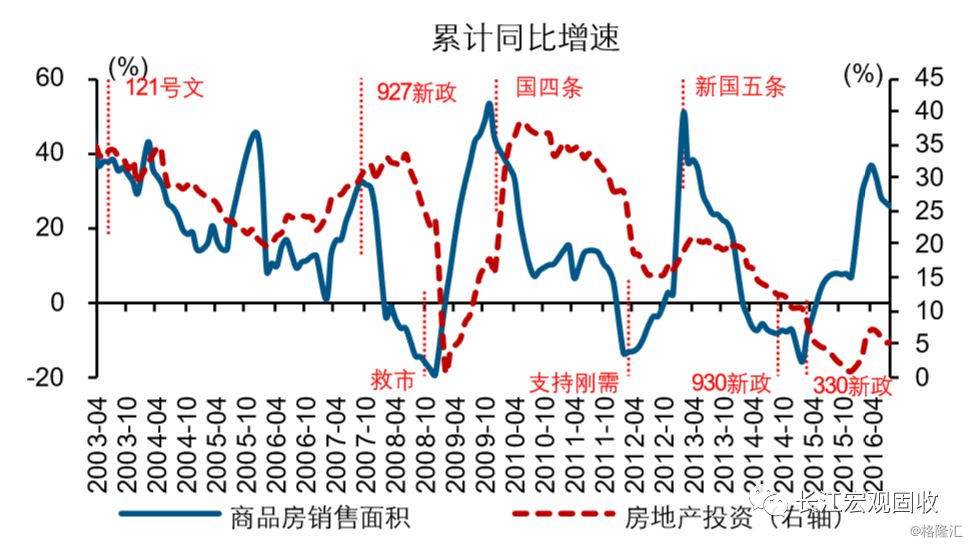
本轮政策维稳是在转型“攻坚战”阶段的维稳,政策的目的与手段,与传统周期相比大为不同。2011年之前,政策调控需要在就业与通胀之间进行抉择,通胀压力过高时政策转向收紧,就业压力提升时转向宽松,逆周期调控的手段主要依托基建与地产,经济与政策的周期性波动较为显著。2011年至2015年,经济处于转型前半段,政策需要通过有效对冲手段,保证经济增速的平稳“换挡”。2016年以来,我们进入转型“深水区”,政策需要兼顾“调结构”与“稳增长”的平衡,“稳中求进”,保障在相对平稳的宏观背景下,推进经济结构转型升级;政策维稳,更多采用结构性发力的方式。
图16:传统周期下,政策围绕通胀、就业进行权衡,经济周期波动较强

资料来源:Wind,长江证券研究所
图17:传统周期下,地产受政策调控影响、周期性特征显著
资料来源:中国政府网,新华网,Wind, 长江证券研究所
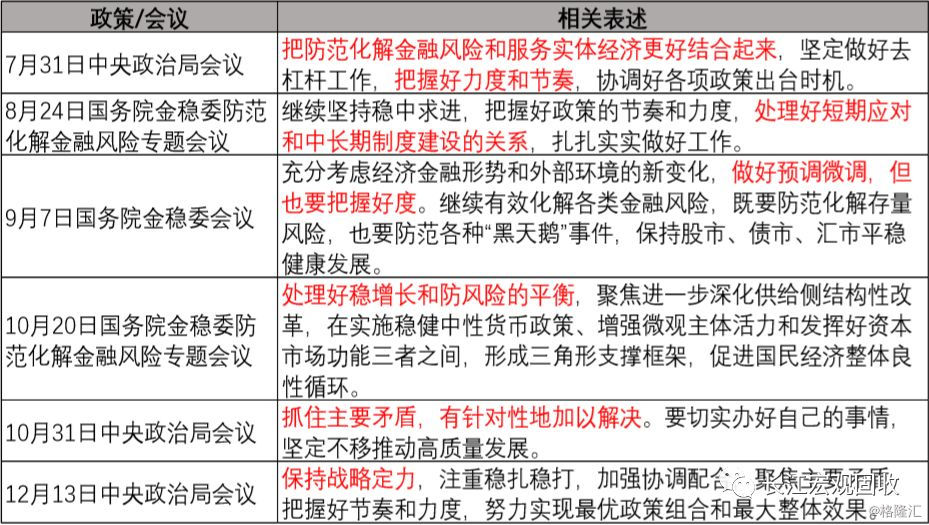
本轮政策维稳更加强调“战略定力”,注重把握维稳手段的力度与节奏。与传统周期不同,本轮政策维稳,是在2018-2020年“三大攻坚战”背景下展开的;稳增长的手段也体现出明显的“攻坚战”特征。“调结构”是政策中长期的方向,对应到“稳增长”措施上,强调“战略定力”、“把握好度”。财政与金融协同发力的同时,始终强调资金不能违规流向房地产和过剩产能相关领域,防范相关领域不当融资、过度融资风险等。
表7:本轮政策维稳,反复强调“保持战略定力”、“把握好度”
资料来源:中国政府网,新华网,长江证券研究所
图18:当前,防风险仍在持续推进

资料来源:中国政府网,新华社,Wind, 长江证券研究所
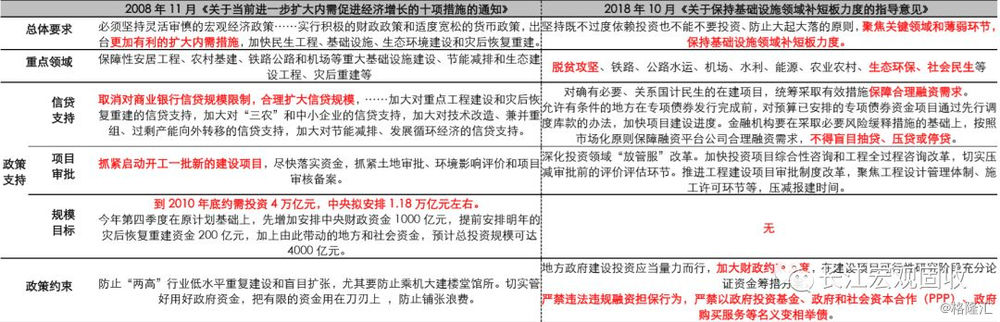
稳增长发力的方向也与前期不同,本轮基建投资强调“补短板”,注重“精准施策”而不是“大水漫灌”。7月31日中央政治局会议就明确指出,要“加大基础设施领域补短板的力度”;10月31日《关于保持基础设施领域补短板力度的指导意见》进一步明确,在脱贫攻坚、铁路公路、水利能源、生态环保等关键领域和薄弱环节,加大基建投资力度。与2008年“一揽子”计划明显不同,本轮政策维稳的同时,强调“防风险”约束。例如,政府文件中明确表示:“地方政府建设投资应当量力而行,加大财政约束力度”;对于违法违规融资担保、政府变相举债等基建融资,予以明令禁止。
表8:2018年基建补短板,或明显有别于2008年“一揽子”计划
资料来源:中国政府网,人民网,长江证券研究所
开前门、增后劲,稳增长操作结构性发力
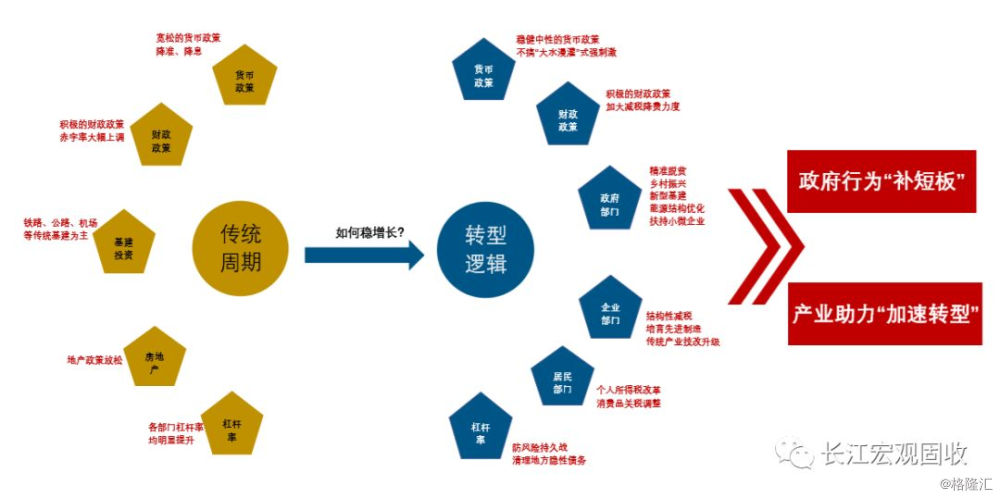
从稳增长发力点来看,本轮政策维稳主要围绕“补短板”、“增后劲”等转型逻辑发力。7月底以来,“补短板”成为新的高频词,落地在稳增长的政策操作中,基建补短板成为重要发力点,以乡村振兴、中西部基建等为代表。与此同时,以先进制造、结构性减税等为代表的“增后劲”政策,也在同步推进。转型逻辑下的稳增长操作,兼具“调结构”与“稳增长”的双重属性,与传统稳增长有着本质区别。
图19:转型框架下,稳增长的发力点明显有别于传统周期
资料来源:长江证券研究所
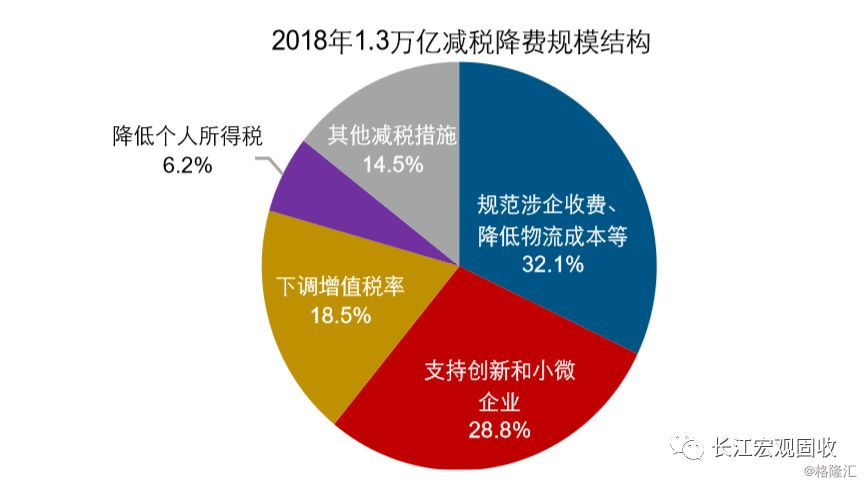
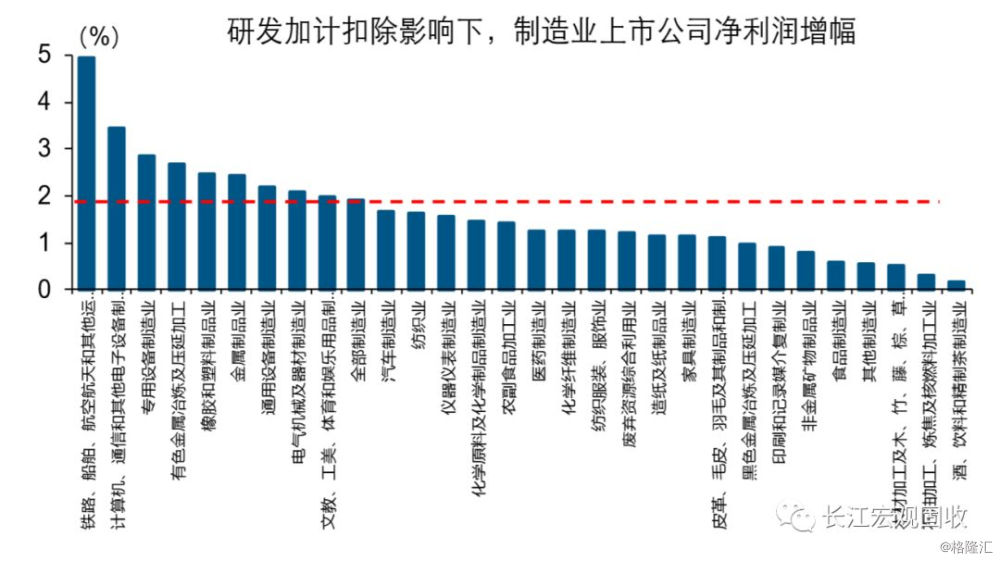
结构性减税政策,在提振经济的同时,也在促进产业升级发展。2018年的结构性减税政策,除了针对居民的个税减免之外,也很大程度上降低了企业的税负压力,并有效鼓励企业的创新研发动力。企业端的税负减免,主要通过降低增值税税率、规范涉企收费、降低物流成本等,减轻企业运营压力。此外,类似9月出台的“提高研发费用加计扣除比例政策”,可以有效激励企业加大研发投入,促进产业加快转型升级;受益行业主要包括,铁路船舶、计算机、专用设备等高研发投入行业。
图20:2018年减税重点在减轻企业负担,特别是创新和小微企业减负
资料来源:财政部,人民网,Wind, 长江证券研究所
图21:研发费用加计扣除等结构性减税政策,支持设备制造类盈利增长
资料来源:Wind,长江证券研究所
产业政策也在积极“增后劲”,重点加强对新兴产业的扶持和培育,加快推动产业升级。下半年以来,地方政策层面密集出台新兴产业的支持规划。从近期各地发布的产业政策来看,多数地区(特别是东部省份)政策支持重点,集中在高端装备制造、人工智能、集成电路、大数据等新兴产业领域;部分传统产业为主的中西部省份(如山西等),则着重推进传统产业绿色化改造等,推动地区产业的转型升级。
表9:近期地区产业政策,支持重点集中在高端装备制造、人工智能和集成电路等领域

资料来源:中国政府网,新华社,长江证券研究所
对冲式托底亟待加码,财政发力、货币护航
基建逆周期调节,结构分化体现政策定力
逆周期调节靠基建,补短板领域结构发力
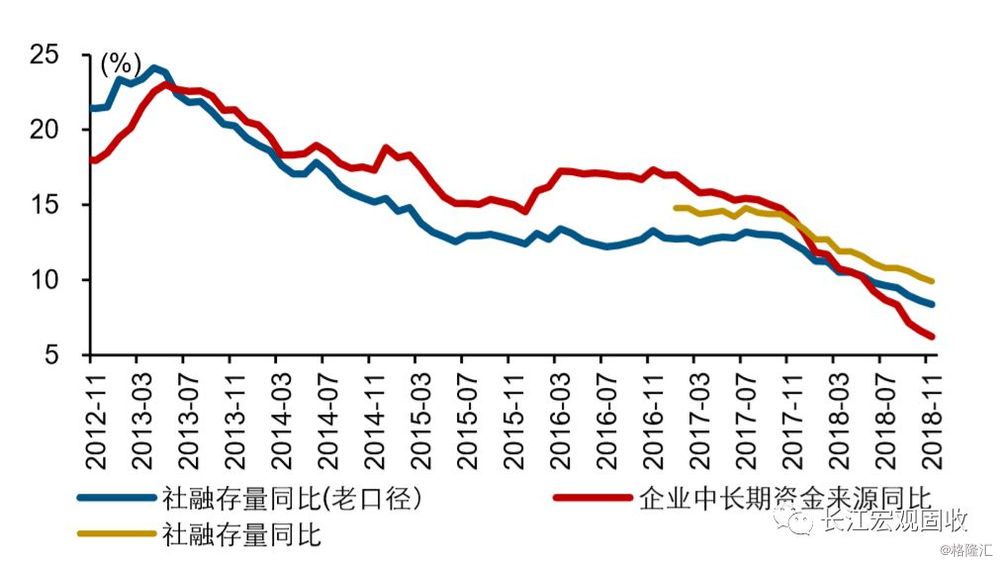
2019年经济下行压力继续释放,对冲式的托底政策,亟待进一步加码。2017年4季度以来,实体去杠杆加速推进过程中,信用收缩过快对经济的滞后拖累,还在加速显性化。截至2018年11月,社融存量增速已由前一年7月的14.8%回落到9.9%。其中,有效社融增速[7],由2017年7月的15.4%回落到6.2%,显著低于名义GDP增速。考虑到信用派生行为,领先于经济2-3个季度,经济下行压力仍将阶段性加速释放;相对应地,通过基建投资等政策维稳手段,进一步加码的必要性也在增强。
图22:社融和有效社融持续回落
资料来源:Wind,长江证券研究所
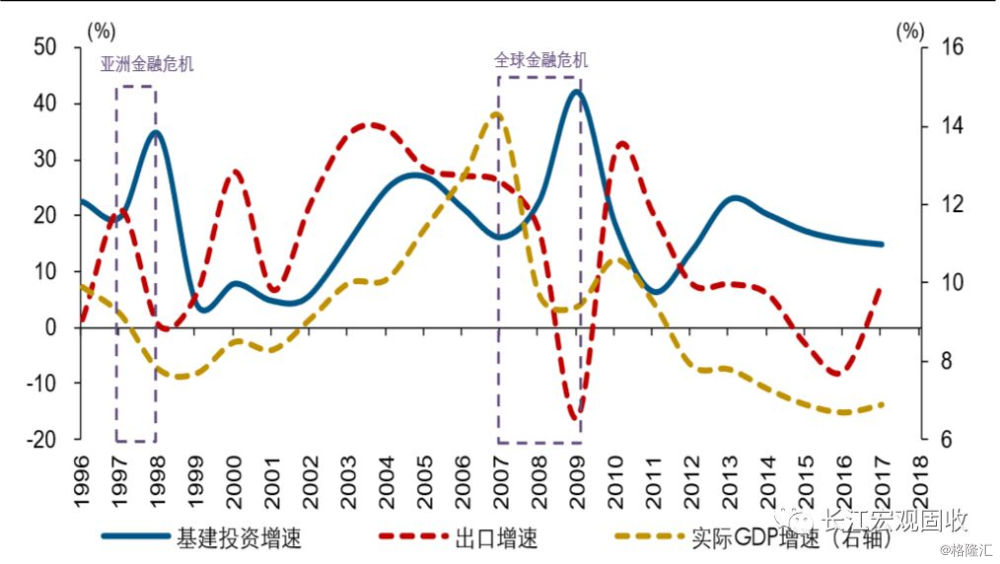
图23:基建投资是经济重要逆周期调节手段
资料来源:Wind,长江证券研究所
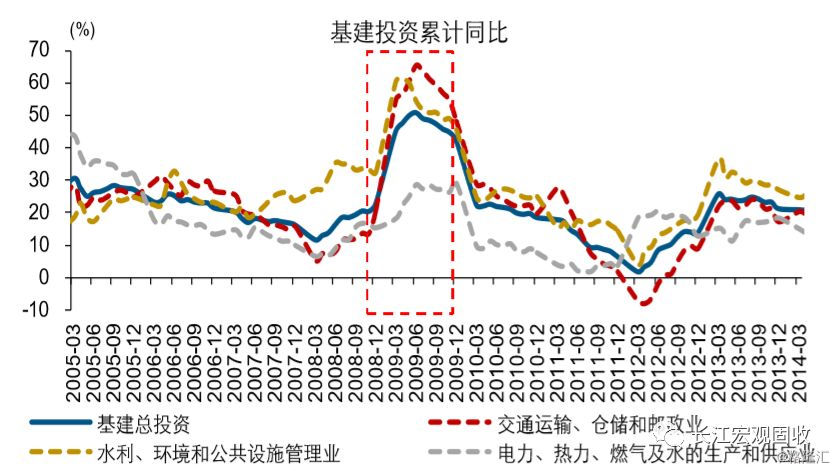
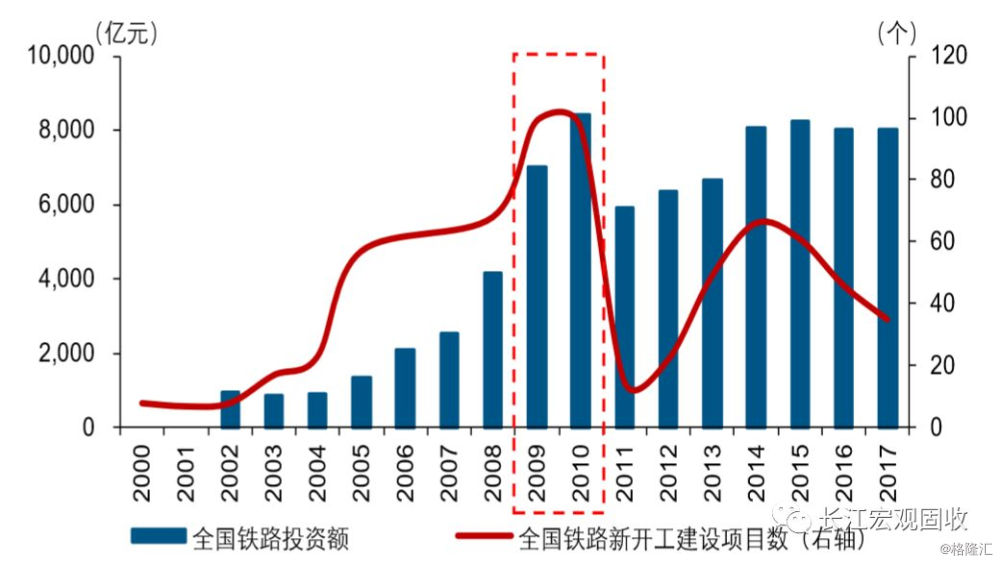
历史经验显示,交通运输、农林水事务等基建项目,经常是政策维稳加码的重要发力点。基建类投资行为,很大程度上由政府部门主导,是经济逆周期调控的重要抓手。例如,2008年底“一揽子”刺激计划启动后,基建投资增速由20%左右,大幅提升至40%以上。其中,铁路、公路等交通运输类,投资改善最为显著,2009年投资增速飙升至接近50%的水平;对应铁路新开工建设项目数量等指标,也较此前几年明显提升。水利工程、农村基建等水环公基建投资增速,这一时期也有明显的提升。
图24:2009年“一揽子”计划支持下,交运、水利基建增速大幅回升
资料来源:Wind,长江证券研究所
图25:2009-2010年稳增长阶段,铁路投资规模明显提升
资料来源:Wind,长江证券研究所
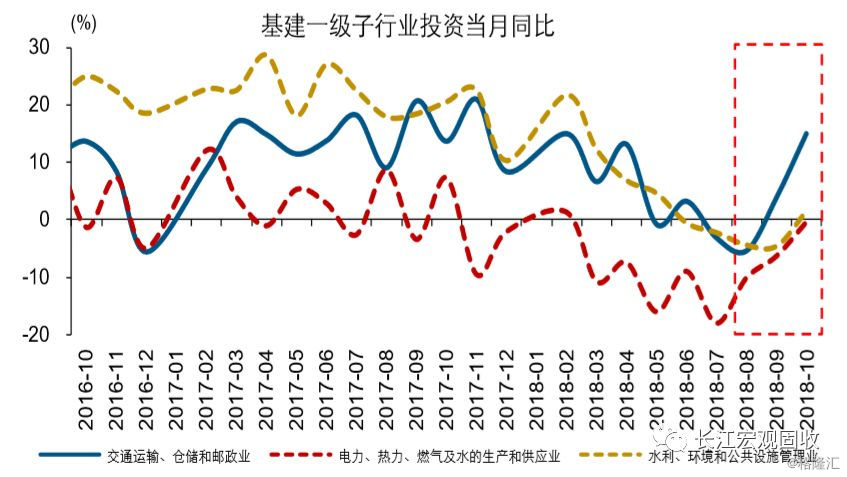
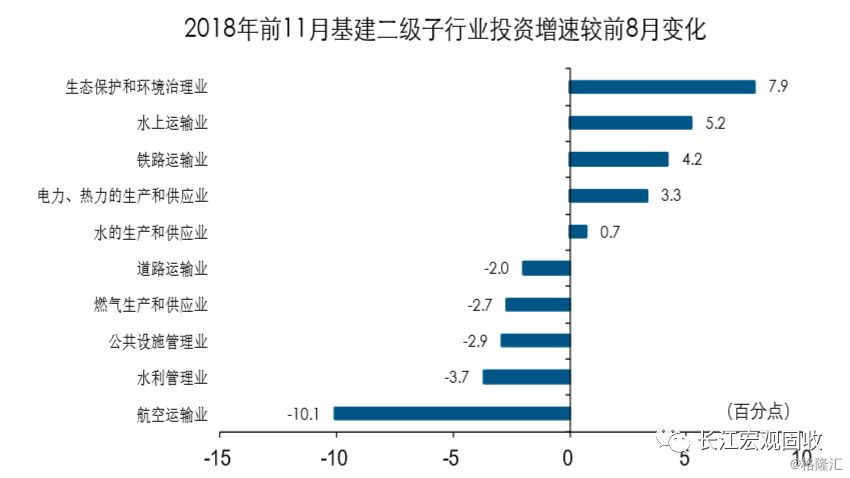
8月以来,在交通运输等分项的支持下,基建投资增速已逐渐企稳;稳增长对冲式加码的背景下,基建项目未来或将继续加快落地。伴随稳增长政策的密集落地,8月以来,基建相关行业投资增速普遍较前期明显回升;其中,交通运输类投资增速改善最为显著,已由2018年前8个月的3.1%,大幅回升至9-11月的7.3%。未来伴随政策维稳继续加码,中西部传统基建、东中部部分地区的新型基建等项目,或将进一步加快落地、开工。
图26:8月以来,交通运输类基建投资大幅回升
资料来源:Wind,长江证券研究所
图27:8月以来,生态环保、铁路运输等基建投资改善较显著
资料来源:Wind,长江证券研究所
高企的债务压力,约束地方投资发力空间
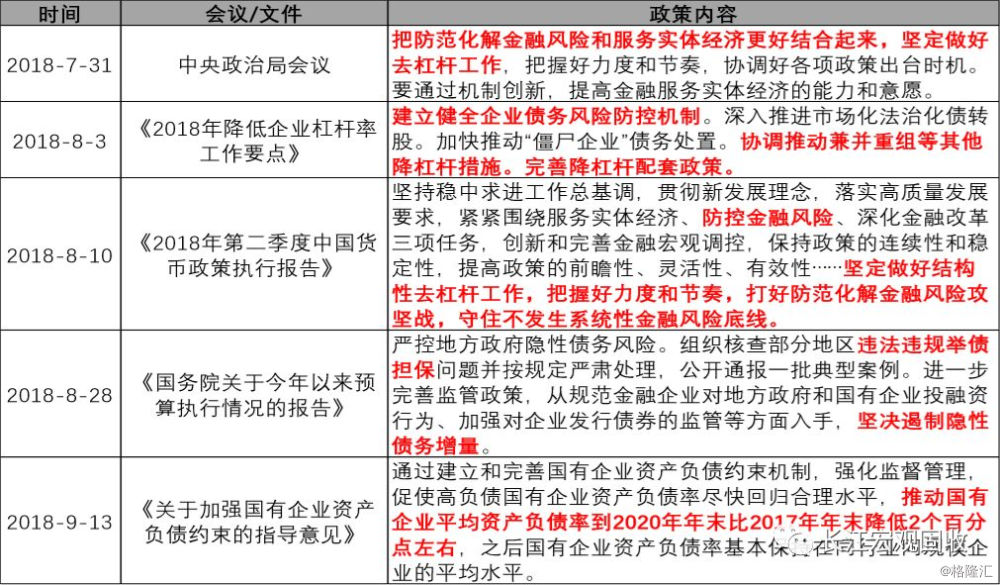
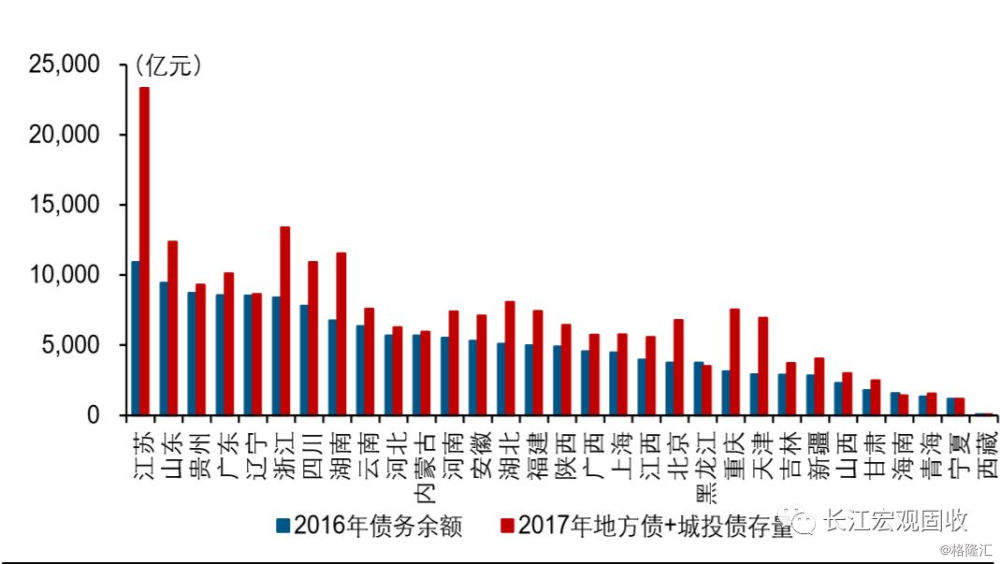
“防风险”背景下,高企的债务压力,对地方投资发力空间形成一定约束。2008年金融危机的政策应对中,地方融资平台是主要的融资渠道;实现稳增长的同时,地方债务压力也明显抬升。部分地区城投平台债务规模的量级,与显性债务大致相当、甚至更高。在“防风险”的背景下,以城投平台为代表的融资渠道,会受到政策的约束,地方投融资行为受到影响。
表10:防范风险的大方向不变,严控地方债务风险
资料来源:中国政府网,中国人民银行,财政部,长江证券研究所
图28:部分省份地方债+城投债存量明显高于官方公布的债务余额
资料来源:财政部,Wind,长江证券研究所
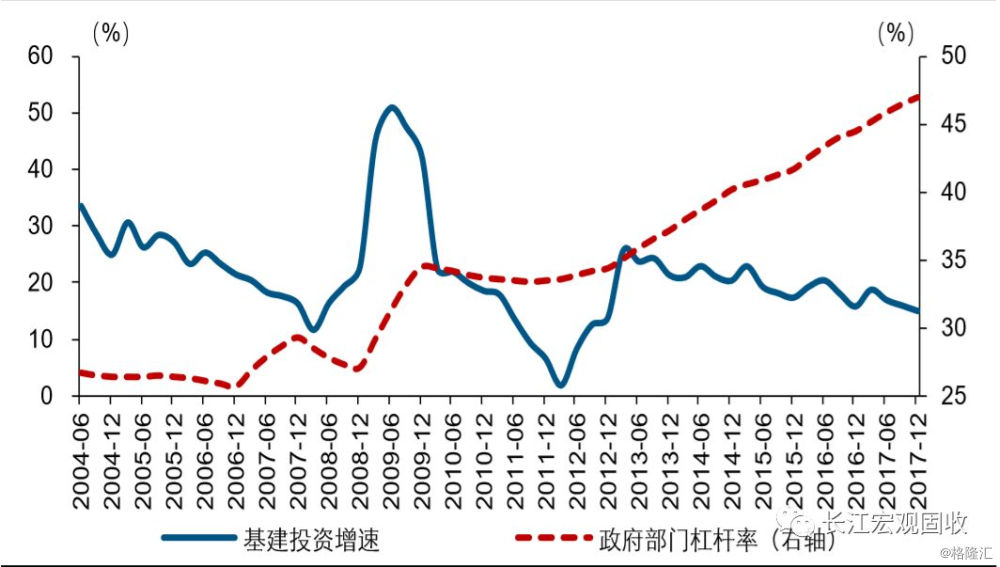
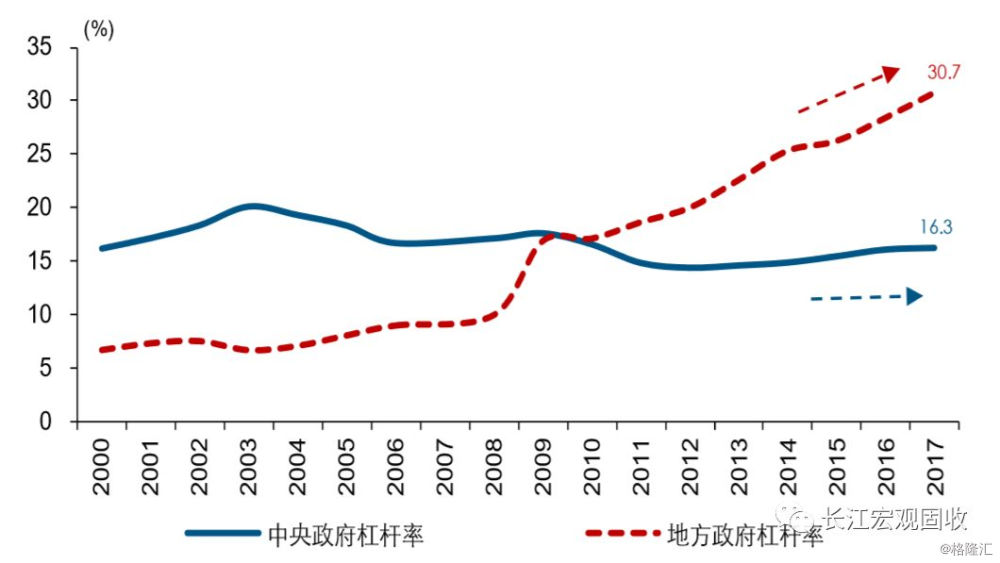
考虑到地方债务压力对政策空间的约束,本轮维稳或将转向中央层面主导。2009年“一揽子”计划实施以来,政府部门的杠杆率出现了明显提升,由2008年的30%以下,大幅提升至当前接近50%的水平。其中,地方政府杠杆率由2008年的10.0%,大幅提升至当下的30.7%;中央政府的杠杆率较为平稳,长期保持在15%左右的较低水平。“防风险”的政策背景下,地方维稳的空间明显受到债务压力的约束,本轮维稳或将由中央层面主导。
图29:近年来,伴随地方政府加码基建投资,政府部门杠杆率持续提升
资料来源:Wind,长江证券研究所
图30:当前中央政府杠杆率明显低于地方政府杠杆率
资料来源:Wind, BIS,长江证券研究所
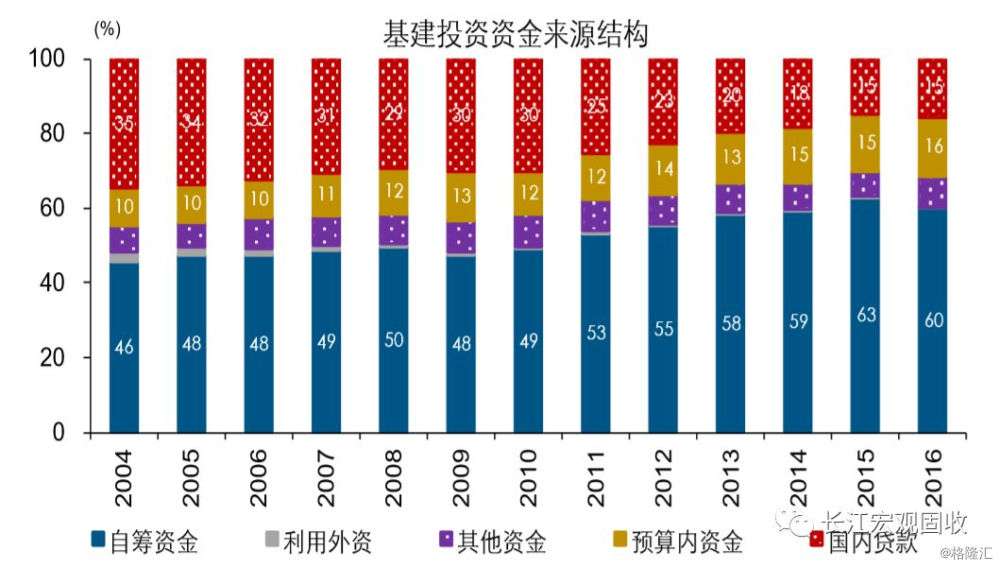
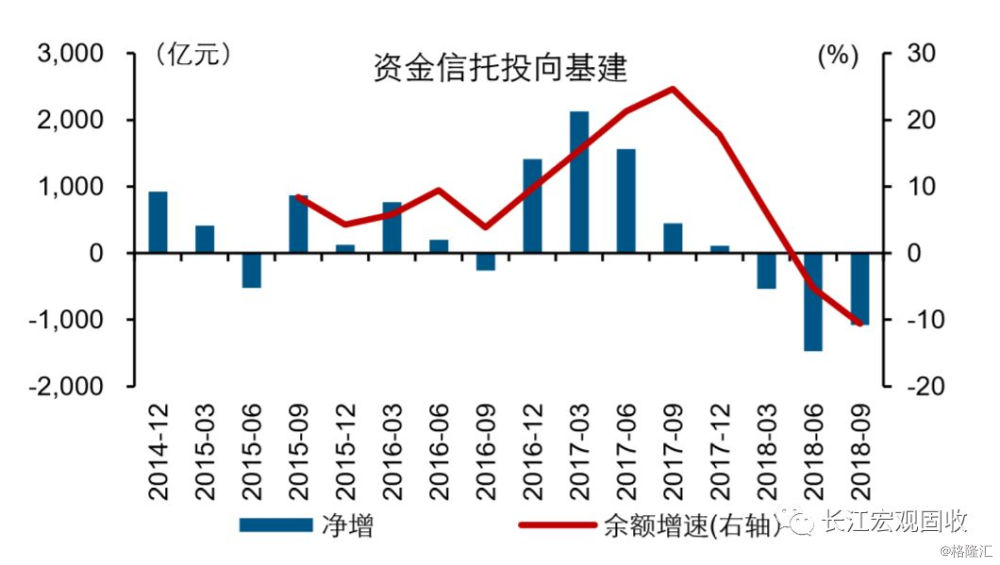
考虑到债务压力的约束、融资渠道的规范,基建整体发力的规模也可能受到一定影响。基建投资的资金来源中,预算内财政资金的占比只有15%左右,大量的资金需求是通过信贷、信托或其他自筹渠道等实现。在“防风险”背景下,非标类融资渠道会继续受到约束。以资金信托为例,投向基建的资金规模,2017年为净增加4261亿元,2018年前3个季度变成净减少3084亿元。禁止资金违规流向融资平台、地方违规举债从严管理等政策,未来仍将对地方投资意愿与能力形成约束。中性情境下,预计基建投资的改善幅度,或弱于传统稳增长阶段,预计2019年增速在8%左右。
图31:财政性资金更多需要信贷、自筹等配合,加上杠杆投基建
资料来源:Wind,长江证券研究所
图32:信托资金流向基建规模持续收缩
资料来源:Wind,长江证券研究所
积极财政是托底关键,广义财政提供空间
财政发力结构分化,中央层面或主导发力
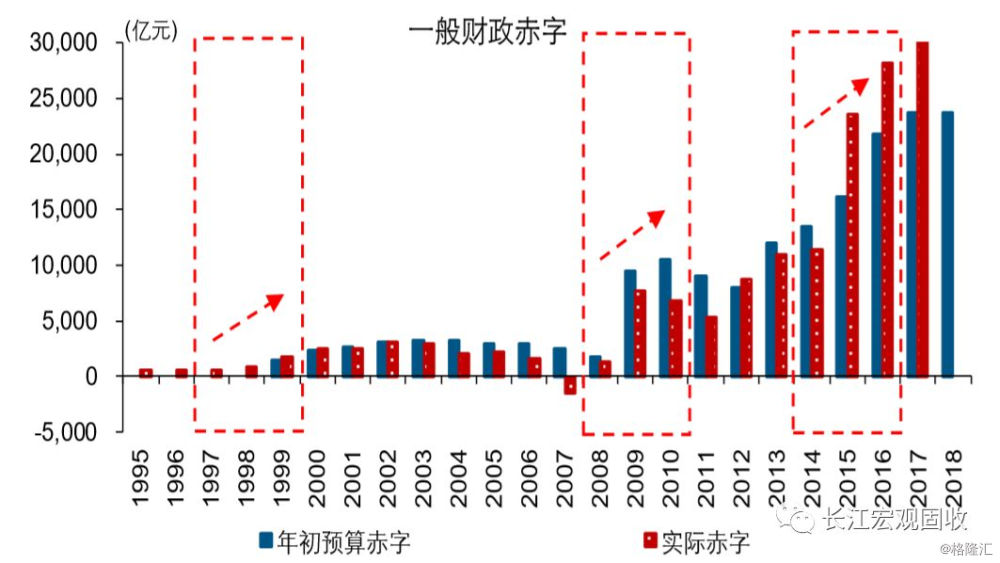
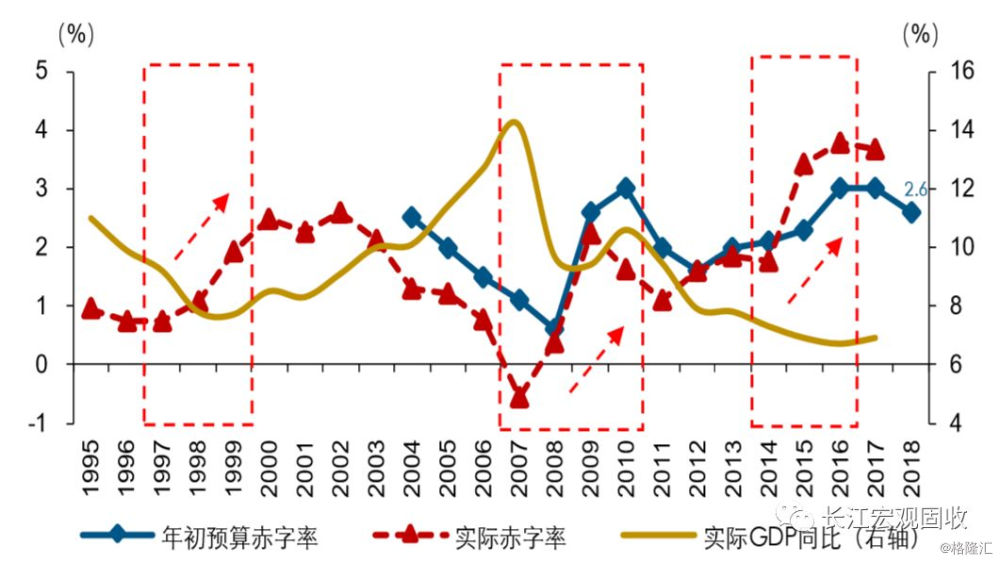
历史经验来看,财政赤字规模的提升,是稳增长操作的重要方式。“积极财政政策”,是稳增长发力的重要保障。经济下行压力较大的年份(如1998-1999年、2008-2009年、2015-2016年),财政通常会比较积极,通过提高目标赤字规模和赤字率的方式,为政策维稳打开空间。历史回溯来看,实际赤字率并非预算赤字率,可以通过结转结余资金的启用,将实际赤字率进一步提高,打开政策空间。
图33:积极财政发力阶段,赤字规模往往明显抬升
资料来源:Wind,长江证券研究所
图34:积极财政发力阶段,预算和实际赤字率趋于上行
资料来源:Wind,长江证券研究所
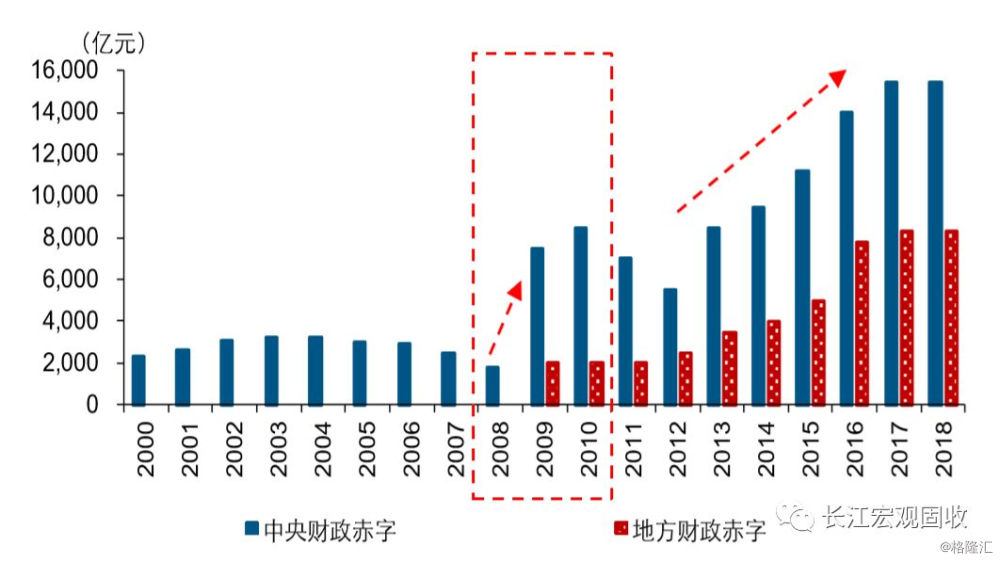
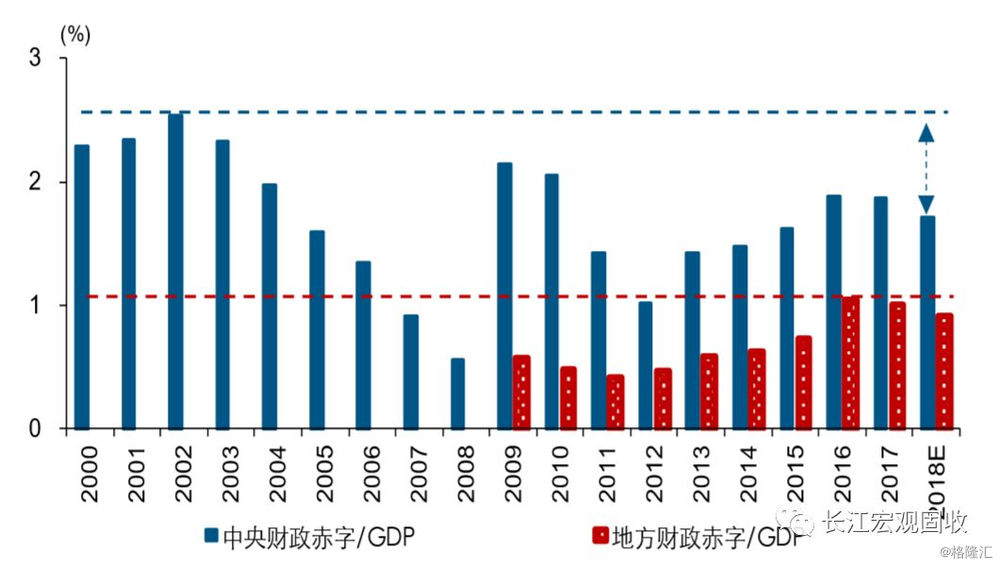
赤字规模的提升,有利于中央财政空间的打开;本轮政策维稳,中央层面发力空间值得期待。历史稳增长阶段,中央财政赤字提升往往更为显著。以2009年为例,中央财政贡献增量赤字金额达到5700亿元,占新增总赤字规模的比重为74%。赤字率视角来看,中央财政赤字率(中央财政赤字/GDP)曾阶段性超过2.5%,2009-2010年稳增长时期也保持在2.0%以上;2018年预计在1.7%左右。此外,中央财政结转结余资金,作为财政支出的“蓄水池”,近两年规模持续扩大,2017年底已近5000亿元。稳增长背景下,2019年中央财政加码存在空间。
图35:赤字规模提升,主要表现为中央财政赤字规模扩大
资料来源:Wind,长江证券研究所
图36:当前中央财政仍有一定加码空间
资料来源:Wind,长江证券研究所
评论 (0)