
今年有一家公司股价从年初至今涨了228%,非常强势。
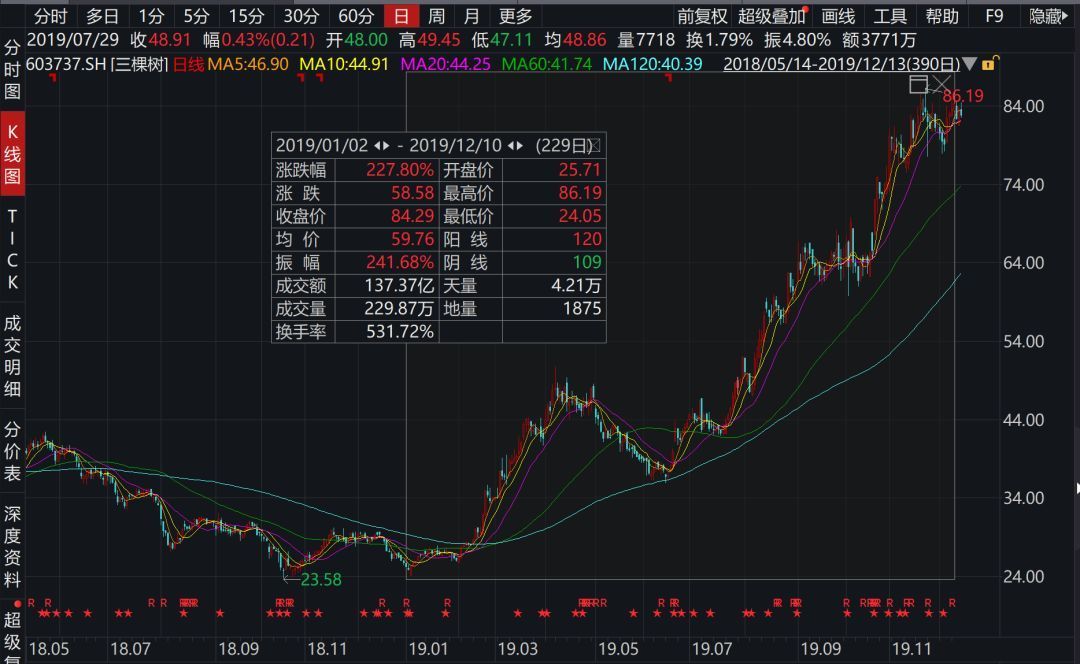
为何能翻两倍?一是公司是龙头,在国产替代和集中度提高中占尽优势。二是产能集中爆发。
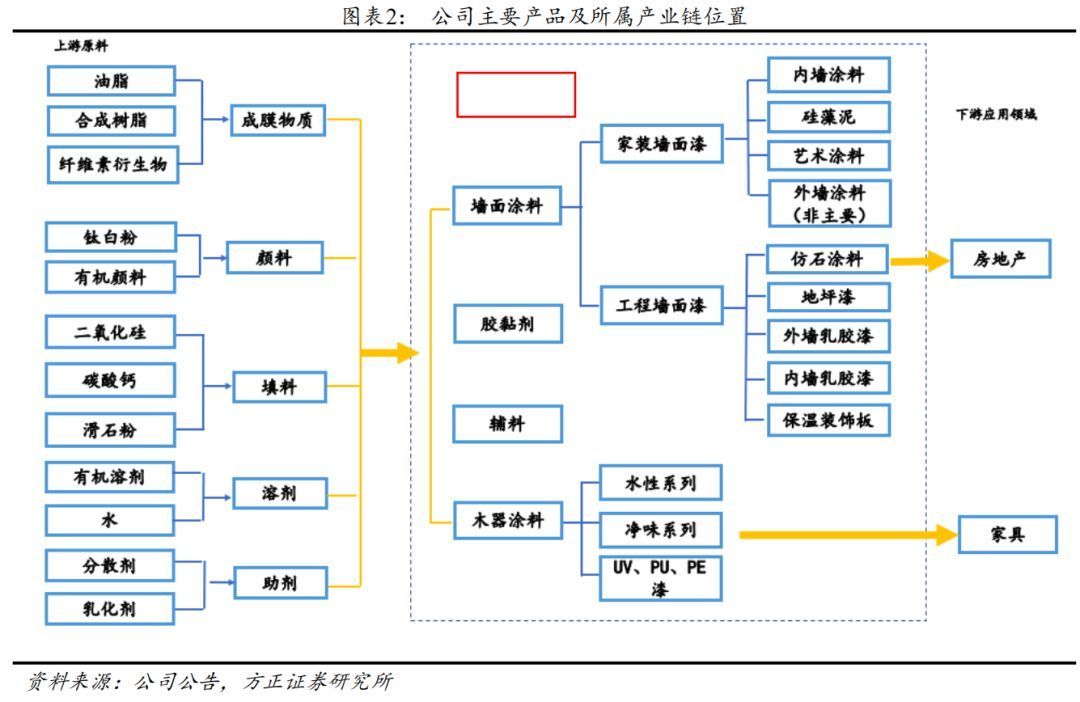
1、基本情况公司主营业务主要分为家装墙面漆、工程墙面漆、木器漆、胶黏剂、辅料五大板块,其中80%以上的收入由墙面涂料贡献。公司工程墙面涂料面向地产公司、建筑工程公司,属于 B端产品,家装墙面涂料主要面向家庭消费者,属于 C 端产品。
公司上游原材料主要有乳液、钛白粉、填料等,其中乳液用量最大,占原材料成本的约 30%-40%,其次为钛白粉等颜填料以及增稠剂、成膜助剂等助剂。上述原材料成本占企业总生产成本的比例高达约 90%,企业盈利能力对原材料价格敏感性强。墙面涂料的下游应用领域主要为房地产行业,木器涂料下游主要为家具行业。
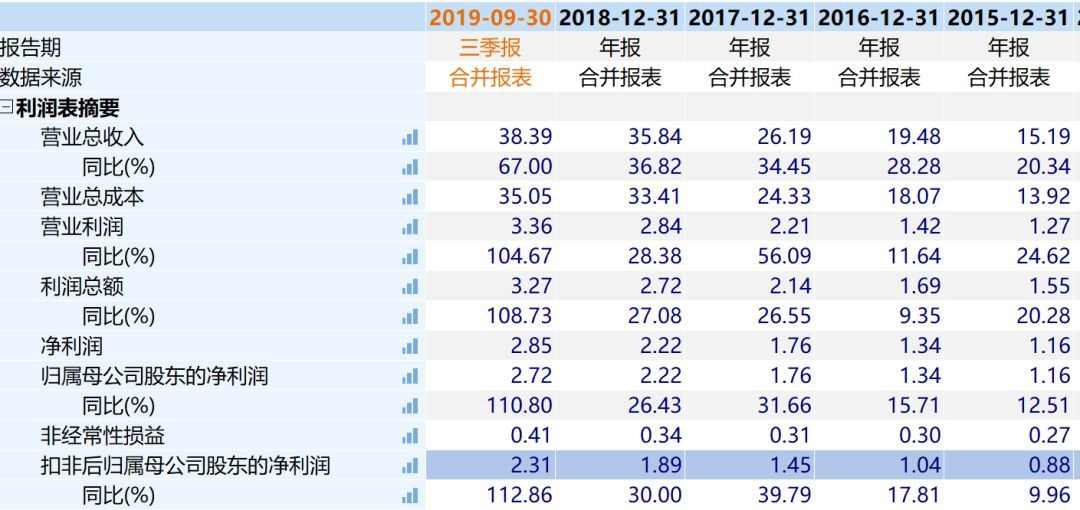
受益于产能的持续提升,公司墙面涂料产能2015年至2018 年连续爆发,由11.5万吨增长至73.5万吨。公司营业收入和扣非归母净利润持续增长,而且2019年前三季度呈现加速趋势,实现营业收入38.39亿元,同比增长67%,实现扣非归母净利润2.31亿元,同比增长113%。
为什么产能提升就能带来收入、利润的大幅增长呢?
因为公司是行业国产龙头,受益于国产替代和行业整合。
2018 年公司在工程建筑涂料端(to B 端)排名行业第二,在规模以上工程建筑涂料企业的市占率仅为 8.8%;在家装建筑涂料端(to C 端)排名行业第六,规模以上企业市占率仅为2.4%。
公司自成立以来前后分别与 40 多家房地产企业保持战略合作伙伴关系,目前中国前 10 强房地产企业里有 8 家企业与三棵树保持合作关系。
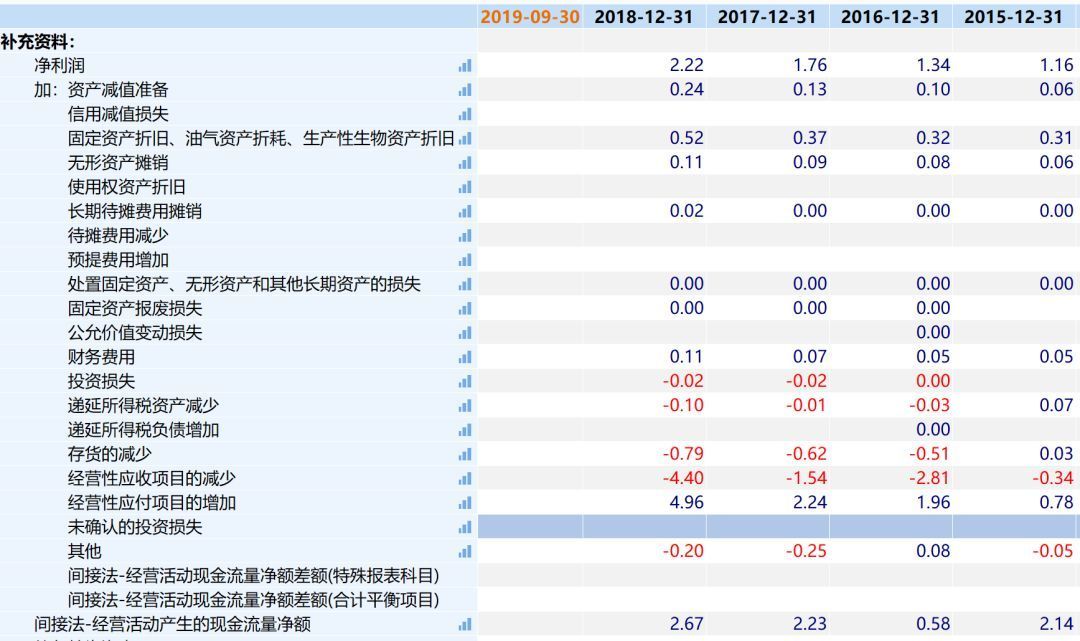
由于下游以房地产为主,尤其是大的房企为主,公司经营现金流一般。
2015年至2018年经营现金流分别为2.14亿、0.58亿、2.23亿和2.67亿,惊险比略高于1。其中影响最大的就是应收账款不断增长,尤其是2019年,应收账款达到了14.19亿元。
2、未来看点未来看点一是公司产能持续爆发:2019年产能更是将达到178万吨,同比增长100%以上。2018年,公司工程墙面涂料的销售额以及市占率排名全国第二,在行业中保持领先地位。
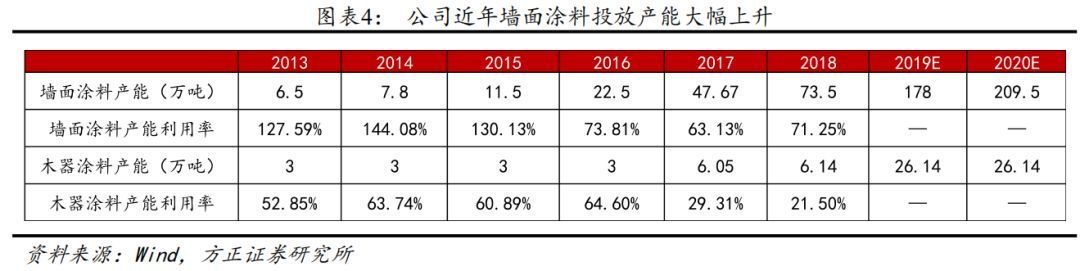
体现在在建工程,主要项目预算数31.57亿元,期初余额2.46元,本期新增3.71亿元,转固1.32亿元,余额4.85亿元,福建、安徽、四川等项目相继投产。
二是市占率提升和国产替代。
实际上,涂料行业规模更大,建筑涂料占所有涂料的产量占比约 36%。根据《涂界》统计,截止 2017 年,我国涂料行业收入 CR8 为 15.28%,远低于全球的 31.66%,其中排名第一的立邦,市占率为 4.09%。
在供给侧结构性改革的背景下,环保政策日益趋严将逐渐挤出大量小规模产能,同时下游地产商集中度的提升和全装修比例的上升,建筑涂料行业集中度将进一步提升,公司将在建筑涂料行业中持续抢占市占率。
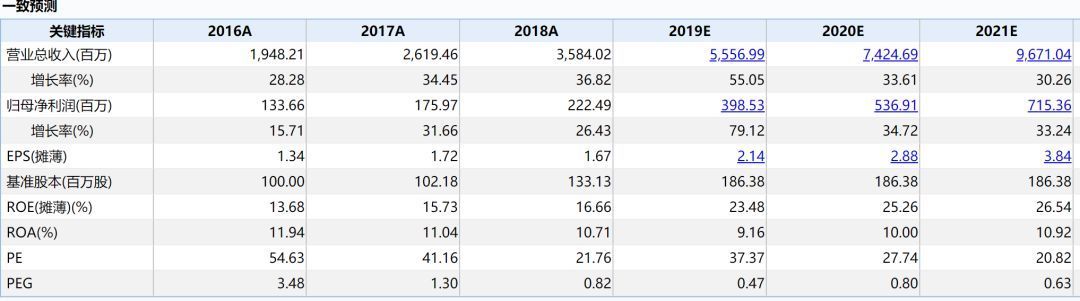
3、估值券商给的一致预期非常高,到2021年实现97亿营业收入,较2018年涨了两倍多,归母净利润更是高达7.15亿,给20-30倍的估值,市值不过是140亿至210亿,考虑到现在149亿市值,并不低估。
可是股价毕竟涨了2倍多,初善君去年底分享时,不过53亿市值,这家公司叫三棵树。
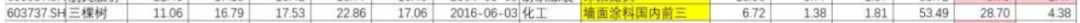
隐形冠军的寻找方向,初善君之前就说过:大市场、小公司。这样投资起来才够劲。
评论 (0)