
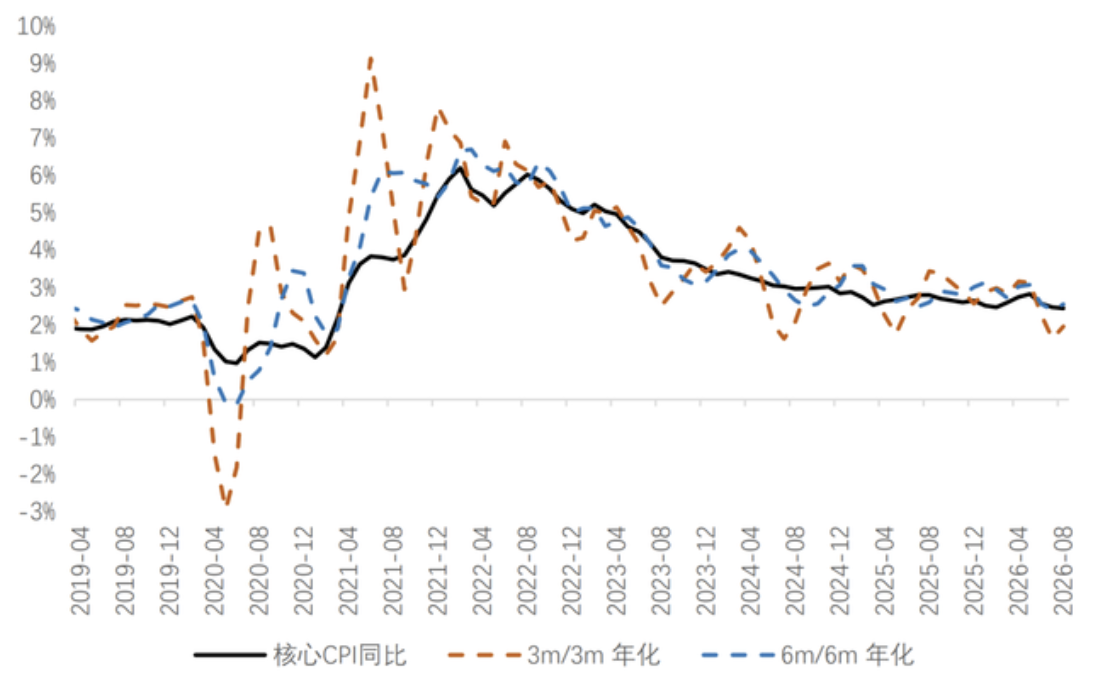
国金宏观认为,美国去通胀"最后一公里"或永远无法抵达——服务价格轮番扰动、商品端冲击首尾相接,暂时性因素正悄然固化为结构性顽疾。联储手握的或许只有一次25bp加息空间,加与不加皆非数据驱动,而是政治信誉的博弈。真正的政策变局,取决于AI究竟是生产率革命还是泡沫引擎。
相比于“不加息”的情况,“只加一次息”对联储信誉的维护也好不到哪儿去,加与不加纯粹是主观意愿,而不是客观需要。去除波动项后的通胀数据和基本面情况也支持开启新一轮连续加息周期,保持利率不变依然摆在9月FOMC桌上供联储官员选择。
从2025年初开始,市场习惯用“最后一公里”来描述美国去通胀进程;但从现在回头看,这“一公里”可能永远也无法抵达。对于内生经济而言,美国正在经历一轮又一轮的服务价格扰动接力:约四分之三的高敏月度波动最终被后续反向所抵消。每一次单独看,都有足够理由被解释为“暂时性”,但当暂时性因素开始轮流出现,暂时本身就逐渐变成了一种结构。
商品通胀更是无法回到公卫事件前的通缩环境。2020年以来,全球先后经历公卫事件、俄乌战争、全面关税以及中东冲突的冲击。当新冲击到来的间隔短于旧冲击的消化时间,单次冲击即使不是永久性的,商品端通胀也可能表现得更长久。好在对于商品消费而言,美国的利率仍“足够有限制性”。
当越来越多分项开始以不同时间、不同节奏对总通胀形成边际贡献,其持续性正在变得更加难以判断。对于联储而言,这种通胀比2022年更难处理:2022年的政策紧缩方向非常清楚;今天则是通胀没有高到迫使联储连续加息,却又足够顽固。
因此,联储面临更现实的问题是,似乎只有一次25bp的加息空间,那应该在什么时候使用,又希望换来什么?如果只加一次,真正最明显的政治意义可能只是向市场证明沃什并不是特朗普的“提线木偶”,同时给特朗普中期选举增加一点压力。换言之,保持利率不变也依然摆在9月FOMC桌上供联储官员选择。
但如果下一次会议马上停止,这种“独立性展示”反而会变得更难解释:既然只需要加一次,为什么这一次非加不可?倒过来看,不加息的市场后果才是最沉重的包袱,而不是连续62个月高于2%通胀目标所对应的实体经济。
真正决定中期政策方向的,还是AI究竟能够带来生产力提升,还是主要制造投资需求。更宏观的角度看,美国面临的根本问题是经济结构从消费转向投资的过程中面临周转效率下降,通胀和高利率都是经济转型的结果,这些也并非联储能解决的。相比货币政策,经济转型阶段的财政政策,以及美国财政融资才是当前政策急所。
0
评论 (0)