
踏歌智行IPO遭13项拷问,外部投资者两折购股引监管严查
发布时间:2026-09-16 17:27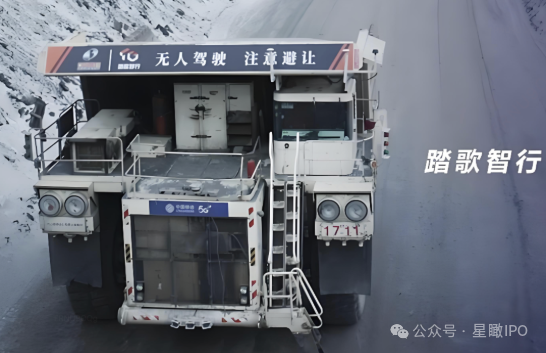
《星岛》记者 钟凯 广州报道
近日,中国证监会公示最新一批境外发行上市备案补充材料要求,9家拟境外上市企业被点名。其中,踏歌智行科技股份有限公司(下称“踏歌智行”)是被要求补充说明事项最多的一家,共计13项。
作为北京航空航天大学孵化成立的矿山无人驾驶公司,踏歌智行在四个月前刚递表港交所,并带来了一份最关键的成绩单。2025年公司实现收入5.27亿元,同比增长246.2%,毛利率首次由负转正。
业绩迎来明确拐点的同时,严苛的监管问询接踵而至,为其港股上市之路增添多重考验。针对上市进度及回应问询计划等问题,《星岛》也向踏歌智行致函,但截至发稿未获回复。
13项监管问询,股权操作成最大疑点
中国证监会公示的涉及踏歌智行13项补充材料要求,大致可以归成四类。其中包括股权沿革;核查历次增资与股权转让的定价依据、外部人员入股价格与资金来源;诉讼类要求披露未决诉讼的最新进展;募资与流通类则指向募资的具体用途等。
而让这份问询清单显得特别的主要是三件事。
实控人捐赠所持股份是其中最不常见的一项。监管要求说明捐赠的合理性、决策程序与税费缴纳情况,是否符合公司法及税收法规。踏歌智行也是当周被问询的9家企业中,唯一一家涉及这一项问询的企业。
招股书显示,2026年3月16日,踏歌智行创始人、董事长兼首席执行官余贵珍,自愿将所持94.95万股股份赠与北航教育基金会,代价为零。同日,北航教育基金会与余贵珍订立一致行动协议。
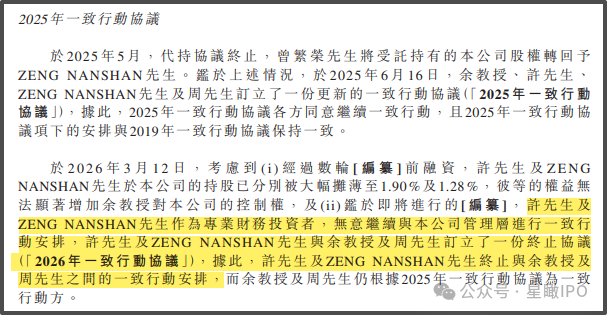
与此同时,踏歌智行实控人于2026年3月解除部分一致行动关系,监管要求说明相关情况及具体原因。
上述所指是2026年3月12日,踏歌智行的早期投资者、溪山天使汇发起人许晖,以及ZENGNANSHAN(由曾繁荣作代表)因数轮融资被大幅摊薄股权至1.90%及1.28%,且二人无意继续与公司管理层进行一致行动安排,他们与余贵珍及另一位创始人兼首席执行官周华生订立了相关终止协议。
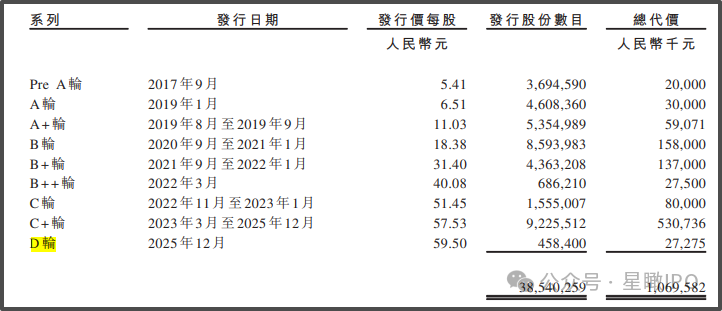
监管还要求说明最近12个月内新增股东入股价格的定价依据及公允性,该等入股价格之间存在差异的原因及其合理性以及税费缴纳情况,是否存在入股对价异常。
招股书显示,2025年12月,踏歌智行进行D轮融资,发行45.84万股募资2727.5万元,每股单价59.50元;认购方包括同力股份(920599.BJ)、无锡新兴产业、皖通科技、无锡鼎祺、浦信熠芯。
而此后,新能科创从踏歌智行员工持股平台宁波踏歌收购165.97万股,每股代价仅为11.72元;即便是从普合投资、金沙江三期、中新博通手上收购的39.34万股,新能科创的代价也仅15.25元。
不止如此,同力股份从诺浩金信收购的股份价格为26.44元,浦信熠芯的收购价为26.03元,世纪金源的收购价则为27.29元。同一时间段、不同渠道的股权交易价格悬殊,也成为监管重点核查的合规风险点。
业绩迎来阶段性拐点
踏歌智行成立于2016年10月,最初尝试物流园区无人驾驶场景。2017年,创业团队深入国内20多个露天矿场调研后,将场景定位从园区转向矿区,并完成一笔2000万元融资。
2018年,踏歌智行改造出中国首台无人驾驶运输矿用宽体车及首台刚性矿卡,跑出国内第一个矿区无人驾驶案例,并成为国家高新技术企业。
招股书显示,踏歌智行主营业务为露天矿等封闭场景的L4级矿山无人驾驶运输解决方案,核心产品是“车—地—云”一体化的“旷谷”系统。按2025年收入计,灼识咨询测算其在中国矿山无人驾驶运输解决方案市场排名第三,市占率13.3%。
2023—2025年,踏歌智行收入分别为1.91亿元、1.52亿元及5.27亿元,其中2025年收入同比涨幅达到246.2%;毛利率为-24.8%、-45.5%及4.8%,主要由于收入组合优化,利润率较高的配备踏歌专用车辆的矿山无人驾驶运输解决方案收入在绝对金额及占收入比重方面均大幅增加。
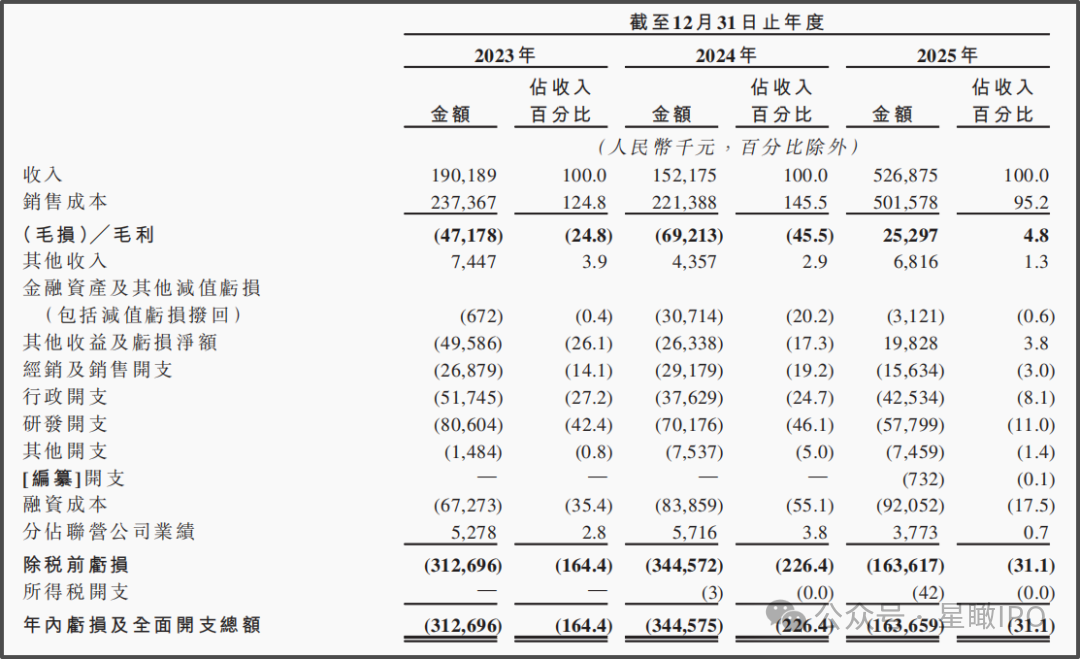
其中,配备踏歌专用车辆的矿山无人驾驶运输解决方案的毛利率由2024年的-27.5%改善至2025年的13.6%,主要由于业务扩张及订单量增加,产生了规模经济效应,并令整个供应链的单位采购成本下降;以及持续的技术迭代优化了整个供应链的采购成本,并提高了产品标准化程度。
亮眼增长背后,结构性隐患不容忽视。客户结构上,公司主要面向矿山业主与运营商、土方工程企业以及矿用自卸卡车制造商,2023—2025年来自最大客户的收入分别占总收入的24.4%、26.5%及40.5%,来自前五大客户的收入分别占84.9%、87.0%及88.2%。
这也意味着,2025年的业绩爆发高度依赖头部大客户的集中交付,这种阶段性设备销售红利,能否转化为长期、可持续的常态化营收,是公司亟待解决的核心经营问题。
同时,踏歌智行仍未实现整体盈利,2023—2025年分别亏损3.13亿元、3.45亿元及1.64亿元,经调整净亏损为2.56亿元、2.68亿元及1.04亿元。招股书强调,这反映公司减亏步伐“明显加快”。
现金流方面,2025年踏歌智行经营活动产生的现金流量净额也由负转正,达到3788.1万元。对于一家仍在投入期、尚未实现盈利的公司来说,这被视作经营转好的标志之一。截至2025年末,公司现金及现金等价物为1.22亿元,较2024年末增加近42倍。
创始人薪酬下滑,对赌延后两年
值得一提的是,踏歌智行的创始人团队在过去三年间,薪酬均经历了一个下降的过程。
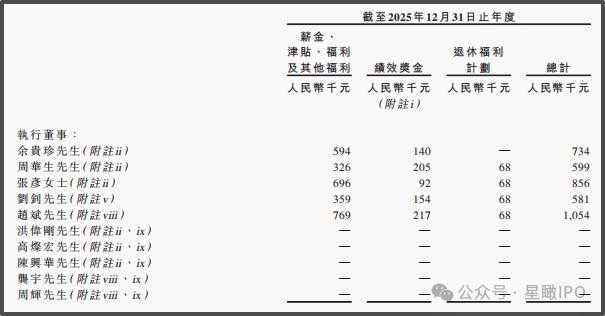
具体而言,2023—2025年,余贵珍的薪酬总额分别为108.1万元、106.6万元及73.4万元,周华生的薪酬总额为112.3万元、100.7万元及59.9万元,另一位创始人张彦则分别为112.5万元、131.3万元及85.6万元。招股书并未解释该等人士薪酬下降的原因。
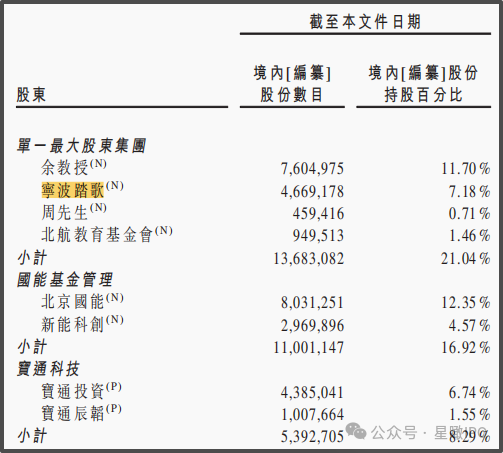
股权层面,余贵珍通过直接持股、控制员工持股平台,以及与周华生、北航教育基金会达成一致行动人等方式,合计持有踏歌智行21.04%股权,为公司单一最大股东,但未达到绝对控股的标准。其他主要股东诸如国能基金管理合计持股16.92%、宝通科技持股8.29%,公司总体股权较为分散。
除此以外,投资人的对赌赎回条款,也备受市场关注。招股书提及,截至2025年,随着C+轮投资第六轮授予赎回权,现有投资者的赎回权行使日期从2025年12月31日推迟至2027年12月31日。
赎回期限延期,短期缓解了公司的股权回购兑付压力,但并未消除上市对赌的核心约束,若未能如期完成上市,公司仍将面临投资人赎回股份的风险。
本次港股IPO,踏歌智行计划将募集资金主要投向矿山无人驾驶技术研发、产品落地扩张、补充营运资金等方向。若成功上市,它将成为继博雷顿(01333.HK)、希迪智驾(03881.HK)及易控智驾(07687.HK)之后,港交所又一家矿山无人驾驶企业。
但当前二级市场对该赛道估值较为谨慎,三家已上市同行处于破发状态。截至9月16日收盘,博雷顿报11.89港元,较发行价18港元缩水33.9%;希迪智驾上市发行价263港元,此后实施1拆10,拆后等价发行26.3港元,现价仅21.88港元;易控智驾报66.50港元,较发行价87.92 港元缩水24.4%。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
编辑︱吴美伊
评论 (0)