
美联储加息,美股跳水!专家:美经济或将迎艰难一年
来源:倍可亲(backchina.com) 专题:人民币最新消息汇总专题:抄底还是跑路?美股最新动态
北京时间9月17日凌晨,美联储联邦公开市场委员会以12比0的投票结果决定将关键利率上调25个基点,将联邦基金利率的目标区间调整至3.75%—4%。
委员会在会后简短的声明中表示:“通胀依然高企。今天的政策行动将有助于更快地回到委员会2%的目标区间。委员会将致力于实现价格稳定。”
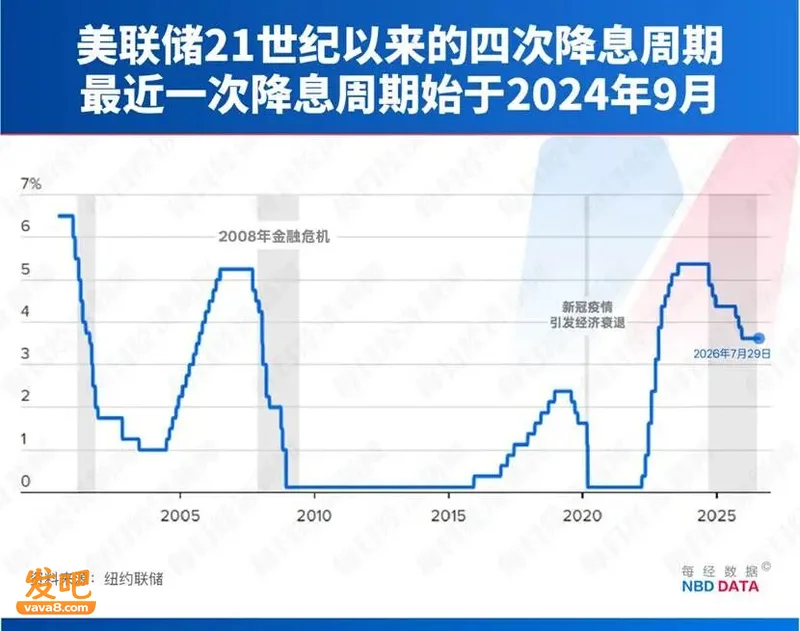
本次加息不仅是美联储时隔约3年零2个月首次加息,也意味着自2024年9月开始的降息周期结束。
2024年9月,美联储以一次50个基点的大幅降息开启了降息周期。此后,美联储在2024年11月、12月以及2025年9月、10月和12月继续降息,将联邦基金利率目标区间降至3.50%—3.75%。
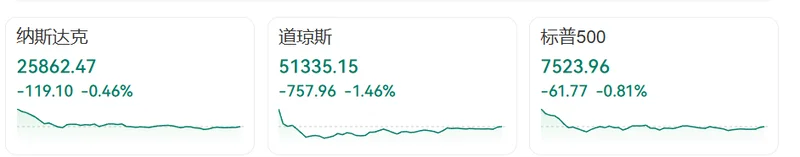
美联储发布会结束后,美国股市集体下跌。截至发稿,标普500指数下跌0.81%,纳斯达克指数下跌0.46%。道琼斯工业平均指数下跌1.46%。
10年期美国国债收益率上涨1.2个基点,至5.008%。
黄金现货价格下挫0.56%,现报4270.16美元/盎司。美元指数上涨0.57%,现报100.21。
16名官员预计年内再加息
美联储预计通胀目标要到2029年才能实现
反映官员个人利率预期的“点阵图”显示,在18名参与预测的官员中,有16人预计今年还将再次加息,其中4人认为甚至可能再加息两次。另有两名官员预计,本轮行动将在此次加息后停止。
值得一提的是,沃什本人未提交预测,他自上任以来未提交任何点阵图。
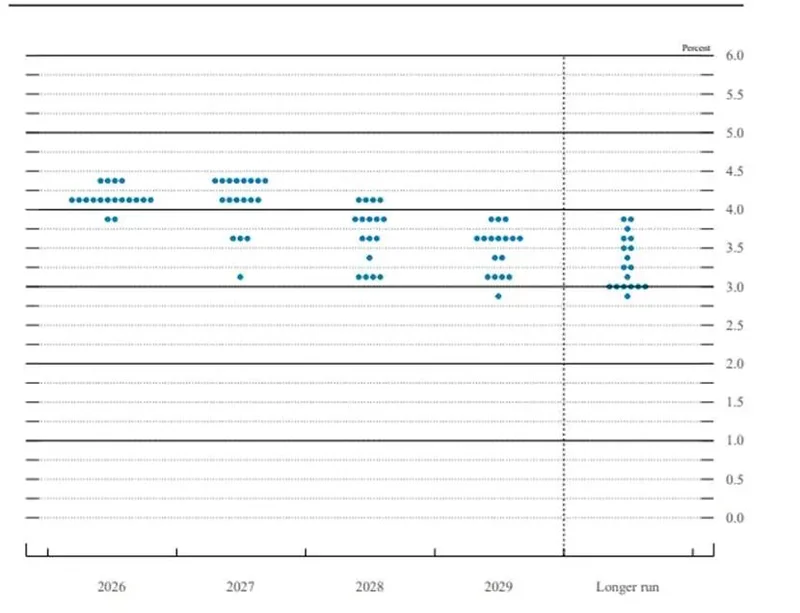
美联储点阵图预测 图片来源:美联储
对于2027年的利率走势分歧较大,八位官员认为利率会再次加息,六位官员预计维持利率不变,而四位官员则设想降息。
此外,大部分官员预计2028年将降息一次,2029年至少降息一次。
与此同时,美联储官员还小幅上调了今年的通胀预期。
美联储目前预计,今年整体个人消费支出(PCE)价格指数将达到3.7%,剔除食品和能源的核心PCE通胀率为3.4%,两项数据均较6月时的预测上调0.1个百分点。
美联储预计,通胀要到2029年才能回到2%的目标水平。不过,官员预计通胀将在2027年明显回落,届时整体PCE通胀率预计降至2.3%,核心PCE通胀率预计降至2.5%。
历史上,美联储很少只调整一次利率就停止行动。通常情况下,当决策者认为通胀过高、需要维持较高利率时,或者经济增长过慢、需要通过降息刺激需求时,美联储往往会采取连续性的政策行动,而非仅仅进行一次小幅调整。
虽然此次加息本身符合市场预期,但美联储作出加息决定背后的逻辑却并不寻常。
通常情况下,美联储会选择“看穿”当前这类通胀,即由伊朗(专题)战争推高燃料价格,以及关税影响持续传导所带来的价格上涨。
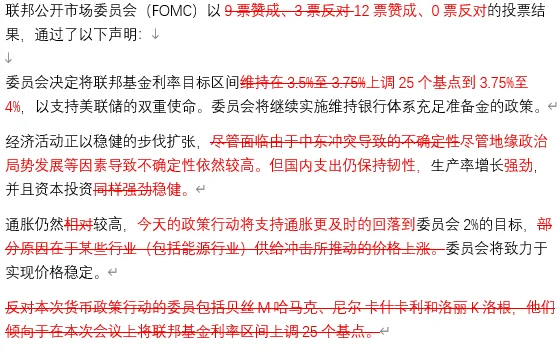
本次联邦公开市场委员会(FOMC)声明与7 月会议后声明对比。
但最近几天,美联储官员开始重新权衡继续忽视这些价格上涨的成本,尤其是在劳动力市场逐渐企稳的背景下。
美联储此次将失业率预测下调至4.1%,较6月预测降低0.2个百分点。
目前政策制定者担心,如果能源价格长期维持高位,可能会推升通胀预期,并进一步向整个经济体系扩散。一些经济学家还认为,人工智能领域不断扩大的投资也可能成为新的通胀因素。
金融市场已经开始全面计入更高利率的预期。
美国国债收益率持续大幅上升。自沃什8月28日在怀俄明州杰克逊霍尔全球央行年会发表讲话以来,10年期美国国债收益率已经上升约25个基点。
与今年2月低点相比,10年期美债收益率累计已经上升约1个百分点。对利率预期最为敏感的2年期美国国债收益率涨幅更加明显。与此同时,实体经济中的借贷成本也在上升。根据Mortgage News Daily的数据,美国30年期固定抵押贷款利率已经飙升至7.19%,较杰克逊霍尔讲话前上升约38个基点,较一年前则高出超过1个百分点。
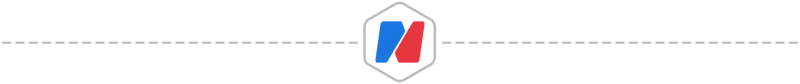
高盛:2027年9月和12月
分别降息25个基点
部分华尔街机构认为,美联储此次加息25个基点,更可能是一次孤立的政策调整,而非新一轮连续加息周期的起点。
高盛是这一阵营中最明确的代表。其在8月CPI公布后才将9月加息25个基点纳入预测,但高盛强调,这并不是因为通胀前景发生了根本变化。相反,高盛直言,目前“看不到强有力的经济理由支持加息”。当前通胀高于2%的部分,很大程度上可以由关税、能源价格等一次性因素解释;6月至8月核心PCE折年增速已经降至约2.5%,美国经济也没有出现典型的需求过热迹象。
高盛认为,此次加息的一个重要背景,是会前市场对9月加息的定价已经达到90%。在这种情况下,如果美联储选择按兵不动,反而可能引发较大的市场波动。因此,美联储更可能选择“加息一次”,但同时尽量避免释放连续加息的信号。
按照高盛的基准预测,美联储在此次加息后,今年剩余时间将维持利率不变,而且到2027年9月和12月还会分别降息25个基点。
荷兰国际集团(ING)的判断与高盛接近。其认为,此次25个基点的加息更像是一次“政策重新校准”,而不是一轮新的紧缩周期。
ING将当前局面类比于上世纪90年代美联储的一次“风险管理式加息”:1997年3月,美联储在经历一段暂停期后只加息一次,随后又长时间维持利率不变。
ING预计,未来随着工资增速偏弱、关税退款以及住房市场停滞压低住房通胀,美国通胀将在明年重新向2%靠拢。因此,其预计美联储2026年底和2027年底的政策利率都可能维持在4%左右,随后再逐渐回到约3.1%的长期中性水平。
穆迪分析公司首席经济学家马克·赞迪也认为本次加息是一个严重的错误。赞迪表示:“通胀确实过高,超过了3%,但这很大程度上是能源价格和关税上涨带来的后果,是加息无法解决的供应冲击。”
牛津经济研究院指出,不应将美联储本次加息理解为一轮大型紧缩周期的开端,而更可能是一项风险管理措施。在这种情况下,未来几个月仍可能再加息一至两次、每次25个基点,但随着通胀逐渐回落、劳动力市场保持脆弱,这些紧缩措施最终可能在未来几年被逆转。
货币紧缩开始?
德银:今年12月和明年3月再各加25个基点
华尔街的另一派则认为,此次加息并不是终点,而可能是新一轮货币紧缩的开始。
瑞银预计,美联储将在12月再次加息25个基点,将联邦基金目标区间进一步提高至4.00%~4.25%。沃什更加鹰派的政策立场得到了近期经济数据的支持:8月核心CPI环比上涨0.3%,超过市场预期的0.2%;与此同时,就业市场仍然强劲,8月非农新增就业16.2万人,也大幅超过市场预期。
德意志银行的预测更为鹰派。德银认为,美国劳动力市场已经有所反弹,PCE通胀却没有显示出足够明确的回落趋势;与此同时,油价上涨和供应链扰动意味着未来通胀压力仍可能持续。因此,目前甚至不能确定美联储的政策已经“足够限制性”。
基于这一判断,德银预计,美联储今年12月还将再加息25个基点,2027年3月再加25个基点,也就是说,这轮紧缩累计达到75个基点。若未来几个月通胀数据继续偏热,德银甚至认为10月提前再次加息也存在可能。
学者预警:加息或“压垮”就业市场
美国经济或将迎来艰难一年
谈及美联储此次的加息,纽约(专题)州立大学布法罗分校政治学系助理教授科林·安德森(Collin Anderson)在接受《每日经济新闻》记者采访时表示,“当前能源价格上涨的冲击正向整个市场传导。在美国本土通胀本就处于上行通道的背景下,若美联储9月选择按兵不动,短期外部冲击或将固化为长期通胀隐患,属于风险极高的政策博弈。”
然而,在本次议息会议之前,穆迪分析首席经济学家马克·赞迪(Mark Zandi)等多位知名经济学家发出警告,9月加息很可能是一场政策失误。在他们看来,美国经济抵御增长大幅放缓的能力,远不及市场普遍预期。他们担忧,加息会造成经济活动快速收缩,迫使企业裁员,最终诱发经济衰退。
对此,科林·安德森称,这样的顾虑并非杞人忧天。当前,美国劳动力市场已经岌岌可危,加息或将成为压垮就业市场的“最后一根稻草”,引发远超当前市场感知的经济困境。
在“一次性加息”还是“开启新一轮紧缩周期”的关键问题上,他指出,“最终政策走向很大程度上将取决于通胀能否得到遏制。若通胀压力仅局限于能源领域,那么加息可能只是一次性操作。但结合当前走势,我认为通胀已显现向外扩散的态势,美联储将被迫采取更为强硬的措施来对抗通胀,这也意味着接下来可能会迎来一轮连续加息。”
他进一步说道:“美国经济或将迎来艰难的一年。目前,美国国内经济状况未见改善,外部压力如伊朗冲突、胡塞武装军事行动等也没有缓和迹象。而且,中期选举大概率又会导致动荡局势。到今年年底,美国失业率或将逼近4.5%(注:美国8月失业率为4.1%)。”
与此同时,持续走高的美债收益率也在压缩美联储未来的政策缓冲空间。9月15日,10年期和30年期美债收益率均创下2007年来高位。科林·安德森认为,若长端利率持续高位或是进一步上行,美联储未来想要转向宽松的操作难度将大幅提升。
在高利率环境下,信贷市场将是最先暴露经济压力的领域。“信贷体系与居民消费、地产关联最紧密,一旦出现集中贷款违约、房屋止赎等现象,负面冲击将快速传导至实体经济。”安德森说。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)