
集体掀桌子,房价上涨的前夜来了
来源:倍可亲(backchina.com)楼市现在最值得看的,不是哪座城市突然多卖了几百套房,而是开发商正在重新计算一笔过去二十年很少认真算过的账:一块地拿下来,到底还值不值得继续用高周转的方式去做。
2026年8月底以后,这道题发生了明显变化。
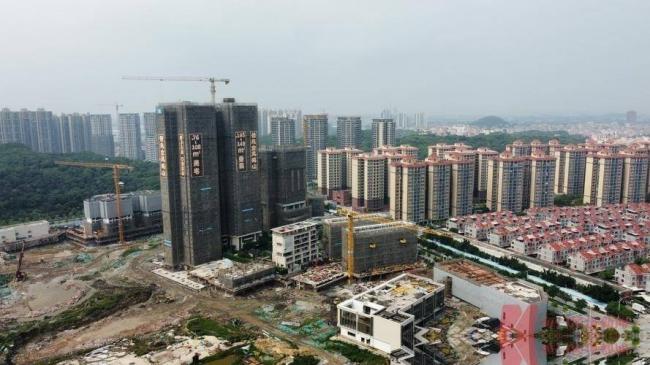
住房城乡建设部、自然资源部、金融监管总局发布的商品住房销售制度改革明确,实行预售的商品住房,单体建筑原则上要完成主体结构封顶;新出让土地的商品住房项目,以及部分尚未取得建设工程规划许可证的项目,优先选择现房销售。
政策指向非常清楚,不是简单刺激成交,而是在改变房地产企业的资金循环方式。过去房企敢高价抢地,一个重要前提就是时间。
地拿下来,项目尽快开工,达到预售条件以后回笼购房款,再拿这笔钱滚到下一块地。只要销售速度够快、融资渠道还能转,这个轮子就能一直转。
现在情况不同了。预售门槛提高,现房销售比例增加,意味着开发商必须自己扛更长时间的土地成本、建安成本和融资成本。
项目的利润,不能再只算“地价加建安”,还得算时间。这也是为什么土地市场冷,并不能简单理解成开发商集体判断“房价还要大跌”。
有些房企不是不想拿地,而是原来的财务模型已经不适用了。真正值得注意的是另一组数据。
国家统计局公布的数据显示,2026年1—8月,全国住宅新开工面积只有2.184亿平方米,同比下降25.4%;房地产开发投资下降19.9%。可同期二手房交易网签面积达到5.4923亿平方米,同比增长10.6%。
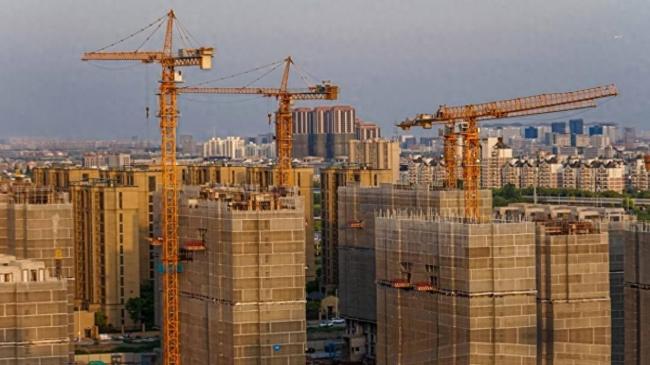
一边是新增供给继续快速收缩,一边是存量房交易明显活跃,房地产市场正在从过去依赖增量开发,逐渐向存量交易主导的结构切换。这才是所谓“开发商掀桌子”背后更值得警惕的地方。
不是所有开发商真的离场,而是愿意继续用过去那种方式拿地、开发、周转的企业越来越少了。这也意味着,未来楼市的分化可能不再只是“城市之间分化”,还会变成同一座城市里“房子和房子之间”的分化。
人口流出、产业支撑偏弱、库存又高的区域,即使开发商少拿地,也未必能够改变供需关系。但人口继续流入、产业和就业支撑较强、核心区土地本来就稀缺的城市,如果新开工持续减少,新房供给会越来越依赖少量优质项目。
到那时,市场可能面对的就不是“所有房价一起涨”,而是好房子越来越贵,普通房子继续承压。这两个方向可以同时存在。
所以,把土地市场降温简单翻译成“房价下一轮还要跌”,可能低估了这一轮房地产供给侧调整的深度;反过来,把供给减少直接翻译成“房价马上全面上涨”,同样过于乐观。真正的变量,是供给收缩的速度,能不能快过需求下降的速度。
如果把时间往前拉到今年一季度,楼市其实已经出现过一轮很明显的修复。房地产方面,3月份市场出现比较明显的修复。
整个“小阳春”和过去几年相比,今年3月份表现较强。3月份统计局70城二手房价格环比跌幅为0.2%,跌幅有所收窄。
其中一线城市二手房价格已经出现环比回升,大约上涨0.4%,相比2月份下跌0.1%改善了0.5个百分点。
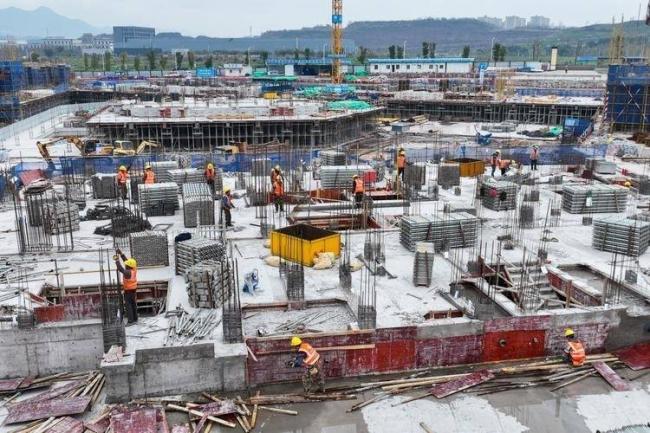
北京3月份二手房价格环比上涨0.6%,涨幅最大;上海上涨0.4%,上一个月已经上涨约0.2%;深圳上涨0.4%,广州上涨0.2%,一线城市整体出现上涨。二手房不仅一线城市在涨,二线城市也出现回升,而且上涨城市数量增加。
70个城市中大约有13个城市上涨,上个月只有两个,价格上涨开始出现一定扩散。二线城市中,合肥和南京上涨0.2%,三线城市中徐州上涨0.3%,无锡上涨0.2%。
徐州此前房价下跌较早,从高位回落也比较多,因此比较符合偏弱二线城市“跌得早、跌得多、更早见底”的特点。这轮“小阳春”还与租金回报率逐渐接近按揭贷款利率有关,部分二线城市租金回报率已经接近3%左右的商贷利率。
因此,一些刚需、低总价、小户型住房价格开始上涨。二手房中,老破小、小户型和刚需盘价格涨得相对更多。
新房中,户型较好、总价较低的小户型去化也更好。上海3月份表现较好,成交量突破3万套,对上海而言属于比较高的水平。
过去5个月成交量都在2万套以上,上海是一线城市中较早出现见底迹象的城市。北京3月份成交量也突破2万套,对北京来说同样属于比较好的水平。
上海4月份上半月成交接近1.5万套,仍有希望继续突破3万套,保持“小阳春”之后的热度。由于挂牌量没有明显上升,成交量仍维持高位,因此上海后续价格仍有可能保持相对稳定。
就一线城市看,上海领先,北京和深圳紧随其后,广州还需要一些时间。上海不仅二手房上涨,新房也出现上涨。
一线城市中,新房同比上涨的只有上海,同比上涨3.7%。通常二手房先见底,二手房停止下跌以后,新房再通过价格调整或者品质改良,成交量和成交价才有可能重新回升。
二线城市中,杭州、合肥和乌鲁木齐的新房市场也表现出一定特点。二手房要见底,一个重要因素是此前跌得足够多;新房要出现回升,仅靠价格调整还不够,还需要产业支撑。
杭州新兴产业、高科技制造和高科技服务较强,相关企业发展带来一定财富效应。合肥也有类似特点,当地大型企业发展和资本市场预期会对当地新房市场形成一定支撑。
乌鲁木齐则具有较高租金回报率,一些住房租金回报率达到4%到5%,同时出租率较高。相比一些租金回报率虽然高但空置率也高的地区,乌鲁木齐的特点是租金回报率较高、空置率较低。
因此出现了一些一线城市资金去乌鲁木齐配置房产的现象。人口流入、资金流入和政策支持,对部分二线城市新房市场形成直接支撑。
而房地产真正能不能稳住,也不能脱离整个经济环境单独判断。一季度中国GDP增速是5%,今年目标是4.5%到5%,在实际工作中追求更好的结果,能做到5%就做到5%,做不到5%,只要做到4.5%以上,也符合2035年的长期远景目标。
一季度名义GDP增速达到4.9%,所以GDP平减指数接近0,几乎就是名义增速和实际增速持平。去年四季度GDP平减指数是-0.7%,去年全年是-1%,全年实际GDP增长5%,但名义GDP增速只有4%,存在一个点左右的通缩压力。
从一季度来看,通缩压力已经明显减轻。如果看PPI,3月份同比已经达到0.5%,过去将近4年时间的通缩过程基本走完,后面PPI同比大概率还会继续向上。
如果今年PPI在1%左右,CPI也能在1%左右,那么GDP平减指数全年有可能变成1%。如果从去年的-1%转到1%,两个点的价格变化,对企业利润,特别是一些有定价权、产业链集中度不高的企业来说,利润改善应该会比较明显。
投资方面,3月份整体表现不错,对一季度GDP贡献较强。基建方面,一些大项目提前开工。制造业投资则更值得关注。
尽管去年一季度基数较高,今年一季度制造业投资累计增速仍达到4.1%。拉动制造业投资主要有两个方面,一个是出口,出口较强行业对应的产能投资也在扩张,也就是说需求和订单拉动了相关行业的产能投资;第二个方面则与高技术有关。
今年出口表现比较强的包括汽车和船舶,这两块在制造业投资中属于运输设备。一季度运输设备投资增长27.7%。
汽车出口增速较高,特别是新能源汽车,因此和新能源汽车相关的企业仍然处在扩张过程中。比亚迪西安工厂和郑州工厂还在扩张,理想重庆工厂以及其他相关产能也在扩张,新能源汽车销量上升后,配套产能也在迅速扩张,对运输设备投资形成了比较明显的贡献。
高技术制造业投资一季度增速达到5.2%,高于整体制造业投资。其中航空航天器及设备制造业投资增长19%,低空经济、eVTOL等对航空航天产能扩张形成一定带动。
电子和通信设备投资增长6.6%,属于比较正常的水平,具身智能、5G等也带动了一部分电子通信设备投资。服务业投资过去关注度相对较低,这次统计部门专门提到了高技术服务业投资,增速达到12.3%,明显高于制造业4.1%的投资增速。
其中包括专业技术服务业投资,比如研发,生物医药研发也属于这一范围。一季度创新药BD交易活跃,也对研发相关投资形成带动。
半导体设计也属于专业技术服务业投资,AI企业资本开支则计入互联网企业相关服务投资,同样属于增长较快的部分。运营商的云计算和算力投入属于信息服务业投资。
整体来看,高技术制造业和高技术服务业正在对中国投资形成越来越强的带动。中国经济当前的驱动力主要来自两块,一块是出口,一块是高技术,包括高技术制造和高技术服务,而高技术和出口之间又存在紧密联系。
对于楼市而言,这些变化并不是外围信息。房地产最终看的是人口、收入、就业和资产负债表。
一座城市有没有高技术产业,有没有新的就业岗位,有没有资本和人口继续进入,直接决定了房子的长期承接能力。这也解释了为什么房地产已经很难再用一个“全国平均房价”概括。
房地产的另一条资金线索,是外资是否重新增加中国资产配置。关于外资是否回流中国,这个问题从中东战争开打后就开始受到关注,特别是从3月中下旬以后,随着美国没有办法快速拿下战争,市场开始关注避险资金是否可能从中东流入中国。
目前直接观察还不能确认大规模资金已经进入,但有一些间接迹象显示,资金对中国资产的兴趣正在上升。从香港资金情况看,Hibor利率在3月份以来持续走低,而美国货币市场利率水平没有明显下降,甚至随着降息预期减弱继续处在高位。
这可能说明部分外部资金进入香港银行间市场,使本地流动性明显宽松。这些资金是否已经配置资产,还需要时间。
资金不是进入香港之后马上就买港股,而可能先把资金转移过来,再选择直接投资、间接投资或者配置其他资产,因此会有一个过程。一些调查也显示国际投资者对中国资产的态度出现变化。
高盛全球宏观论坛的一项调查中,认为中国资产具备投资价值的比例达到89%,而2024年同类调查为59%,对中国资产的乐观程度明显上升。不过从实际仓位看,目前港股较重的资金主要还是南下资金,外资总体仍然偏轻仓。
从一些有外资持仓的私募机构反馈看,中东资本对于中国的兴趣明显上升,对中国投资问题的咨询和关注都在增加。部分资金可能通过私募方式进入中国,而不是直接通过QFII进入,但这一过程仍需要时间。
从海外上市、投资中国的被动ETF基金来看,3月份以来出现边际流入。主动基金虽然仍有边际流出,但整体情绪在改善。
部分外资配置中国资产,并不一定先从二级市场开始,也可能先从一级市场开始。人民币汇率近期也表现较强。
至少从这些微观观察看,资金可能已经开始流入,或者正在准备进入,但真正投资资产、提高仓位,还需要继续观察。部分资金未必投资二级市场,而可能直接投一级市场,或者投不动产。
中国内地和香港部分不动产价格,从历史角度看已经处于相对较低的位置。如果和纽约(专题)、东京等国际一线城市相比,中国一线城市部分不动产价格并不算高,特别是部分商业地产。
因此对中东资本来说,未必一定要配置二级市场,也可能投一级市场、不动产和实物资产,与自身产业优势形成互补。把这些线索重新放回房地产,真正值得关注的就不是“明天房价会不会突然涨”。
而是三个变化正在同时发生。新房开工在收缩,房地产销售制度在改变,一部分核心城市的价格和成交已经率先出现修复。
这三件事叠加以后,房地产市场很可能越来越难出现过去那种所有城市、所有板块、所有房型一起涨的行情。真正可能率先获得定价权的,是供给持续减少,同时又有产业、人口和资金支撑的城市核心资产。
所以“房价上涨前夜”如果成立,也绝不是全国楼市重新回到普涨时代。更准确地说,它可能是新一轮房地产大分化的前夜。
开发商所谓的“集体掀桌子”,掀掉的是过去那张靠高杠杆、高周转和预售快速滚动的旧桌子。新桌子还在搭。
谁有能力把房子真正盖出来,谁能拿到低成本资金,谁所在的城市还有人口和产业,谁的产品能够让购房者愿意为确定性支付溢价,才会决定接下来房价真正往哪边走。也正因为如此,现在最危险的判断,不是看多,也不是看空。
而是还拿十年前那套逻辑去理解今天的房地产。如果你还要继续压“洗稿痕迹”,这一版下一步最适合做的是彻底更换开篇切口和结尾判断,同时保持这些已经核实过的数据不动。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)