
摩根大通:本轮科技股暴跌与7月不同!散户放弃抄底
来源:倍可亲(backchina.com)摩根大通最新研究报告指出,当前AI基础设施股票的下跌环境明显劣于去年7月的那轮调整,散户投资者迄今缺乏"逢低买入"行为,叠加回购流量悬崖、空头仓位稀薄以及杠杆ETF规模偏高等多重不利因素,令本轮反弹的技术支撑基础远比上次脆弱。
据追风交易台,摩根大通全球市场策略团队10月14日发布的《资金流动与流动性》报告,以韩国存储芯片股为代表的AI基础设施板块近期再度承压,导火索同样是市场对竞争的担忧——与去年7月如出一辙。
然而,摩根大通策略师Nikolaos Panigirtzoglou领衔的团队在逐一比对资金流向、空头仓位、ETF结构及企业回购等关键指标后得出结论:当前市场缺乏去年7月那轮调整后推动股价快速修复的多项关键催化剂。
报告同时指出,尽管近期出现回调,周期性股票从仓位和资金流向角度来看并未进入超卖区间,这意味着下行风险仍然可观,周期股的全面复苏需要债券收益率下行、强劲盈利以及劳动力市场企稳等多重条件共同配合。
散户按兵不动,"逢低买入"信号缺失
去年7月调整期间,散户投资者通过杠杆与非杠杆ETF双管齐下,大举买入韩国股票,资金流入规模显著。
然而,摩根大通数据显示,10月以来,无论是境外投资者通过杠杆ETF的买入,还是境内投资者通过非杠杆ETF的布局,规模均极为有限。报告明确指出,当前几乎看不到散户"逢低买入"行为的任何迹象。
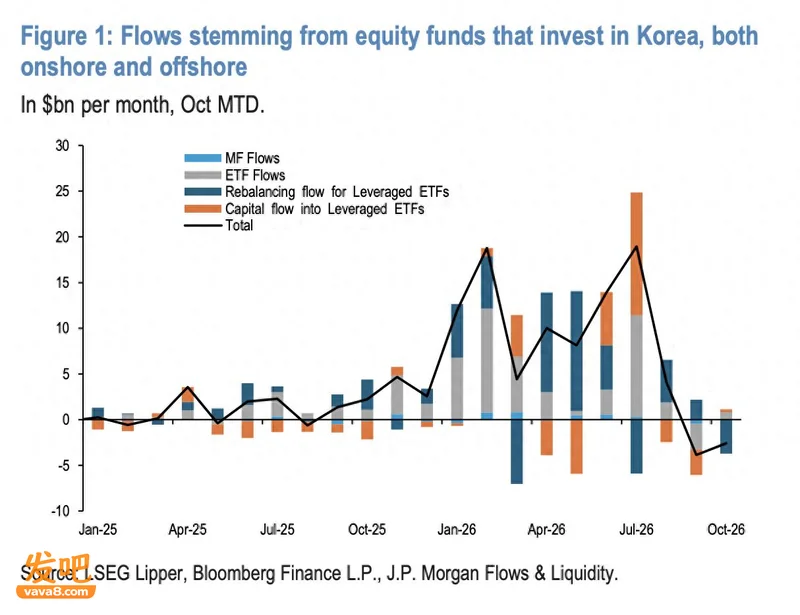
这一差异对市场走势具有重要含义。去年7月,散户资金的积极入场为市场提供了重要的需求侧支撑,而本轮调整中这一力量的缺席,使得价格自然修复的动能大打折扣。
空头仓位稀薄,逼空反弹难以复制
去年7月行情的另一重要推手是大规模空头回补。彼时,追踪韩国股市的最大离岸ETF——EWY US Equity的流通股份在7月单月飙升约30%,主要是为了满足空头兴趣的大幅增加;随后8月的空头回补进一步助推了股价反弹。
然而,摩根大通数据显示,10月以来EWY的空头兴趣几乎没有变化。不仅如此,美国存储股(包括Micron、Sandisk、Western Digital、Seagate)以及SMH、DRAM等主要半导体ETF的空头仓位同样处于低位。
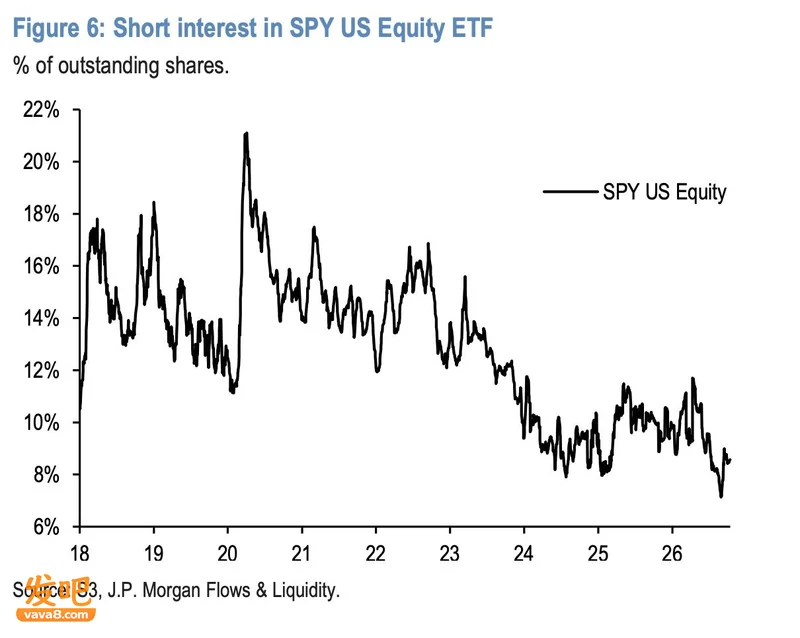
报告还指出,就连标普500指数ETF——SPY US Equity的空头兴趣也处于历史偏低水平。空头基础的普遍匮乏,意味着本轮下跌缺乏通过逼空形成反弹的弹药。
杠杆ETF规模偏高,回购支撑即将断档
摩根大通还识别出另外两项加剧当前脆弱性的结构性因素。
其一,杠杆股票ETF的资产管理规模(AUM)相对于标的股票市值的比率,在去年7月底触底后,于8月至9月期间持续回升,目前处于今年4月低点与6月高点之间约70%分位的水平。这意味着,与去年7月末相比,当前杠杆ETF的体量更大,一旦市场出现波动,其被动去杠杆带来的抛压也将更为显著。
其二,回购流量面临断档风险。两家韩国大型存储企业于2026年8月20日宣布合计400亿美元的股票回购计划,原定执行至2026年11月,但由于提前加速完成,回购实际上已于10月中旬收尾。这一支撑力量的消失,在去年7月调整时并不存在,构成当前特有的不利因素。
周期股尚未超卖,复苏条件仍不成熟
在AI基础设施股票之外,摩根大通还就周期性股票的处境作出评估。报告指出,罗素2000指数及工业、非必需消费品、金融、材料等周期性板块近一两个月来的持续跑输,引发了市场对经济衰退风险定价的讨论。摩根大通估算,罗素2000指数和周期股相对防御股的隐含衰退概率已升至约30%,但大盘股、投资级及高收益信用债、利率市场和基本金属中所隐含的衰退风险仍相当有限。
从仓位和资金流向指标来看,周期股相对防御股的相对仓位虽自8月中旬以来有所回落,但尚未转为净空头,表明周期股距离超卖区间仍有一定距离。ETF资金流向数据同样印证了这一判断——自2026年年中起,资金开始相对流出周期板块,且近期有所加速,但同样未达到超卖水平。
摩根大通认为,周期股的全面复苏和股市交易的进一步扩散,可能需要债券收益率下行、强劲的企业盈利,以及劳动力市场近期疲软迹象的消退,同时还需避免通胀压力重燃、触发美联储更激进的加息周期。报告最后指出,尽管存在上述近期技术层面的脆弱性,从中长期来看,科技/AI板块的基本面背景仍应提供更具建设性的支撑。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)