
全球公共债务持续累积,利率又在攀升……须加固民间债务与房地产这一薄弱环节
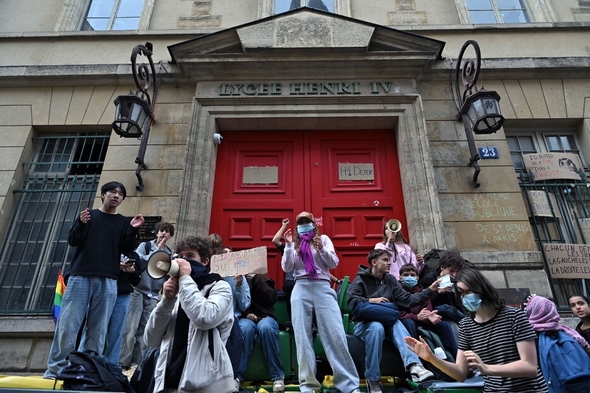 10月13日,法国巴黎,在呼吁改善教育环境的“全国示威日”,高中生堵住亨利四世中学入口,高喊口号。他们针对教师严重短缺、班级人数过多、支持不足及学习环境恶劣等问题,要求增加教育预算。(图片来源:欧新社 韩联社)
描绘2008年全球金融危机的电影《大空头》,开场引用了一句据传出自马克·吐温的名言:让人陷入困境的不是无知,而是自以为确知的错觉。金融危机往往孕育于“这次不一样”的笃定之中。2008年,人们笃信“房价不会在全国范围内同时下跌”。如今,我们是否又太轻易地相信,世界经济即便背负过重的债务,也能扛住利率上升?
2026年10月7日,国际货币基金组织(IMF)总裁克里斯塔利娜·格奥尔基耶娃在年会前夕发表演讲时警告,全球公共债务已逼近二战刚结束时的水平,并将在2030年前突破全球国内生产总值(GDP)的100%。根据IMF《财政监测报告》,2025年全球公共债务达到GDP的94%,各国政府利息支出占全球GDP的比重在4年间从2%升至近3%。格奥尔基耶娃尤其警示发达经济体的债务风险,指出利率低于经济增长率、单靠增长就能压低债务率的时代已经结束。
■货币紧缩引发的不安
美国公共债务已超过GDP的125%,日本则在230%以上。法国公共债务逼近GDP的120%,2027年预算案公布后不久,其10年期国债收益率逼近5%,为2002年以来首次;与德国国债的利差扩大至1.5个百分点,创欧债危机以来新高。高中生也加入了反紧缩示威,加之信用评级遭下调,法国国债收益率甚至高于意大利。财政恶化与政局动荡正相互放大:收益率走高加重利息负担、加大紧缩压力,而紧缩又可能招致新一轮政治反弹。
更令人担忧的是,债务累积与利率上升正在同时发生。中东战争引发能源冲击,通胀压力随之升温,美联储9月时隔三年再度加息,韩国央行、欧洲央行和日本央行也纷纷转向紧缩。美国、德国和日本的10年期国债收益率分别升至2007年、2009年和1996年以来的最高水平。
回顾过去,美国的货币紧缩往往成为暴露金融体系脆弱性的重要契机。1979年美联储主席保罗·沃尔克大幅加息后,20世纪80年代爆发了储贷危机(S&L),1982年又发生了始于墨西哥的拉美债务危机。1994年加息周期中,墨西哥于当年年底爆发“龙舌兰危机”;此后美元走强与区域金融结构的脆弱性相互叠加,引发了1997年亚洲金融危机。2004年开始的加息暴露了住房金融的脆弱性,成为2007年次贷危机和2008年全球金融危机的背景,其余波又与财政问题交织,演变为2010年的欧洲主权债务危机。2022年急速紧缩期间,英国国债市场陷入动荡,加纳等低收入国家发生债务违约;2023年,硅谷银行(SVB)倒闭。每次危机的直接导火索和传导路径各不相同,但教训是共通的:在债务和金融风险不断累积的情况下,利率一旦上升,最脆弱的环节就会率先出现裂痕。
韩国2026年广义政府债务约为GDP的54%,不到七国集团(G7)平均水平的一半。但仅凭这一数字,并不能高枕无忧。过去5年,韩国国家债务年均增长9%,是名义经济增长率的1.7倍。IMF将韩国与比利时一同列为债务率预计将“大幅上升”的国家,并预测韩国广义政府债务率将在2031年超过63%。韩国并非国际储备货币国,一旦遭遇外部冲击,可能面临资本外流和汇率动荡。因此,尽管以韩元计价的政府债务不能与以外币计价的外债等同视之,仍有必要把债务增速与对外稳健性结合起来审视。
■韩国身上的定时炸弹
更大的脆弱性在于民间债务。据韩国央行统计,截至2025年底,家庭和企业信贷合计的民间信贷相当于GDP的198%,大幅高于发达经济体和新兴经济体的平均水平。再加上政府债务,宏观杠杆率接近GDP的2.5倍。家庭贷款与销售信贷(信用卡赊购款等)合计的家庭信贷余额,在2026年第二季度首次突破2000万亿韩元(约合10万亿元人民币)。家庭债务与GDP之比虽已降至80%出头,但这并不意味着家庭负担相应减轻。债务规模本身并未缩小,比率下降主要得益于半导体景气和物价上涨带动的名义GDP扩张。韩国央行用来衡量中长期金融失衡的金融脆弱性指数已连续9个季度上升。韩国央行7月和8月连续加息,将基准利率上调至3%。据估算,利率每上调0.25个百分点,家庭和企业的利息负担就将增加7万亿韩元(约350亿元人民币)。弱势借款人的逾期率已超过10%,连续三年营业利润不足以支付利息的僵尸企业占比达到19%。正因如此,不能因为家庭贷款整体逾期率仅在1%上下就掉以轻心。韩国央行分析显示,加息要充分反映到逾期率上,需要9至15个月。紧缩的“账单”还不止这些。
家庭债务的核心是房地产贷款。如果利率上升与住房供应扩大叠加导致房价下跌,借款人可能同时遭受本息偿还压力加重和抵押物贬值的双重冲击。当然,得益于住房抵押贷款比率(LTV)和总负债本息偿还比率(DSR)等监管,韩国住房抵押贷款相比其他国家较为健全。但近期的监管措施一方面对房价超过15亿韩元(约755万元人民币)的高价住房,按房价分档将贷款上限分别限制在4亿韩元和2亿韩元(约200万元和约100万元人民币);另一方面允许非管制地区购房者和首次购房者适用70%的LTV上限,并将面向中低收入群体的政策性贷款排除在DSR监管之外。这些贷款虽另有审核条件,但房价高低以及是否属于政策扶持对象,并不能代替借款人的还款能力。高价住房的买家若自有资金和收入充足,风险未必高;低价住房的买家若本息支出占收入比重偏高、贷款额占房价比重偏高,同样难以承受利率上升与房价下跌的双重打击。次贷危机的教训也在于:当风险在低收入、高杠杆借款人身上累积,金融体系就可能动摇。稳定房价固然是重要的政策目标,但以金融稳定为目标的监管不应只盯住房价,而应围绕实际还款能力和债务负担来设计。若一味依赖按价位设定贷款上限,反而可能在真正脆弱的地方留下漏洞。
■先补监管漏洞
韩国经济的对外依存度和金融市场开放度都很高,海外金融动荡会通过实体经济和金融渠道迅速传导至国内,1997年和2008年都是如此。韩国应排查外汇流动性,并对弱势借款人和僵尸企业加强前瞻性压力测试(财务稳健性评估)。在维持政策性金融对中低收入群体和刚需购房者支持作用的同时,也要缩小包括政策性贷款在内的审慎监管盲区。在全球债务持续累积与利率急升相互交织的当下,韩国需要的不是“我们没事”的笃定,而是未雨绸缪,提前加固薄弱环节。自以为确知的错觉,恰恰可能成为下一场危机的导火索。
林贤俊 全南大学经济学部教授
韩語原文: https://h21.hani.co.kr/arti/economy/economy_general/60049.html
评论 (0)