
三大本地银行第三季业绩 分析:财富管理费用收入或回落
 分析师普遍认为,财富管理费用收入将回落至正常水平,三大银行的盈利环比或下滑,但同比来看还是会录得增长。 (档案照片)
新加坡三大银行即将公布第三季业绩。利率走高将带动净利息收入增长,不过,分析师预计,费用收入会从高峰回归正常水平。因此,三家本地银行的盈利预计环比下滑,同比则仍可保持增长。
大华银行将率先在11月4日公布业绩,星展集团和华侨银行则分别在11月5日和6日发布业绩。
由于盈利预期不佳,今年以来表现强劲的三只银行股不久前遭机构投资者抛售,股价连续几天下跌。
杰富瑞分析师谢碧华和洪伟涵接受《联合早报》访问时指出,较高的利率应能支撑净利息收益率并推动盈利增长,但投资者关注的是:财富管理资金流入和经常性费用收入是否稳健、信贷成本保持温和,以及可持续的资本回报。
两人说:“这些因素将增强市场对银行能够维持当前股本回报率和估值水平的信心。”
延伸阅读
机构投资者上周净卖本地股票9亿元 银行股占约80% 新加坡三大银行过去三个月 发行逾100亿元担保债券
贷款增长提供动力
展望第三季业绩,彭博行业研究分析师郭术甯受访时说,贷款规模扩大和利息差趋稳将推动银行的净利息收入增长。
根据新加坡金融管理局早前发表的预估数据,8月份银行贷款总额同比上升13.4%。
郭术甯还提到,银行的财富管理费用收入可能从今年上半年的高峰回落,但新增净资金流入有望支撑资产管理规模,并为经常性费用收入提供稳定支撑。
在利率长期维持高位的情况下,她预计,银行的资产质量将保持稳定,信贷成本也将维持在管理层给出的2026年前瞻指引范围内。
此前,摩根大通分析师莫迪(Harsh Wardhan Modi)在报告中指出,长期债券收益率飙升将导致东南亚银行交易账簿的按市值计价(mark-to-market)亏损增加,并冲击银行的资本市场业务活动。
郭术甯认为,债券收益率上升对新加坡银行而言是可控的逆风,因为下半年资本状况将保持稳健,足以应对宏观经济冲击。
“星展面临的按市值计价损失风险最低,而大华的风险最高,因为它的证券占比较大,按公允价值分配的比例较高,久期也更长。”
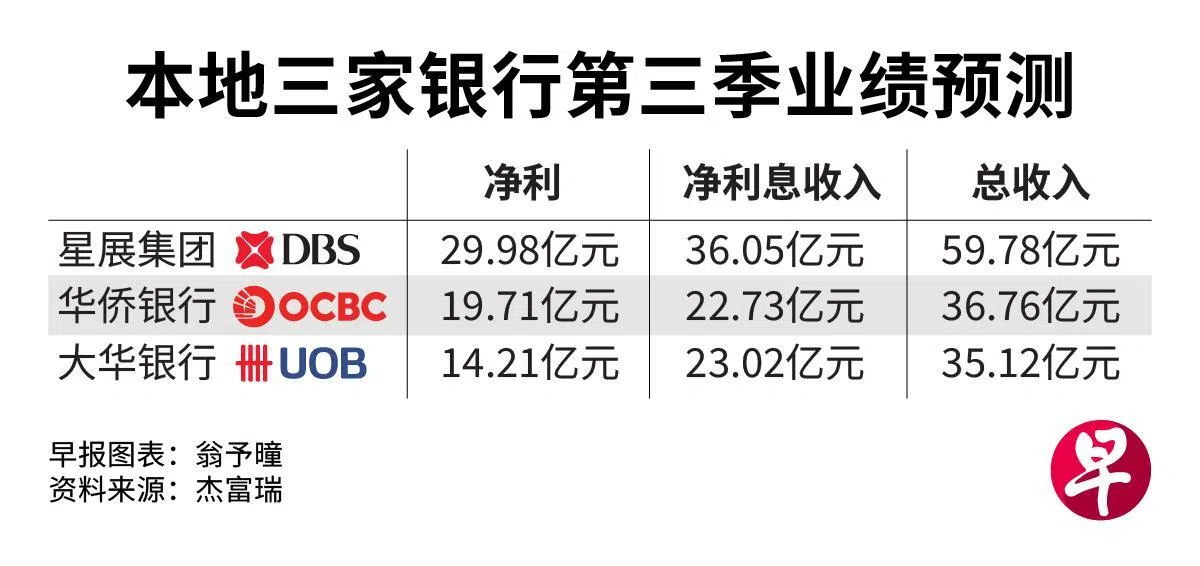
谢碧华和洪伟涵预测,星展集团第三季净利将达29亿9800万元,同比增长1%。华侨银行净利同比预计持平于19亿7100万元;大华银行净利则预料超过14亿元,同比大增221%。
分析师解释,大华净利同比增幅显著,是因为银行去年同期额外拨出6亿元准备金导致基数较低。
费用收入方面,谢碧华和洪伟涵认为,星展和华侨的财富管理业务表现在第二季特别强劲,后续面临较大的同比基数压力。尽管资金流入依然稳健,但股市走弱可能对交易收入带来压力。
相比之下,大华财富管理费用收入预计按季增长,主要是信用卡费用从低基数回升,以及第二季递延确认的贷款相关费用入账。
股价回落 三大银行仍获买入评级
三只银行股近期表现疲弱,华侨股价更是跌破30元,但分析师仍看好华侨的前景。
马来亚银行研究主管迪兰(Thilan Wickramasinghe)和分析师阿米鲁(Amirul Rusydy)给予华侨“买入”评级,目标价37.23元。
他们在最新发布的报告中指出,集团能够利用华侨银行、新加坡银行和大东方的业务优势,深化交叉销售。这可能释放新的收入机会,并推动股本回报率提升。
此外,华侨加大对香港财富中心和客户经理的投资,应能进一步扩大业务版图。迪兰和阿米鲁预测,到2028财年,华侨的股本回报率有望接近14%。
杰富瑞分析团队给予星展和大华“买入”评级,目标价分别是91元和48元。
具体来看,分析师认为,星展的财富管理业务增长势头强,而大华的亚细安业务网络带来更强劲的增长。
银行股业绩星展集团华侨银行大华银行利率债券银行业汤申霸级项目预览逾万人看房 分析:转售表现亮眼 但非稳赚不赔印多福农业资源已收到环境局通知 要求助查跨境烟霾问题购买此文章
评论 (0)