
美股遭遇全面抛售:纳指暴跌5%,AI牛市正在瓦解
来源:倍可亲(backchina.com) 专题:抄底还是跑路?美股最新动态倍可亲特稿/华尔街正在经历一场令人不安的抛售。11月5日星期四,美国股市突然全面下挫,科技股成为重灾区,过去几年推动美股不断刷新纪录的人工智能投资热潮,第一次面临如此集中的政治、产业和资金面冲击。
截至美东时间下午12时53分,《华尔街日报》的实时报道显示,纳斯达克综合指数下跌约5%,标普500指数下跌约3.6%,道琼斯工业平均指数下跌约1,500点。纳指盘中已进入通常所说的技术性调整区域,即从近期高点回落至少10%。标普500则正面临2025年4月关税冲击以来最严重的单日跌幅之一。
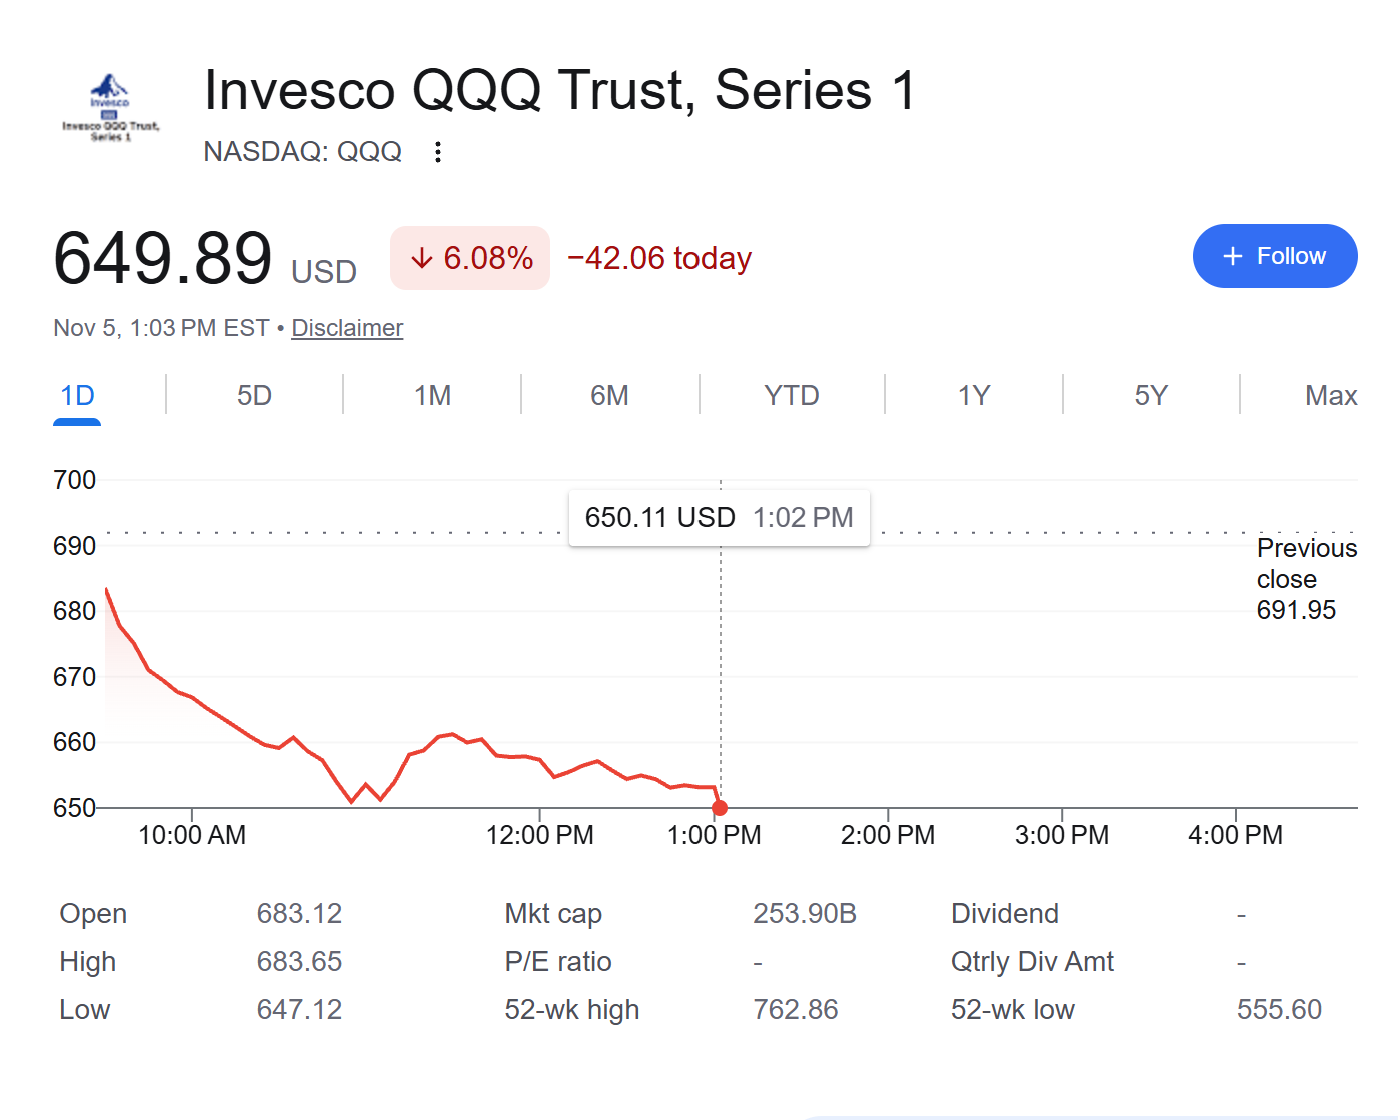
更值得警惕的是,此次下跌并非单纯的获利回吐。英伟达、高通、AMD、存储芯片和数据中心相关股票遭到集中抛售,连带拖累整个市场。路透社报道,费城半导体指数盘中跌幅接近甚至达到10%,科技股的跌势已经扩散至其他行业。
市场最恐惧的,已经不只是人工智能股票太贵,而是一个更根本的问题:过去数年推动美国经济增长、企业资本开支和股市上涨的AI基础设施投资,是否可能因为政治阻力、融资成本和需求变化而突然减速?
这一次下跌已经具备严肃调整行情的特征,但尚不能据此认定美国股市正在走向2008年式的金融系统崩溃。 然而,如果AI投资收缩、通胀压力和企业盈利下修同时发生,这场调整完全可能进一步演变为持续数月的熊市。
要判断美股究竟是出现投资机会,还是进入更危险的下跌阶段,需要把引发此次抛售的几条线索放在一起分析。
第一重冲击:美国中期选举改变了AI投资逻辑
11月3日的美国中期选举,是这场抛售的重要导火索。
民主党在选举中夺得国会参众两院控制权,并在德克萨斯州、佐治亚州等重要数据中心建设地区取得突破。真正引起华尔街担忧的,并不是民主党胜选本身,而是部分胜选者在竞选期间明确主张限制或暂停新建大型数据中心。
过去几年,人工智能投资形成了一条庞大的产业链:微软、亚马逊、谷歌等公司投入数千亿美元建设数据中心,采购英伟达及其他公司的芯片,再带动存储、电力设备、服务器、网络设施和能源需求。
这条产业链的最大特点,是巨额投资必须不断向前推进。如果地方政府推迟建设许可,电力接入受到限制,或者建设成本继续上升,那么原本预计在未来几个季度实现的芯片订单和设备采购,就可能向后推迟。
高盛在11月4日的分析中估计,美国计划新增的数据中心容量中,约45%可能受到暂时停工或延期的影响。不过,高盛同时认为这种影响可能较为短暂。
这里有一个非常重要的区别:45%的计划容量可能受到影响,并不意味着45%的现有数据中心会关闭,更不意味着AI需求突然减少45%。
然而,对于已经把未来数年的高速增长计入股价的半导体企业而言,即使只是建设进度推迟,也足以引发严重的估值调整。
实际上,11月4日,美股曾因选举不确定性消除而大幅反弹,道指上涨1,569点,标普500上涨1.58%。与此同时,一些数据中心运营商已经开始下跌。一天之后,抛售从部分基础设施企业迅速蔓延至整个科技板块,说明投资者正在重新评估AI产业链的盈利预期。
因此,把这次暴跌简单归结为民主党胜选,并不准确。选举只是触发因素,真正的问题是市场此前对AI建设速度和投资回报的预期可能过于乐观。
第二重冲击:高通财报揭示了芯片行业的另一面
就在市场担心AI投资减速之际,11月4日盘后,高通公布的2026财年第四季度财报又给半导体板块带来一次打击。
根据高通提交美国证券交易委员会的正式财报,该季度公司按美国通用会计准则计算的营收为103.22亿美元,同比下降8%;非GAAP调整后每股收益为2.17美元,低于去年同期的3美元。
更引人关注的是手机芯片业务。根据路透社报道,高通该业务季度营收下降26%,至51.4亿美元,低于分析师预期的52.5亿美元。
表面上看,这只是手机行业需求疲软的问题,但它揭示出一个令人担忧的产业矛盾:AI数据中心大量采购存储芯片,推高了相关成本,反过来挤压智能手机等传统电子产品的需求。
与此同时,高通正在积极进入数据中心市场,并预计2027财年该业务取得显著增长。即使公司公布了相对积极的数据中心收入展望,投资者仍然选择抛售股票。
11月5日,高通股价盘中跌幅达到两位数。市场似乎不再满足于未来三年、五年的宏大增长承诺,而是开始要求企业证明眼前的销售、利润率和现金流能够支撑目前的估值。
英伟达等龙头同样受到冲击。美联社12时26分的市场报道显示,英伟达下跌约7.5%,AMD下跌14.6%,云计算基础设施企业CoreWeave下跌12.1%。
这不是几家企业同时发布重大坏消息,而是投资者正在降低整个AI投资链条的估值。
过去几年,市场经常认为,只要AI需求继续增长,相关企业便可以不断获得更高的股票估值。现在出现的变化是,投资者开始追问:如果AI资本开支无法永远以如此高的速度增长,今天的股价究竟还能得到多少支撑?
第三重冲击:高利率与中东战争限制了美联储的救市空间
本次下跌还有一个不能忽视的宏观背景,那就是美国目前并不处于一个可以轻松降息的经济环境。
美联储在10月28日的会议上维持联邦基金利率目标区间在3.75%至4.00%,同时明确指出通胀仍然偏高。两位决策者甚至倾向于当时加息25个基点。
而持续的美国与伊朗(专题)战争又给能源价格带来压力。11月5日,布伦特原油反弹至每桶约97美元。油价居高不下,会通过运输、能源和生产成本向消费者价格传导。
这就形成了美联储最不愿意面对的局面:一方面,股票市场希望获得较低利率支持;另一方面,通胀压力又使降息变得困难。
对于AI基础设施企业来说,高利率不仅意味着估值承压,也意味着数据中心建设融资更加昂贵。一些资金雄厚的大型科技公司可以依靠自身现金流继续投资,但依赖借款建设机房、购买GPU的小型运营商,承受的压力要大得多。
值得注意的是,11月5日美国10年期国债收益率已经从前一交易日的约4.90%下降至4.83%,反映投资者在股市下跌时转向国债避险。但4.83%的长期利率仍不算低,尚不足以从根本上消除企业融资压力。
此外,当天公布的美国初请失业金人数降至18.9万人,仍处在历史较低水平;第三季度劳动生产率按年率计算增长3.6%。这些数字并不支持美国经济已经进入全面衰退的判断。
但是,美国9月份非农就业仅增加2.9万人,失业率为4.2%,显示招聘增长并不强劲。11月6日即将公布的10月份就业报告,以及11月10日的消费者价格指数,将成为决定市场下一阶段方向的关键变量。
如果就业恶化而通胀仍高,美联储面临的困难就会进一步加大。
为什么这次下跌比普通调整更加危险?
首先,市场的下跌范围正在扩大。
路透社11月5日盘中统计显示,纽约(专题)证券交易所下跌股票与上涨股票的数量之比超过4比1,纳斯达克市场超过5比1。美联社也指出,标普500的11个行业板块当时全部下跌。
这意味着市场并不只是卖出几家估值过高的科技公司,而是开始普遍降低风险敞口。
其次,部分科技股票此前已经经历数周下跌。纳斯达克100指数在11月2日便已达到技术性调整标准,11月5日的急跌则进一步加重了这一趋势。
最后,市场的核心分歧已经发生改变。以前投资者主要讨论AI行业还能增长多少,现在开始讨论其增长到底能否兑现。
在估值很高的情况下,这种预期变化尤其危险。即使一家公司的营收仍增长20%或30%,如果市场原先预期的是50%,股票也可能遭到大幅抛售。
不过,也有必要看到不同机构之间的意见分歧。
摩根士丹利首席美股策略师Michael Wilson在11月2日曾认为,美股调整可能已经接近尾声,企业盈利和质量较高的周期股有望在市场压力消退后获得机会。相反,美国银行策略师Michael Hartnett此前认为,市场的避险情绪可能持续至11月中旬。
两种观点都存在逻辑基础,却不能作为行情一定反转或继续暴跌的保证。11月5日的大跌,至少说明市场此前可能低估了政治因素对AI投资链条的影响。
这会不会演变成2000年或2008年的大崩盘?
理解这次风险,最好先区分2000年互联网泡沫破裂和2008年金融危机的性质。
2000年的核心问题是科技股估值与实际盈利能力严重脱节。当投资者发现部分企业无法兑现预期,整个科技行业经历了长期、深度的估值调整。
2008年的核心则是金融机构资产质量恶化、银行体系出现严重融资压力,以及房地产信贷危机向整个经济扩散。
目前的美股下跌,在驱动因素上更接近于科技行业增长预期受到质疑所引发的估值调整,而不是已经证实的2008年式金融系统危机。
2026年的大型科技公司拥有真实的收入、成熟的客户群体和相当规模的现金流,不能简单等同于2000年大量尚未形成盈利模式的互联网公司。
但这不代表它们不会大跌。
一家经营状况良好的公司,如果原先估值包含了未来数年的高速增长,一旦市场降低增长预期,股价依然可以下跌30%甚至更多。
更大的风险出现在AI产业链的融资端。如果大量数据中心项目被推迟,依靠债务融资购买设备的小型运营商现金流紧张,导致贷款违约增加,银行和私人信贷机构也开始受到冲击,那么问题才可能从股票估值进一步演变为信用危机。
截至本次报道时,现有证据不足以确认这种系统性危机已经发生。美国国债仍受到避险资金追捧,就业数据也没有显示全面崩溃。
因此,目前把这次下跌直接称为2008年重演,证据并不充分;但认为它不过是普通的一日波动,同样低估了风险。
接下来美股可能出现三种走势
从目前的信息判断,未来几周可能沿着三种不同方向发展。
第一种是快速下跌后的阶段性修复。 如果地方政府对数据中心只是加强审批,而不是大面积禁止建设,大型科技公司又维持原有资本开支计划,那么市场可能逐渐意识到,AI长期需求并没有因为一次选举而消失。
这种情况下,部分优质企业的估值可能重新获得支撑,纳指有机会在剧烈波动后企稳。但这种修复并不意味着股价能够很快回到历史高点。
第二种是持续数月的熊市,这是需要认真防范的风险。 如果科技公司开始下调资本开支,芯片订单增长放缓,企业盈利预期持续下降,同时油价上涨导致美联储维持高利率,那么股市可能经历更长时间的调整。
在这种环境下,纳指及部分高成长股票的损失可能明显超过标普500。即使期间不断出现强劲反弹,也不能自动视为熊市结束。
第三种是股票调整演变为经济与金融危机。 只有当企业资本开支下滑进一步导致大量违约、失业上升、金融机构融资困难,并触发更广泛的被迫抛售时,才会出现类似2008年的系统性风险。
这属于后果最严重、目前证据仍然不足的情景。现阶段不宜将其视为必然结局,也不能完全排除。
从技术面看,美股究竟跌到哪里才可能出现支撑?
对标普500而言,11月5日有一个值得特别注意的信号:指数已经在盘中跌破此前受到关注的7,500点区域。
摩根大通技术策略师Jason Hunter此前将7,500点附近视为关键位置。如果无法重新站稳,下一组较受关注的技术支撑区域在7,237至7,313点附近。
另一道重要心理关口是7,060点附近,这大致对应标普500从10月6日纪录高位回撤10%的水平。
这些点位不能预测底部,却可以用来观察卖盘是否正在减弱。尤其是当指数出现短暂反弹时,应当关注上涨是否由多数股票共同参与,而不只是几家大科技公司的短线回升。
从纳斯达克来看,当前最重要的并不是某一个整数关口,而是半导体股票能否停止持续创出新低。过去几年,芯片股通常是科技牛市的重要推动力量;如果它们持续走弱,而指数上涨只能依靠少数权重股支撑,那么市场反弹的质量便值得怀疑。
另一个需要观察的是美国国债和信用市场。如果股票继续大跌,但国债市场正常运作、企业融资渠道依然畅通,那么调整主要集中在估值层面的可能性相对较高。如果连信用市场都开始明显恶化,风险性质就会改变。
普通投资者现在最需要避免什么?
经历这样的单日暴跌,很容易产生两种相反的冲动:一种是担心市场彻底崩溃,急于把股票全部卖掉;另一种是认为跌了5%必然便宜,立即大举买入。
这两种判断都容易忽略一个事实:股价跌幅很大,并不意味着估值已经足够低;市场出现恐慌,也不意味着企业长期价值突然消失。
对于短期交易而言,目前的波动性和消息风险都较高,尤其是高杠杆科技ETF及短期限期权。即使方向判断正确,剧烈的日内反弹和再下跌也可能造成严重损失。
对于重视长期企业价值的投资者而言,关键不是猜测明天的最低点,而是观察企业是否仍能维持收入增长、盈利质量与自由现金流。那些依靠自身现金流支持投资的企业,与主要依靠持续融资扩张的企业,未来可能出现明显分化。
对于退休账户及长期指数投资,最重要的是认识到QQQ等科技权重较高的指数与覆盖更广泛行业的指数,承担的集中风险并不相同。市场经历严重调整时,这种差异会更加明显。
至于现在是否已经到了可以积极寻找投资机会的阶段,现有数据仍不足以给出明确的反转结论。尤其是在11月6日就业报告公布之前,市场可能继续受到宏观消息和风险仓位调整的影响。
最终判断:美股未必会彻底崩盘,但这次风险不能轻视
对11月5日这场暴跌,一个相对明确的判断是:华尔街正在重新评估过去几年最重要的投资主题——人工智能基础设施扩张究竟能够持续多久,以及投资回报能否兑现。
政治限制、高利率、能源成本、部分芯片业务增长疲弱,以及此前过高的估值预期,正在同一时间冲击市场。
这些因素足以解释为什么纳斯达克会出现如此严重的抛售,也足以支持未来仍可能发生进一步调整的判断。
但另一方面,当前美国经济尚未出现全面崩溃的证据,主要科技公司仍拥有实际业务与盈利能力,AI基础设施需求也不会因为中期选举结果而自动消失。
因此,现阶段最有根据的结论不是美股牛市一定会迅速恢复,也不是美国金融系统即将瓦解,而是市场已经进入一个新的风险重新定价阶段。
未来几周,真正能够决定行情性质的,将是企业盈利是否持续下修、AI资本开支是否出现实质性收缩、通胀和美联储政策能否缓解融资压力,以及信用市场是否保持稳定。
如果只有估值收缩,这可能是一场严重但最终有限的调整;如果估值收缩又遇上盈利下滑和信用恶化,市场才会面临真正危险的熊市。
从现在开始,判断行情的重点应当由“美股已经跌了多少”,转向“推动美股过去几年上涨的基本面,究竟发生了多大改变”。
以上内容发表于2026年11月5日,仅供一般新闻和研究参考,不构成投资顾问服务、个性化投资建议、买卖建议或任何投资决策依据。投资有风险,入市需谨慎。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)