
纳指一度跌近6%,芯片股跌去一成,可能最后一跌?
来源:倍可亲(backchina.com)倍可亲特稿 / 周五下午,标普500指数跌破7000点。美东时间11月20日下午3点37分,费城半导体指数跌10.52%。3点45分前后,纳斯达克综合指数报22648.06点,跌5.16%,今年以来的涨幅悉数回吐。标普500指数报6913.78点,跌3.65%。道琼斯工业平均指数相对抗跌,接近3点50分时报48391.72点,仍跌了约705点。这些都是收盘前行情。
周五这一跌,已经具备引发短线反弹的条件,但还不足以认定是本轮调整的最后一跌。眼下更值得防备的走势,是先有一场力度不小的反弹,随后再回来考验周五低位。 理由有两条。其一,科技股在利好消息面前也站不住,英伟达营收翻倍、Anthropic成功上市,都没能留住买盘。其二,股票以外的市场也有了变化,信用评级较低的企业借钱,投资者已经开始要求更高的风险补偿。
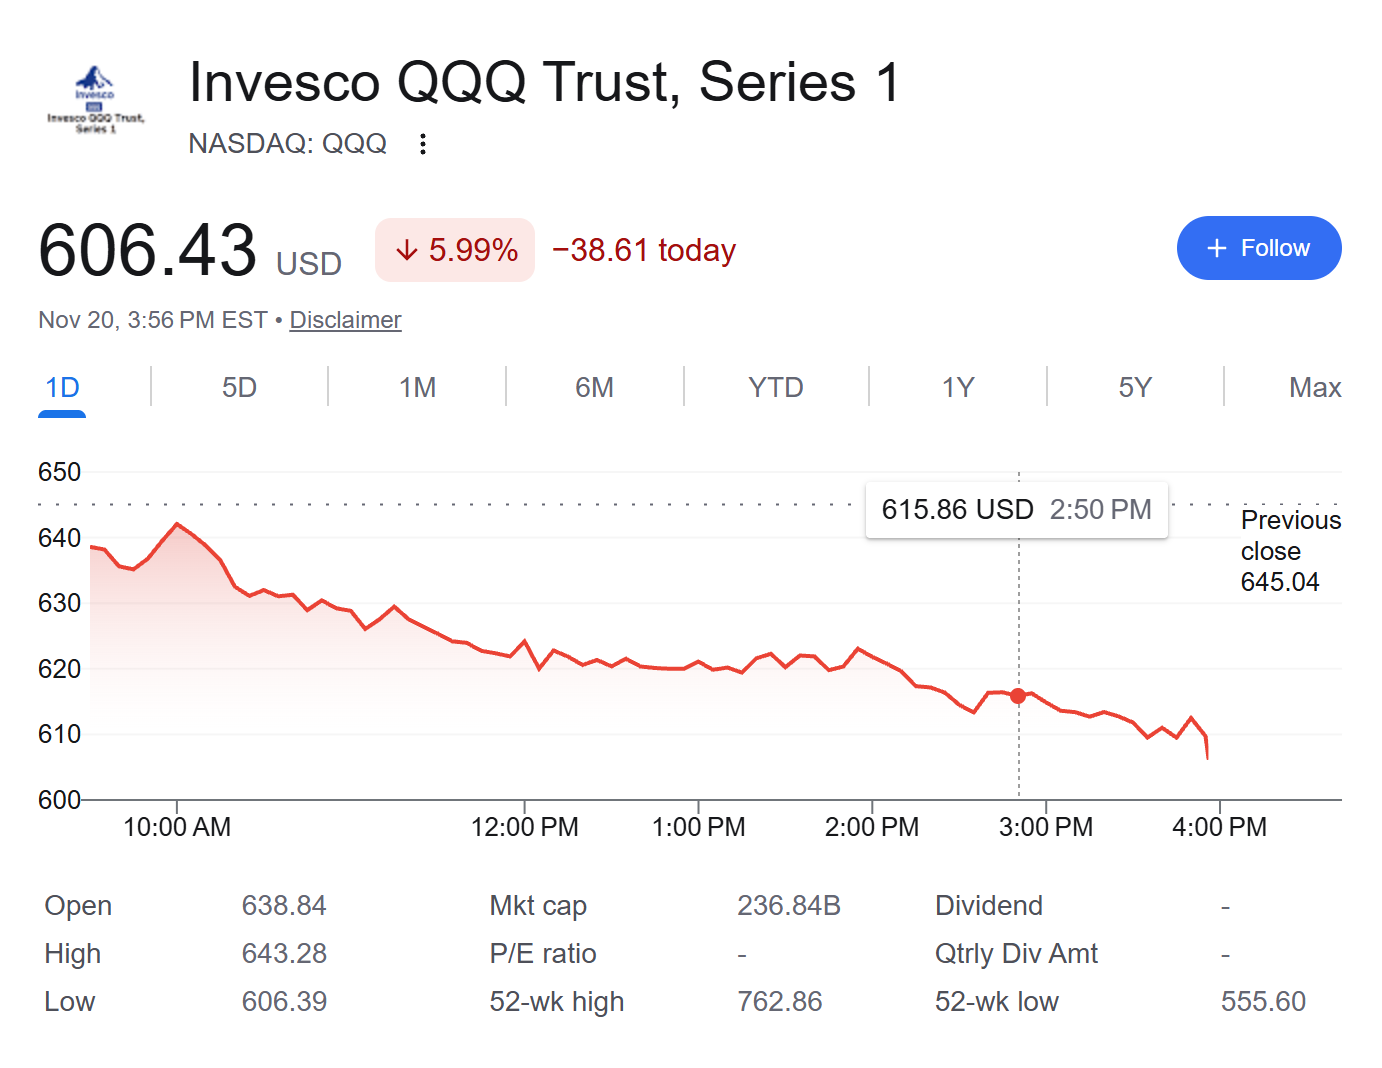
英伟达在消息出来之前就跌了
周五早盘,标普500指数一度翻红。到下午,路透社披露,两名了解情况的人士称,美国证券交易委员会的执法人员正在审视英伟达的会计处理。此前外界已经知道有调查,周五新增的信息是调查涉及会计问题。证交会拒绝置评,英伟达当时未立即回应路透社。记者尚未查明调查针对哪项会计处理,也没有监管机构认定公司违规的结论。
消息前后的价格很能说明问题。按路透社援引的伦敦证券交易所集团数据,报道发出前,英伟达已经跌逾6%,之后跌幅一度扩大到约13%。新消息让跌势更急,却解释不了之前的抛盘。下午3点02分,美光已跌约13%,AMD和博通各跌约12%。从存储芯片到处理器,几家生意各不相同的公司同时遭到抛售。即使英伟达随后澄清某项会计疑问,整个板块仍得回答另一个问题:客户还会照原来的速度买下这么多芯片吗?
英伟达11月17日公布的财报,给看好和看淡股价的人都留下了依据。截至10月25日的财季,公司营收1158亿美元,同比增长103%,其中数据中心贡献1076亿美元。管理层预计下一季营收约1300亿美元,上下浮动3%,该季比常规季度多一周。与此同时,公司预计毛利率将从本季按美国通用会计准则计算的74.8%降至71%至72%。换句话说,芯片还可以卖得更多,每一美元销售留下的毛利却可能减少。路透社11月18日观察到一个颇能说明分歧的变化:财报发布后,分析师上调了英伟达下一财年的平均盈利预期,却下调了平均目标价。
周四上市的Claude开发商Anthropic,让人看清了这门生意的另一端。其股票首日较83美元发行价上涨约17%,周五下午一度较首日收盘价下跌约一成。公司周五确认,公开发行总金额约935亿美元,另有一笔260亿美元的同步私募,参与者包括英伟达、AMD、博通、美光、谷歌和微软。模型公司拿到了扩建算力的钱,卖芯片、提供云服务的企业也成了它的股东。下一步,真正能让这条产业链放心的,是企业和个人用户为AI服务支付的收入,能逐步覆盖昂贵的计算成本。上市头两天的股价都回答不了这个问题。
支持反弹的理由,和11月已经发生过的一次误判
看好短线反弹,最直接的证据来自期权市场。芝加哥(专题)期权交易所波动率指数VIX盘中触及35.30,为2025年4月以来高位。交易者愿意为防范剧烈波动付出更高的保险费,说明相当一部分恐惧已经反映在价格里。接下来即使没有重大利好,只要消息没市场担心的那么坏,股价就可能有相当可观的反弹。
但这个月恰好已有一次教训。11月5日,VIX一度升到28.36,随后纳指反弹。到11月11日,涨势一度获得技术派认可。如果当时判断短线有反弹,判断是对的。如果进一步断定调整结束,九天后等来的却是纳指盘中跌逾5%。恐慌能带来反弹,两者之间可以只隔几个交易日;要证明卖压已经耗尽,往往得等市场再经历一次坏消息。
另一个支持大盘逐渐企稳的事实,容易被指数的大跌掩盖。路透社周五下午统计,把标普500成分股按年内表现排队,排在中间的那只股票还涨了近7%。必需消费和医疗保健板块周五盘中也曾逆势上涨。过去几个月,几只市值巨大的科技股把指数推得比多数股票更高,如今这个作用反了过来。因此,美股大盘和芯片股未必会在同一天见底。 即使AI产业链还要调整,只要消费、医疗等行业能继续吸引资金,标普500就有可能先站稳。贝尔德市场策略师迈克尔·安东内利当天也向美联社表示,靠AI开支持续扩大来支撑股市的预期正在消退,但他尚未据此判定始于2022年的牛市已经结束。
为什么周五的低点还要再经受考验
最难让人放心的是周五的下跌范围。路透社下午统计,纳斯达克市场约有3563只股票下跌、1208只上涨,接近三跌一涨。标普500截至周四已连跌六个交易日,周五上午短暂翻红,下午连7000点也没守住。年内仍有不少股票上涨,说的是过去十个多月。一个下午里下跌股票远多于上涨股票,说的是眼下卖盘正在扩散。
债市提供了第二把尺子。圣路易斯联储经济数据库显示,美国高收益企业债相对国债的利差,从11月13日的3.23个百分点,逐日扩大到11月19日的3.52个百分点。四个交易日,债券买家要求的额外补偿多了29个基点。这项数据截至截稿只到周四。周五下午,10年期美债收益率降至约4.91%,国债吸引了避险资金。但需要借钱建设数据中心的企业,最终要付的是自己的融资利率。企业债利差一旦继续扩大,国债收益率下降带来的好处便可能被抵消。这也是判断一场科技股调整会不会拖累更广泛经济,比盯着英伟达一天涨跌更有用的线索。
美国经济给出的信号尚没有股价那么悲观。密歇根大学周五公布,11月消费者信心指数从48.0升至51.5,一年期通胀预期从4.7%降至3.7%。不过,美联储理事丽莎·库克当天表示,她在10月会议上支持加息,继续等待有落后于通胀形势的风险。这是她的个人政策立场,也说明科技股大跌并不会自动换来央行放松。11月25日,美国将公布10月个人消费支出物价数据,届时才能更清楚地判断,家庭感受到的通胀缓和在多大程度上体现在实际价格里。
下周最值得看的是市场再度走弱的那一天。如果标普回到周五低位附近,创出新低的股票却明显减少,费城半导体指数守得住,英伟达遇上不利消息也不再领跌,那么即使指数看起来依旧难看,卖压也可能正在耗尽。反过来,如果标普只能短暂收复7000点,随后芯片股再创新低,企业债利差继续扩大,那么第一次反弹的力度再大,也很难给周五的低点作保。周四标普收于7175.83点,是衡量反弹究竟收回多少失地的一个现成参照。
截至美东时间下午3点50分,周五更像是一次可能引出反弹的恐慌性抛售。要把它称为“最后一跌”,还缺一项最有分量的证据——下一次卖盘涌来时,股价跌不动了。
以上内容发表于2026年11月20日,仅供一般新闻和研究参考,不构成投资顾问服务、个性化投资建议、买卖建议或任何投资决策依据。投资有风险,入市需谨慎。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)