
在中国今日的土壤上仍长不出致力于环境、社区发展等公共领域的项目融资的非营利性银行。
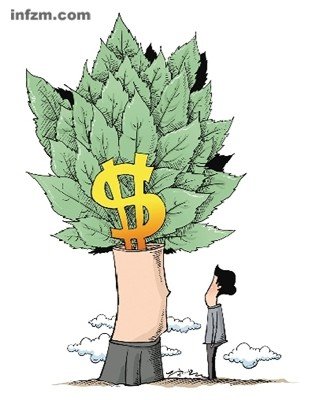
人们不是在向未来银行存钱,而是存储绿色之梦。 (CFP/图)
在过去的十年间,日本各地相继成立了二十多家非营利性银行,这些草根银行在壁垒森严的商业银行中,致力于环境、社区发展等公共领域的项目融资。遗憾的是,中国今日之土壤,尚长不出为未来而储蓄的银行。
为什么要存钱到未来银行?
1990年代,日本的NGO领袖人物田中优发现了一个被隐匿的真相:当年为日本发动侵华战争提供巨额资金支持的,居然是日本国内吸储能力最强的邮局。
于是,他写了一本书《为什么不能存钱到邮局》,告诫日本国民,你存在银行的钱,可能在你毫不知情的情况下,变成了军事企业的助成金。
半个多世纪后,银行扮演的不光彩角色似乎没有改变。伊拉克战争中,美国私营军火业的最主要商业融资者中就有日本银行。
“市民往银行存钱,实际上是在支持侵略战争。”田中优觉得自己找到了银行作恶的根源,于是他又写了本书《改变金钱的机制就能改变世界》。
此后,田中优不断地发问,“我们存在银行里的钱究竟被投资在什么地方?建设高尔夫球场,出口公害,还是建设核电站、水坝?”
田中优早先活跃于反原子能开发和垃圾循环利用运动,继而开始参与环保、经济、和平等各类NGO活动,在日本关心环境问题和社会活动的年轻人中,具有很强的号召力。
在批评政府和金融机构的同时,他认为有必要行动起来,建立自己的信用共同体,把钱投资在“希望见到的未来”。抱着这样的想法,1994年由田中优等七人出资400万日元,成立了“未来银行事业合作社”(以下简称未来银行)。
未来银行与普通商业银行大不相同。未来银行贷款的用途只能限定在“环境、市民、福祉”三大领域,且须明确告诉储户。比如,未来银行放贷给市民和NPO(非营利组织)购买太阳能装备、开设有机食品商店、建立养老服务中心、开展公平贸易活动等。
“他们(未来银行储户)大多是对现有银行用钱方式不满的人。”田中优说。未来银行并不孤单。在过去的十年间,日本各地相继成立了20家左右的非营利性的草根银行,其经营方式大相径庭,但多由志趣相投者建立,非营利性团体投入少量资金,集合起来贷款给NGO、公民团体或个人。
其中影响力最大的当属由日本流行乐队“Mr.Children”的成员樱井和寿、音乐制作人小林武史,以及世界知名的作曲家坂本龙一共同创办的AP Bank。
2002年,坂本龙一在一个会议上偶遇田中优。坂本想联合自己音乐界的朋友创办风力发电厂,田中优则建议可创办一个专门向风电项目投资的小型银行。三位艺术家接受建议,各自拿出1亿日元,AP Bank最终成为了一家主要投资与环境或可再生能源相关项目的银行。
“只要做小,不要做大”
商业银行和非营利性的草根银行如此不同:前者贷款为获利,后者则为改变社会的理想。
由于主要向从事公益事业的NPO贷款,未来银行所代表的这类银行,又被称为NPO银行。不同于根据日本银行法所设立的银行和信用社,NPO银行是根据日本民法667条建立的市民合作社,资金从合作社成员中募集,不能向其他银行或金融机构借款,而贷款也只发放给合作社成员。
和中国类似,日本的法律规定,金融机构以外的组织不能开展存款业务,因此NPO银行所接受的存款被作为投资处理。其差别在于,存款除了保证本金以外,还需要提供存款利率,而投资产生的收益,不是作为利息而是分红分配的。
贷款必然有利息,但日本的NPO银行的利息普遍较低。以未来银行为例,其贷款利息只有2%。由于没有专职工作人员,所有人都是志愿者,利息收益很少部分用于行政开支、组织活动,主要部分用于防止呆坏账。
虽然手握代表未来社会发展方向的新理念,但全日本二十多家NPO银行的资金总额还不到30亿日元。“日本的各项法律规章严格,创新型的社会组织很难生存。”田中优解释说。
其间,未来银行“遭遇”过两次法律限制。一次是2005年日本全国证券交易法修订后规定,任何一笔涉及分红的银行业务,都要在当地政府登记。两年前,这一规定更加严格,于是未来银行决定放弃分红。另一次是日本贷款业规制法修订后,为借贷业设置了“5000万纯资产、三年更新登记一次”门槛。
鉴于大多数的NPO银行都达不到准入门槛,田中优和全国NPO银行联络会同日本金融厅做了交涉,希望能为小型的NPO银行留下空间。
由于生长环境严苛,NPO银行在发放每一笔贷款时都异常谨慎,以防止呆坏账发生。通常,放贷除了要求贷款方提供财务报表、规则条例、主要合同的副本外,还要对贷款对象面试。在对贷款者的还款能力以及社会效益进行调查和判断之后,最后由理事会做出融资与否的决定。
迄今,日本的二十多家NPO银行规模都很小。未来银行是其中最大的一家,也只累计吸纳了1.6亿日元的存款,发放了9000万日元的贷款。
“未来银行只要做小,不要做大。”田中优的方针不是在一个地方把一家银行做大,而是在各个地方、社区增加类似银行的数量。他觉得,地方经济的关键,在于小区域内要有自己的资金循环,如果做大了,所有的资金都会集中到那个大地方,那样就和传统的商业银行没有分别。
如田中当初的设想,日本的NPO银行以未来银行始,以社区银行的形式,在日本的熊本、福冈、石川、岩手、新?、北海道等地纷纷成立。社区银行更重视投资解决社会问题。2005年之后,几乎每年都有一两家新的社区银行涌现。中国长不出未来银行
经过十几年的探索,到2010年3月时,田中优和他的未来银行,已经从草创时期的2000万日元、100个会员,发展到了现在1.6亿元日元、近500会员的规模。
这不禁让人艳羡。不过,在中国商业银行屡屡被曝向污染企业融资的当下,建立中国本土的“未来银行”,仍显得过于超前。
2007年时,中国第一家公益组织孵化器恩派(NPI)的负责人吕朝,曾赴日考察过未来银行。时隔四年后,他仍认为,中国现行的金融环境,容不下一家未来银行。
未来银行小规模、服务特定群体的做法类似小额贷款。吕朝记得,当初经济学家茅于轼等人在国内推行小额贷款之处,一度被认为违法,需要特批才勉强存活。
长期跟踪国内绿色信贷进展的郭沛源坦承,贷款要有牌照才可以介入,国内专门给社会企业放贷的机构根本没有,关键是:“中国的社会企业都还很新,贷款给谁呢?”
在郭看来,日本的社会企业和社区的关联度很高,而中国没有真正意义上的社区,社区银行也就缺乏土壤。目前,最接近NPO银行贷款理念的,是由政府主导的再就业创业基金,“把创业基金的概念改成创业贷款,可能才会有可行性,但也要半资助半贷款也行”。
2004年5月,由三位艺术家创办的AP Bank,接受了第一批约100份的项目申请,其中的14份获得了总共价值五千万日元的融资。这些项目覆盖的内容广泛,包括一个在鹿儿岛的森林再造项目,一个在横滨利用被丢弃的自行车提供租赁服务的项目,一个在琦玉利用厨房废弃物制造沼气的项目以及一个在Marshall群岛上建造一处生态度假地的项目。
AP Bank雇用了三井住友银行的前职员见山谦一掌管业务。见山谦一曾在接受日本媒体访问时说,草根银行是在还原银行的本质,他曾十分痛恨大银行为了牟利而不顾公共利益的作为。
“许多人做好了只赔不赚的准备。”中日公益伙伴CSnet企划公司负责人李妍焱觉得,这样迥异于普通储蓄者的思维并不稀奇,“他们在投资社会效益,人们不是在向未来银行存钱,而是存一个梦想,哺育有希望的未来。”
评论 (0)