
财政部昨日发布通知称,经国务院批准,2011年在上海市、浙江省、广东省和深圳市试点地方政府自行发债。同时,财政部下发了《2011年地方政府自行发债试点办法》。
发债规模限额当年有效
自行发债是指试点省市在国务院批准的发债规模限额内,自行组织发行本省市政府债券的发债机制。试点省市发行政府债券实行年度发行额管理,2011年度发债规模限额当年有效,不得结转下年。2011年政府债券期限分为3年和5年,期限结构为3年债券发行额和5年债券发行额分别占国务院批准的发债规模的50%。
《办法》规定,2011年试点省市政府债券由财政部代办还本付息,试点省市应当建立偿债保障机制,在规定时间将财政部代办债券还本付息资金足额缴入中央财政专户。试点省市需提前两周向财政部报送债券发行计划,并于发行结束后两周内报送债券发行情况,且要及时披露发行结果。
今明两年地方债到期预计4.6万亿
地方政府债券是指以省、自治区、直辖市和计划单列市政府为发行和偿还主体的债券。2009年,为应对国际金融危机,刺激经济,增强地方安排配套资金和扩大政府投资的能力。国务院决定,允许地方政府发行债券,列入省级预算管理。地方政府以国家财政部代发行的方式发行地方债券,并由财政部代为办理偿还手续。2009年至2011年,全国人大每年批准的地方政府债规模均为2000亿元。
自去年开始,地方政府性债务风险受到普遍担忧。数据显示,截至去年年底,全国地方政府性债务余额10.7万亿元。而今明两年将迎来地方政府债务偿还高峰期,两年债务到期预计达4.6万亿元。与此同时,在财政部代理发行地方债两年后,政府部门开始讨论“让地方自行发债”,即在部分东部发达省份,尝试介于中央代理发行和完全自主发行的过渡形式,在条件成熟时再过渡到地方自主发债。
业界分析
“地方自主发债推广到全国尚存障碍”
中国社会科学院中国经济评价中心主任刘煜辉(微博:地方政府自主发债的问题讨论已久,地方政府具有一定的发债权是未来地方债务治理模式的重要组成部分。先行试点的四个省市的地方政府治理相对来说是走在全国前列的,无论是政府透明度还是效率方面都领先于其他省市,为确保试点的成功,率先从这四个省市开始试点。绝大多数地方政府尚未具备较完善的发债条件,因此地方政府自主发债推广到全国还存在一定的障碍。
政府体系是自上而下的,地方政府与中央政府在信用方面基本能够保持一致,且在投资者潜意识中试点省市的地方债还是与中央政府信用挂钩的。
无论发债主体是谁,目前最重要的问题在于要对地方政府性债务的形成和扩张建立有效的治理模式,把地方债务管理起来,防止屡次出现失控的局面。在治理机制中,最重要的是预算的民主和支出的公开透明。
声音
中欧国际工商学院经济学与金融学教授许小年(微博):地方政府发债是我国财政体制的一项重大变化,未经全国人大审议、批准,在立法程序上不妥。同时,地方债的发行额度应纳入地方年度财政预算,由地方人大而不是国务院批准。此外,地方债的偿还若由中央财政担保,会引发地方政府的“道德风险”,借的冲动强,还的责任弱,埋下债务危机的祸根。
兴业银行首席经济学家、市场研究总监鲁政委:允许四省市发债,一方面说明了年内地方偿债压力的确大;另一方面也暗示城投债风险已大降。
但在地方政府举债约束机制未能健全的情况下再开新口子,则可能为未来埋下更大隐患;财政部“代办”偿付,也使市场无法正确评估信用风险。
地方融资探索阳关道 10万亿元地方债风险缓解
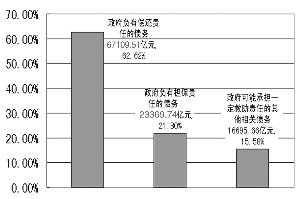
2010年底全国地方政性债务结构 数据来源:审计署 制表/丁冰
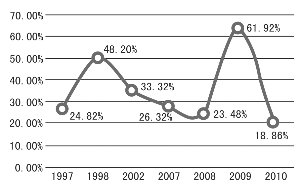
1997年以来全国地方政府性债务余额增长率变化情况
财政部20日公布关于印发《2011年地方政府自行发债试点办法》的通知,批准上海市、浙江省、广东省、深圳市开展地方政府自行发债试点,试点省(市)发行的政府债券为记账式固定利率附息债券,采用单一利率发债定价机制确定债券发行利率,办法自发布之日起施行。
接受中国证券报记者采访的多位专家表示,允许地方政府自行发债,拓展市场化、规范化的融资渠道,有利于缓解地方融资平台集中到付风险。此外,这是探索地方融资“阳光化”的进一步尝试,为将来实现地方自主发债、建立地方政府举债的中长期制度积累经验。
兴业银行首席经济学家鲁政委指出,《办法》并未明确地方自行发债部分是否在财政部代发的2000亿元额度内。若是增量,则意味着财政政策的宽松。
破解地方融资平台风险
鲁政委指出,允许四省市自行发债,一方面说明了年内地方偿债压力的确大;另一方面也暗示城投债风险已大降。
国家审计署此前公布数据显示,截至去年年底,地方政府债务总额达人民币10.7万亿元,相当于去年中国GDP的27%。中金公司发布研报统计显示,2011年到2013年期间,大量地方债将进入还款期,地方每年须还款1万亿元,债务风险或将集中爆发。
鲁政委表示,随着部分违约事件的爆发,市场越来越担忧地方融资平台违约风险。而银监会已要求银行“对于到期的平台贷款本息,一律不得展期和以各种方式借新还旧”,这又进一步断绝了不少地方政府和地方融资平台通过借新债还旧债和对旧债延期的方式来缓解偿债压力,地方政府和地方融资平台的流动性风险进一步增大。我国当前的地方债务问题,不是偿债能力不足而主要是集中到期造成的流动性不足问题。今年集中到期偿还的债务达2万多亿元,为了解决债务集中到期的问题,允许地方政府自行发债增加其流动性,将大大缓解地方融资平台风险。
据了解,财政部预算地方债务处已从2008年开始对地方政府债务进行动态跟踪、季度汇总累计等办法将一部分地方政府债务规范了起来。2011年审计部门也对全国地方政府债务进行全面摸底。在地方债务规模和结构等都逐渐清晰起来的背景下,财政部允许地方政府自行发债试点有了加速推出的基础。
2009年3月,为帮助地方政府解决“四万亿”投资计划中配套资金不足的问题,国务院同意地方发行2000亿元债券,并由财政部代理发行,列入省级预算管理。在这一机制下,债券到期后由财政部代办还本付息,然后地方政府再向财政偿还相关款项。但该机制不仅无法满足地方政府的融资需求,而且也不能限制地方债务通过地方融资平台的迅速扩张。
对此,国务院发展研究中心金融研究所副所长巴曙松(微博)曾表示,应逐步允许地方政府适当自行发行地方债,拓展市场化、规范化的融资渠道。通过市场化手段约束地方政府举债行为,通过充分信息披露,让市场决定地方政府举债能力,将无序的融资转变为有序的融资,将隐性政府债务转变为显性政府债务。这样既可以促进各地方政府按自己的实际能力举债,提高地方政府债务的透明度,还可以方便中央政府对地方政府债务进行管理,采取市场监督与政府监管相结合的方式,达到控制地方政府债务风险的目的。
财政部财科所所长贾康指出,开展地方政府自行发债试点是推动我国财政体制改革的新部署,是探索地方融资“阳光化”的进一步尝试,也将推动建立地方政府举债的中长期制度框架建设。
融资成本或相对提高
《办法》指出,自行发债是指试点省(市)在国务院批准的发债规模限额内,自行组织发行本省(市)政府债券的发债机制。
有分析人士指出,虽然地方自行发债,但仍在中央政府的调控范围内。从国债转贷到财政部代发,再到地方政府自行发债,这一系列变化体现了地方政府举债融资发展的方向,即由中央主导逐步向地方主导转变。此次试点的目的在于为将来的自主发债积累经验,随着制度规范和市场的发展,以最终实现“项目自主、发债规模自主、用途自定、偿债自负”的地方自主发债目标。
分析人士表示,地方政府成为发债主体,中央政府可能不再对地方政府债务进行担保,这将导致融资成本有所增加。华泰证券分析师林朝晖也指出,由于是地方政府自主发行,规模要比财政部代发的小,因此流动性上可能会弱一些,融资成本也有可能会高一些。
不过,鲁政委进一步指出,此次选择广东、浙江、上海等偿债能力较强的地方先行先试,也是为了确保投资者认可,其发行情况应当较好。
《办法》明确,试点省(市)发行政府债券应当以新发国债发行利率及市场利率为定价基准,采用单一利率发债定价机制确定债券发行利率。
贾康则指出,随着地方发债的阳光化和规范化,从长期来看,地方发债的融资成本会有所降低。
发债约束机制尚需完善
鲁政委同时指出,在地方政府举债约束机制未能健全的情况下再开新口子,则可能为未来埋下更大隐患;如何约束地方政府按要求履行偿债义务,控制地方债违约风险,也是自行发债面临的最大问题。
中国银行间市场交易商协会研究员庞业军和邱南南此前撰文指出,应建立偿债准备金制度和风险预警机制。要求地方政府根据实际状况,每年按照地方政府性债务余额的一定比例筹措偿债准备金。同时,建立地方政府债务风险的控制指标体系,建立地方政府债务风险的监测预警系统,严密监控地方政府债务风险。
有消息称,浙江省对此已有所考虑,已建立了相关的偿债准备金制度,下一步还要建立政府性债务的风险预警机制。
分析人士指出,地方自行发债还应在信息披露、信用增进、信用评级等环节加大规范力度,以提高市场对地方政府发债的认可度。
评论 (0)