
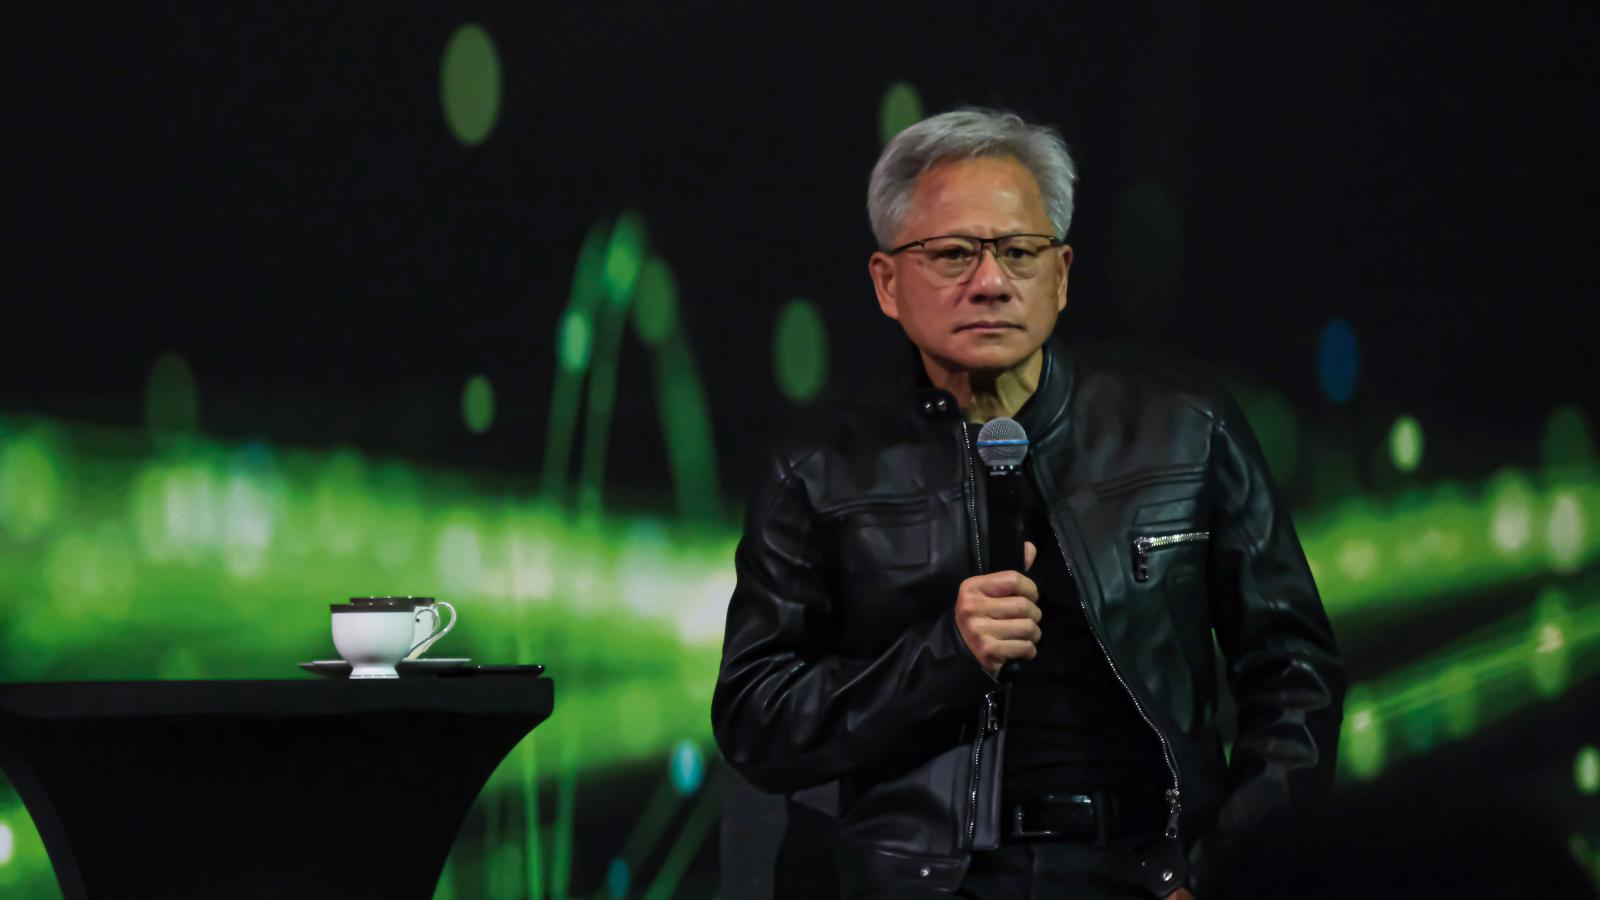
黃仁勳在正式請辭前,接班疑慮已先反映在外資對輝達的評價。依據花旗與瑞銀的研究報告,雖然均未下修輝達獲利預估,但面對接班可能的震盪,花旗已將輝達目標價由285美元降至225美元,瑞銀則維持300美元。如今換帥正式落定,台灣AI供應鏈面臨的問題是:這場領導危機將停留在市場評價,還是進一步影響資金投入、擴產承諾與設備交付? 輝達(美股代碼:NVDA)11月12日宣布,黃仁勳辭去總裁、執行長及董事職務,即刻生效;由執行副總裁暨財務長柯蕾絲(Colette Kress)兼任代理執行長,董事會並將從內外部尋找正式繼任者。對台積電(2330)、鴻海(2317)、廣達(2382)、緯創(3231)與緯穎(6669)等台灣業者而言,接下來必須檢視的,是既有交付能否延續,以及新團隊能否為下一輪投資提出清楚承諾。 新任董事會主席瓊斯(Harvey C. Jones)在公告中強調,董事會對柯蕾絲與領導團隊充滿信心,預期公司「營運、客戶承諾及產品發展藍圖都將持續推進,不會受到干擾」。這項承諾為市場提供了觀察基準,後續仍須由交貨、採購與財報驗證。 AI需求未立即改變,資金投入與擴產承諾先受考驗 從請辭公告前的評估來看,花旗與瑞銀當時尚未將換帥風險反映為獲利預估下修,對目標價的判斷卻已出現差異。這些評估反映的是公告前的觀點,兩家投行是否因正式接班安排而調整預測,仍待後續報告確認。對台灣供應鏈而言,股價評價與訂單變化也有不同的傳導速度:市場可能先反映不確定性,營收與獲利則取決於實際採購、交付與驗收。 真正值得關注的,是輝達在AI產業中的角色已超越晶片供應商。依元大整理的公告前研究觀點,瑞銀指出,輝達近年積極投資新興雲端業者、AI模型開發商及供應鏈夥伴,若換帥造成投資暫停,可能影響AI產業資金流動。這使接班風險多了一條從投資端傳向設備需求的路徑。 從產業運作推估,部分客戶若因資金到位速度改變而延後資料中心建置,就可能連帶調整伺服器採購、交貨及驗收。對系統廠而言,即使訂單沒有取消,只要設備已備料或組裝、客戶卻延後接收,仍可能增加庫存與營運資金壓力,並改變營收認列時點。 不過,這是需要監測的情境,並非目前已確認的結果。輝達投資步調的變動,也不能直接推導為所有雲端客戶同步縮減支出;不同客戶的資金來源、運算需求與建置條件,仍須分別檢視。 第二項考驗在於擴產承諾。依元大整理,瑞銀在公告前的分析中認為,輝達提前與記憶體、載板等關鍵供應商簽訂長期合約,形成供應鏈布局優勢,而黃仁勳在其中扮演難以取代的角色。對台廠而言,核心問題是,新管理團隊是否維持同樣的決策速度,以及願意提前多久確認未來需求。 晶圓、封裝與零組件擴產,都存在投資先行、收入後到的時間差。若供應商已購置設備或建置產線,但後續採購決策延後,即使長期需求仍在,也可能先承受折舊、人力及產能利用率壓力。台積電需要觀察後續投片與先進封裝需求;系統廠則須留意新平台導入、整機交付與海外產線爬坡能否銜接。 路透在人事公告前的供應鏈報導中,也引述一名台灣供應商主管表示,新任執行長未必會像黃仁勳一樣積極。這項疑慮反映的是未來擴產速度的不確定性,尚不能視為既有合作已經鬆動。 出口風險牽動交貨布局,接班能力決定平台推進速度 第三項變數來自出口管制。依元大整理,瑞銀提出美國可能進一步收緊晶片出口限制的風險,範圍除中國外,也可能涉及新加坡、馬來西亞。這是外資在人事公告前提出的政策風險情境;是否轉為實際限制,以及適用產品、對象與地區,仍須以美方後續公告為準。 對台灣供應鏈而言,若限制範圍或終端用途查核要求改變,影響就可能從產品銷售資格延伸到設備交貨地點、客戶審查與履約成本。即使算力需求沒有消失,交易能否如期完成,仍可能受到合規程序與部署安排影響。 評估影響時,還須區分營收地域歸屬、設備最終使用地與製造據點。某一地區占輝達營收的比重,並不足以直接換算為台灣供應商的訂單風險;實際影響仍取決於管制涵蓋的產品、交易對象與終端用途。 這些變數最終仍回到新團隊的執行能力。柯蕾絲自2013年加入輝達並擔任財務長,熟悉公司財務與營運,但她的財務背景本身,並不足以判斷輝達將轉向保守投資。更具體的觀察重點,是代理期間誰負責產品與技術決策、跨部門問題如何裁決,以及正式接班人能否協調客戶、研發與製造夥伴同步前進。 台灣供應商受到的影響也會有所差異。具備跨客戶、跨平台供貨能力的企業,可能有較多調整空間;產品若高度依賴特定平台規格,則須留意新平台時程改變帶來的認證與轉換成本。即使其他GPU或自研ASIC獲得更多客戶評估,也不能直接認定原有供應商能無縫承接替代訂單。 黃仁勳正式請辭後,下一個重要觀察點,是輝達預定美西時間11月17日公布的2027會計年度第三季財報,以及當日下午2時、台灣時間11月18日上午6時舉行的財報電話會議。除了當季業績,市場更需要從新管理團隊的說明中,確認下一季展望、產品進度、供應承諾及AI投資安排是否調整。當季財報主要呈現此前的營運成果,對台灣供應鏈而言,前瞻指引與後續採購、交付安排,將更有助於判讀換帥的影響。 黃仁勳本人後續是否進一步說明請辭決定、交接安排,以及是否以任何形式參與公司未來發展,也值得關注。不過,依目前提供的官方公告,尚未交代他將出席財報電話會議或擔任其他職務;其個人說明與公司正式決策,仍須分別看待。 另一項需要時間驗證的變化,是輝達如何適應創辦人強勢領導結束後的管理方式。依外資觀點來看,黃仁勳長期主導策略、產品方向與客戶關係;如今這些職責如何在代理執行長、董事會及技術主管之間銜接,將考驗新的分工與決策機制。 從產業運作推估,過渡期間若簽核層級、授權範圍或風險承擔標準改變,就可能影響投資拍板、產品規格調整及跨公司協調的速度。對台廠而言,實際感受可能體現在問題由誰裁決、採購承諾多久確認,以及緊急交付需求能否迅速處理。新制度若能建立明確授權,也可能提升合作的可預測性;管理風格轉變的結果,仍須由執行表現驗證。 黃仁勳請辭,尚不足以推導出台灣AI供應鏈的成長基礎已經改變。但下週財報、黃仁勳原定11月18日赴美國國會出席閉門簡報中所提出的說明,以及新管理團隊的適應與調整,都將是接下來密切觀察的重點。台廠需要從中確認,輝達能否把延續營運的承諾,落實為明確的規格、採購與交付安排,支持下一輪投資。
评论 (0)