
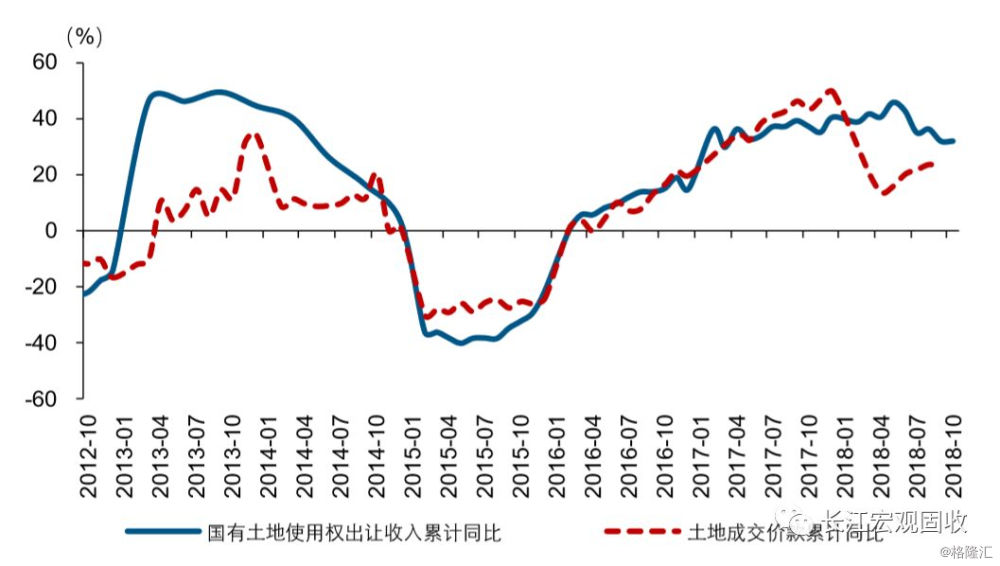
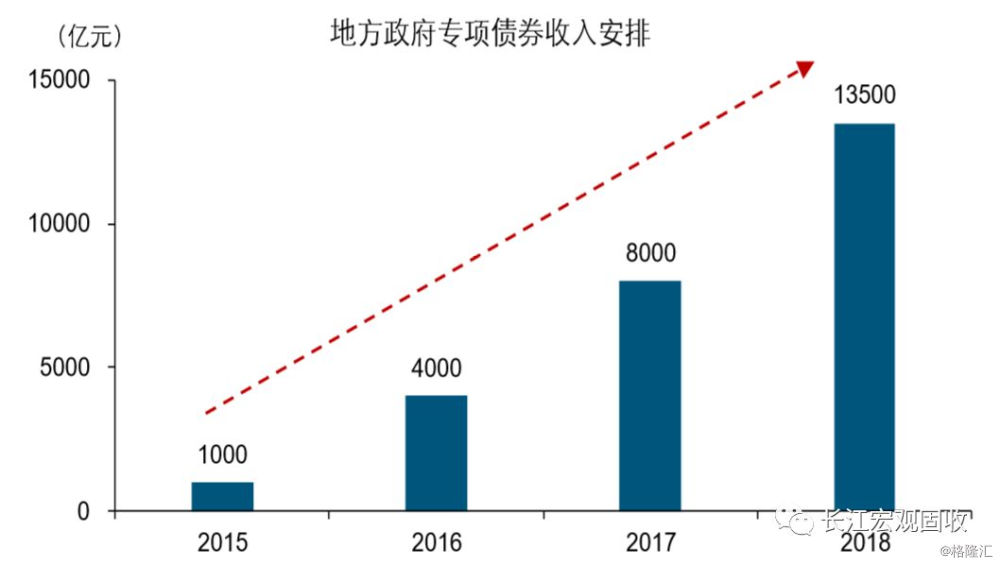
2019年政府性基金收入或受土地成交下滑拖累,但地方专项债规模有望继续提升。政府性基金占预算内支出比重超过20%,是我国预算内财政的重要补充;其中,国有土地使用权出让收入占比超过80%,是政府性基金收入最主要的资金来源。考虑到地产调控下土地成交或趋冷、拖累土地出让收入,2019年政府性基金发力或将主要依靠地方政府专项债规模提升。作为政府性基金的“赤字”补充,2018年地方专项债规模已达1.35万亿元,预计2019年地方专项债规模有望继续提升。
图37:伴随土地成交趋冷,土地出让收入下滑或拖累政府性基金收入
资料来源:Wind,长江证券研究所
图38:近年来,地方专项债规模明显提升
资料来源:财政部, 长江证券研究所
预算外贡献增量资金,打破财政“天花板”
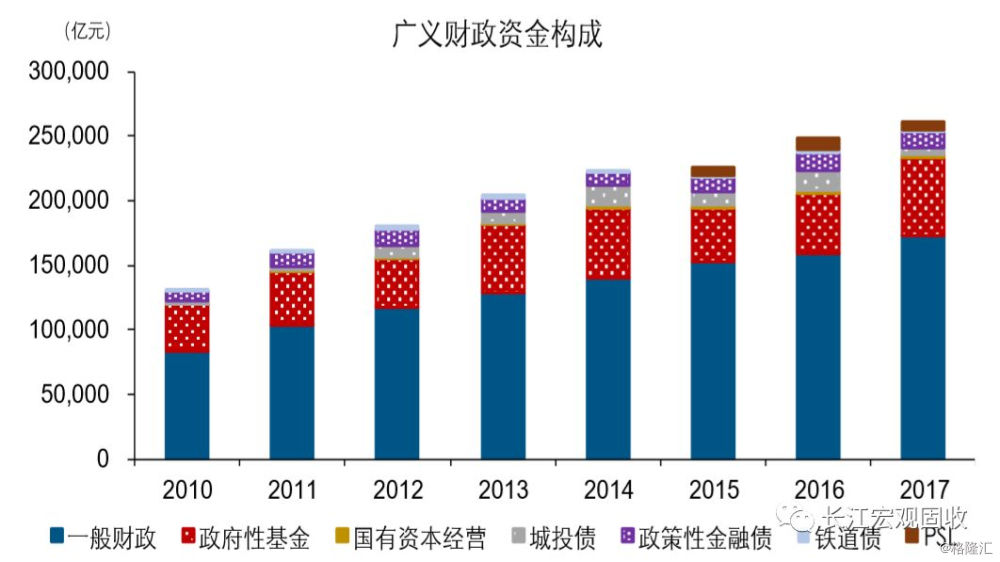
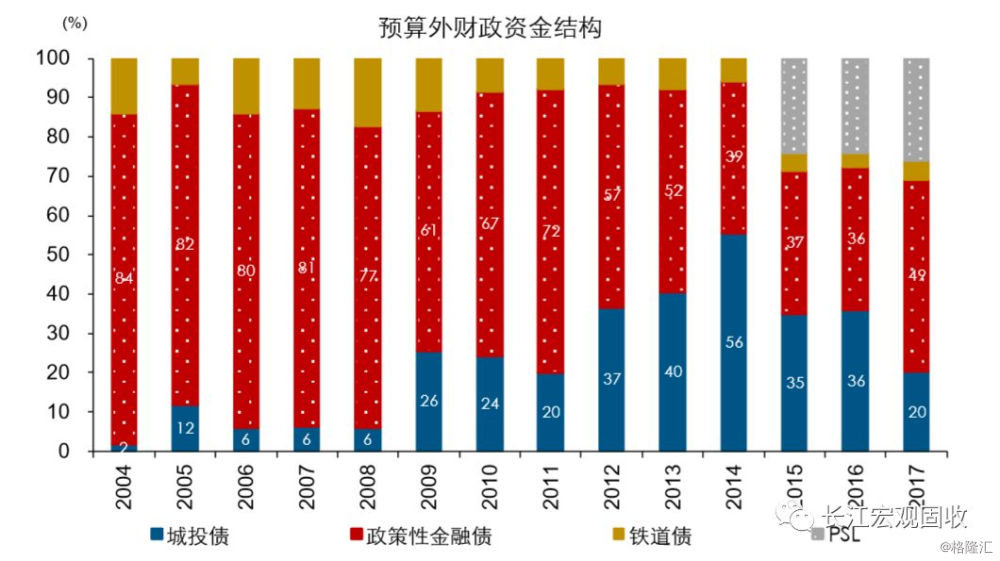
预算外资金,也是“积极财政”发力的重要增量资金来源。除了一般财政、政府性基金等预算内财政,预算外资金也是财政发力的重要贡献项,主要包括城投债、政策性金融债、铁道债、PSL等分项。从广义财政视角来看,2012-2016年,预算外资金占广义财政比重已升至10%以上。2019年,伴随政策维稳力度的进一步加码,预算外资金或将进一步发力,打破预算内财政支出的“天花板”。
图39:2012-2016年,预算外资金占广义财政比重升至10%以上
资料来源:历年《中国财政年鉴》,Wind, 长江证券研究所
图40:预算外资金中,城投债、政金债占比较高
资料来源:Wind,长江证券研究所
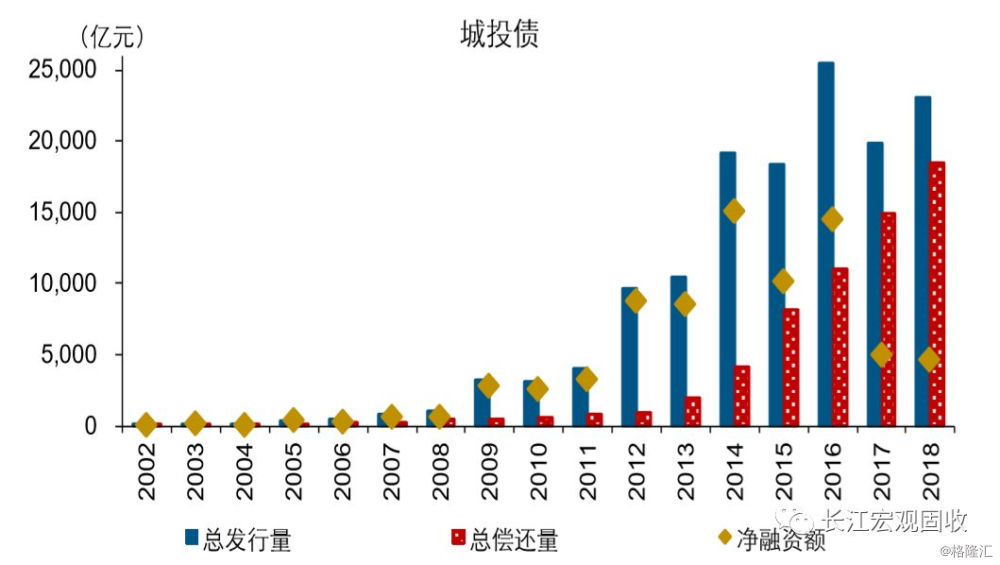
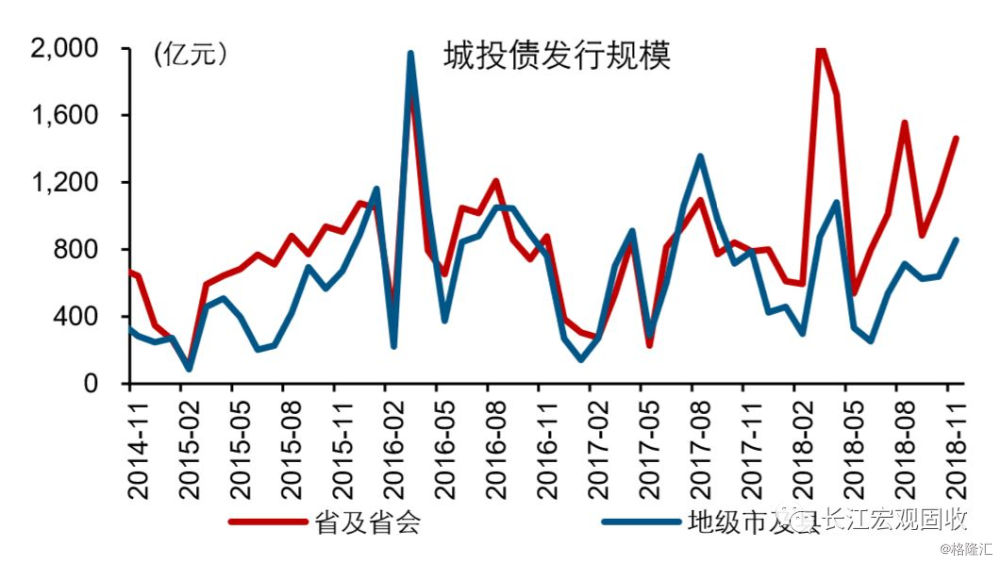
城投债是地方政府基建投资的重要融资渠道;2019年,城投债净融资规模较2018年有望提升。城投债募集来的资金,主要用于市政建设等基建类项目,是地方政府维稳经济的重要抓手。2008年底“一揽子”计划后,城投债发行量和净融资规模开始大幅增长;2014年,全年净融资规模已高达1.5万亿元。近两年来,防范地方债务风险背景下,城投债净融资规模下降至5000亿元左右。2018年城投债融资已出现结构性修复,省及省会级城投债的发行规模,显著高于市县级。
图41:近两年来,城投债净融资额在5000亿元左右,较前期明显回落
资料来源:Wind,长江证券研究所
图42:2018年,省及省会城投债发行规模,显著高于市县级
资料来源:Wind,长江证券研究所
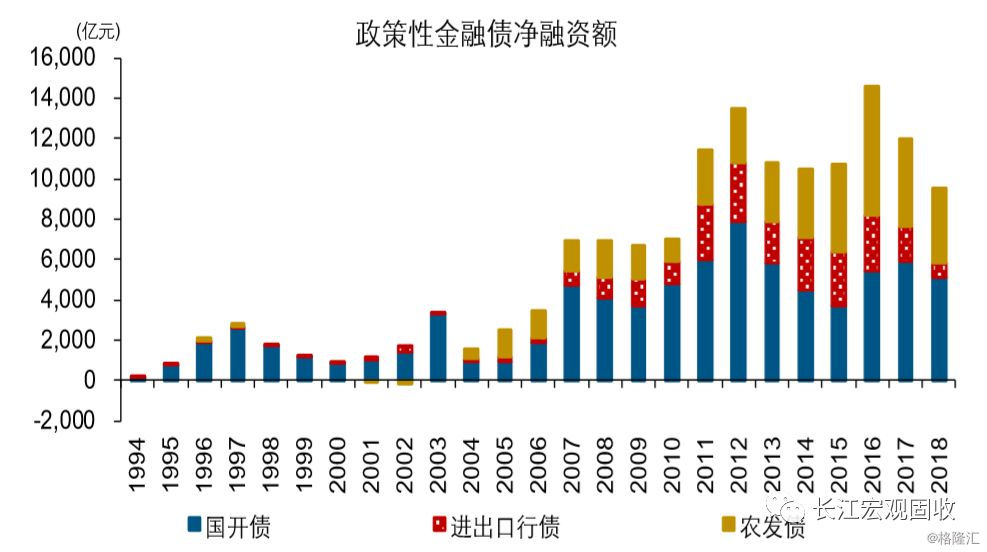
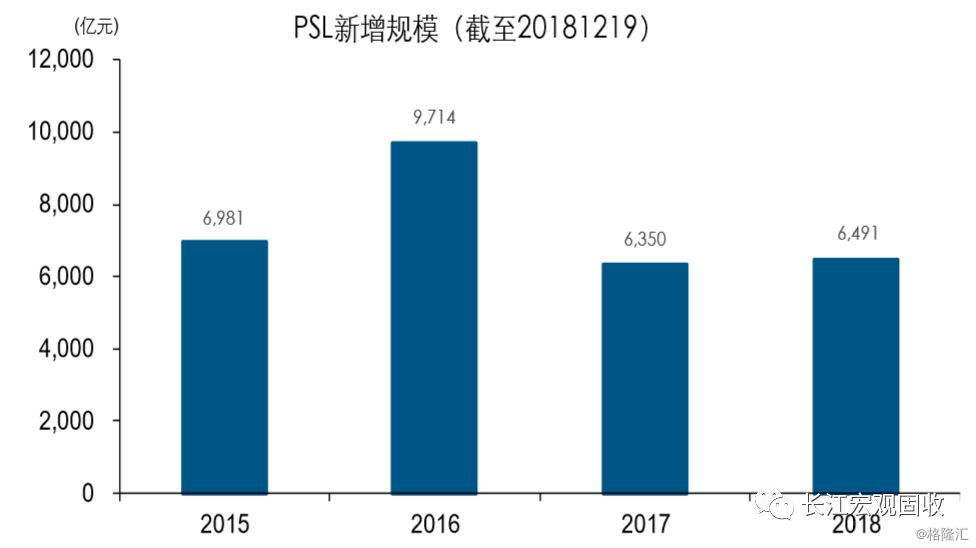
政策性金融债和PSL等,通过政策性银行渠道,也将对基建投融资形成一定支持。政策性金融债由3家政策性银行发行,主要用于国家大型基建项目融资;近年来,政策性金融债一直保持着1万亿元以上的净融资规模、最高曾达1.5万亿元。创设于2014年的PSL(抵押补充贷款),也是通过政策性银行的渠道,支持棚改、保障房、重大水利工程的建设融资。2019年,政策性银行渠道或将积极发力、助力稳增长,并在政策性金融债和PSL操作中,有一定的体现。
图43:近年来,政金债净融资额多在1万亿元以上、最高近1.5万亿元
资料来源:Wind,长江证券研究所
图44:2018年新增PSL规模高于2017年全年
资料来源:Wind,长江证券研究所
货币保驾护航,引导信用环境结构性改善
货币操作配合财政,流动性维持合理充裕
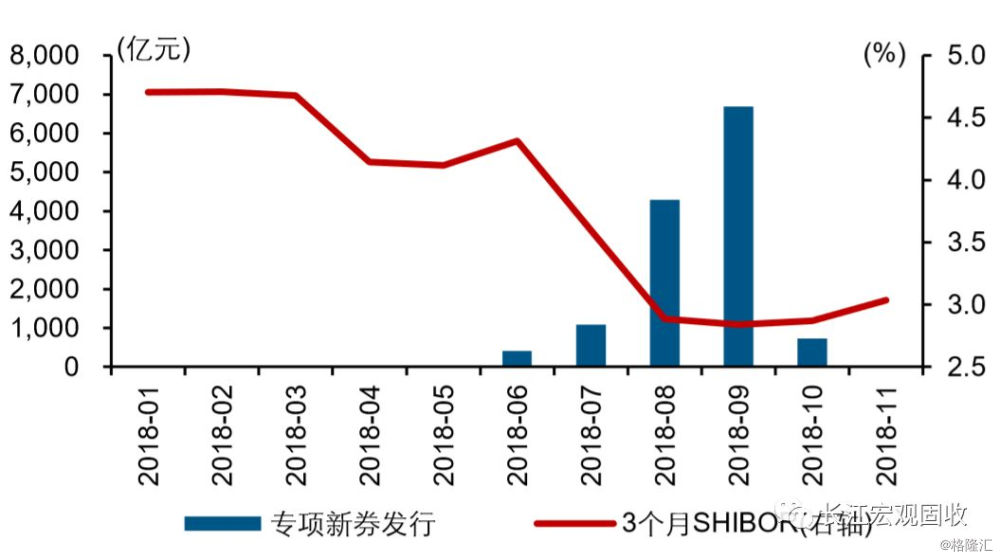
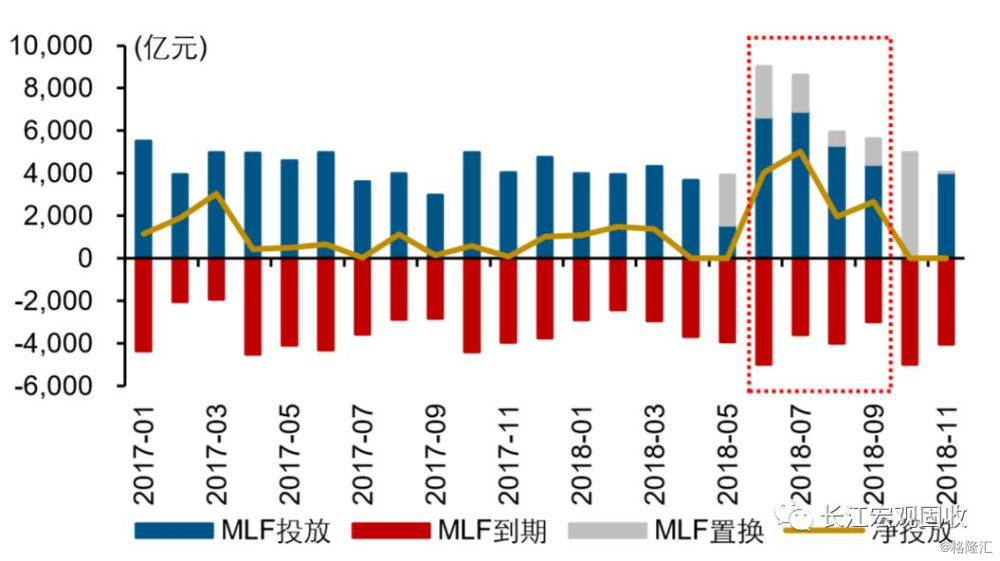
货币政策层面,央行或将继续维持流动性环境的“合理充裕”,与广义财政发力相配合。为配合政策维稳需要,央行近期加大了MLF等资金投放力度,提供货币支持。8-9月份,地方专项债密集发行,单周发行量超前7个月单月规模,总计发行近1.1万亿元、占全年比重达81%。与此同时,MLF月均净投放由上半年的1332亿元,抬升至3季度的3208亿元。
图45:3季度专项债发行显著增多,“宽货币”加码配合
资料来源:Wind,长江证券研究所
图46:年中央行加大MLF投放力度
资料来源:Wind,长江证券研究所
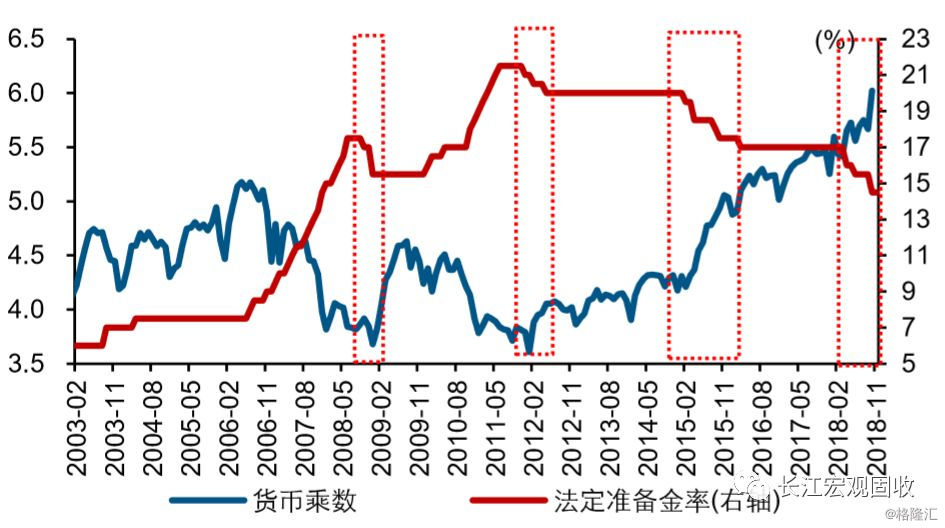
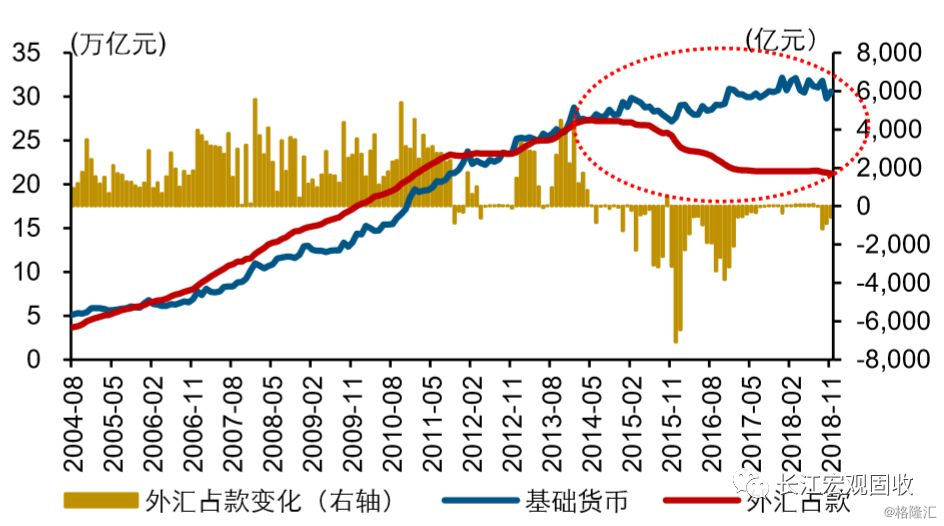
政策维稳的过程,需要相应信用派生的配合;为保障维稳经济所需的货币增速,未来或需要通过MLF、PSL等方式保障基础货币供给的同时,运用其他工具提高货币乘数。适宜的货币增速,是经济运行的基础,主要由基础货币量与货币乘数共同作用。未来一段时期,预计两个方向会同时发力。一方面通过MLF、PSL等,增加基础货币量;另外一方面,通过定向宽松工具、疏通货币传导机制等,提高货币乘数。
图47:降准提高信用派生能力
资料来源:Wind,长江证券研究所
图48:基础货币与外汇占款持续存在较大缺口
资料来源:Wind,长江证券研究所
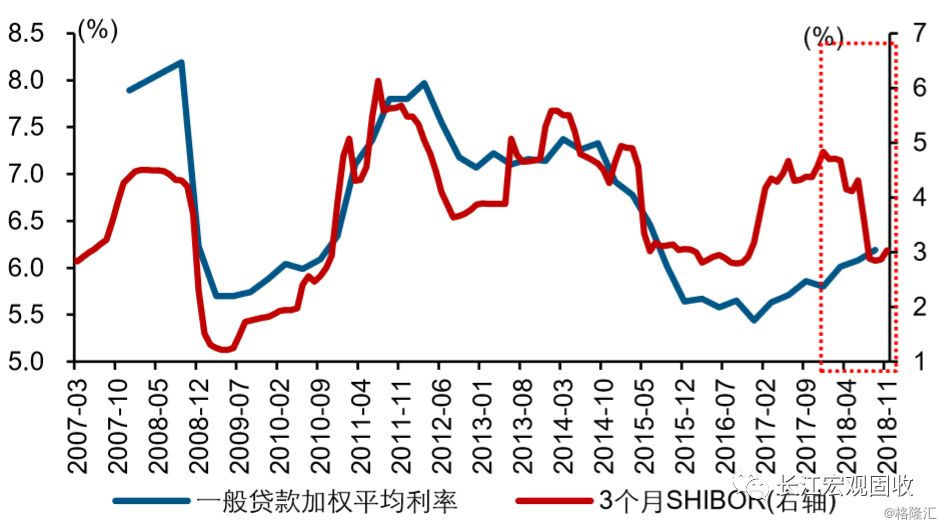
较高的还本付息压力下,政策引导实体融资成本下行的必要性明显提升。债务杠杆率过高的背景下,微观经济部门还本付息的压力居高不下,是当下货币市场利率回落、而实体融资成本上升的重要原因,也使得资金利用效率低下、货币传导渠道受阻。“防风险”背景下,货币政策会更加注重运用结构性工具,将数量和价格工具有机结合,引导实体融资成本下降,帮助实体信用派生活动的修复。
图49:货币市场利率回落,但一般贷款利率趋升
资料来源:Wind,长江证券研究所
图50:杠杆抬升背景下,利息支出压力更为凸显

资料来源:Wind, BIS, 长江证券研究所
多种方式共同发力,实现融资结构性修复
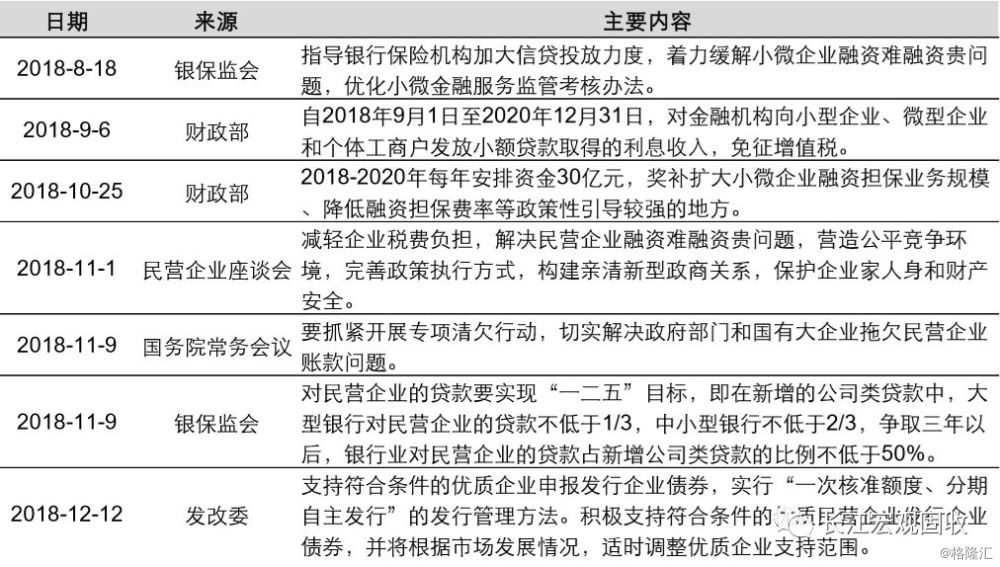
除央行货币政策以外,下半年以来,其他部委也已经陆续推出相关政策,共同推动融资结构性修复。年中以来,银保监会、财政部等部委,也陆续发布了相关融资支持政策,向重点项目、民营和小微企业倾斜。例如,财政部10月底宣布,2020年前对金融机构向小微企业和个体户发放小额贷款的利息收入免征增值税;银保监会11月上旬强调,指导银行保险机构加大信贷投放力度,对民营企业的贷款要实现“一二五”目标[8];发改委12月中旬发文,明确支持包括民营企业在内的优质企业发行企业债券。
表11:支持民营和小微企业融资的政策陆续出台
资料来源:中国政府网, 财政部,银保监会,新华社,长江证券研究所
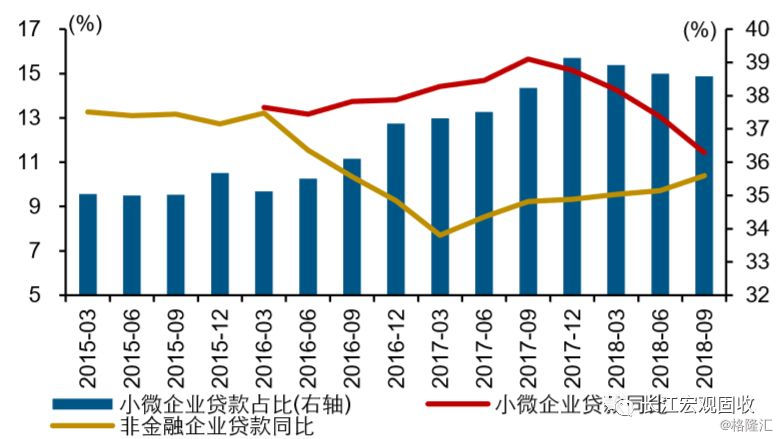
图51:2018年,小微企业贷款增长明显放缓
资料来源:Wind, 长江证券研究所
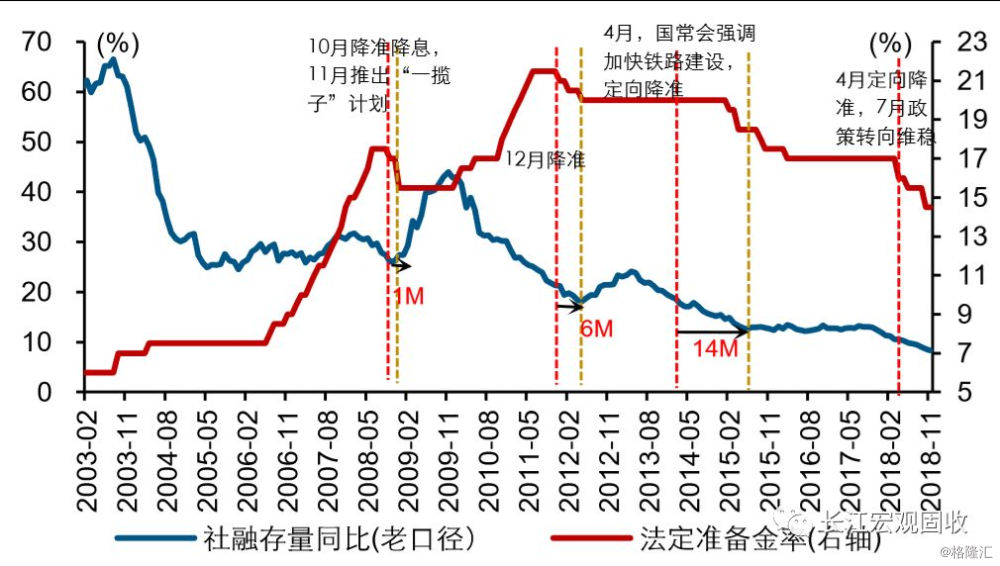
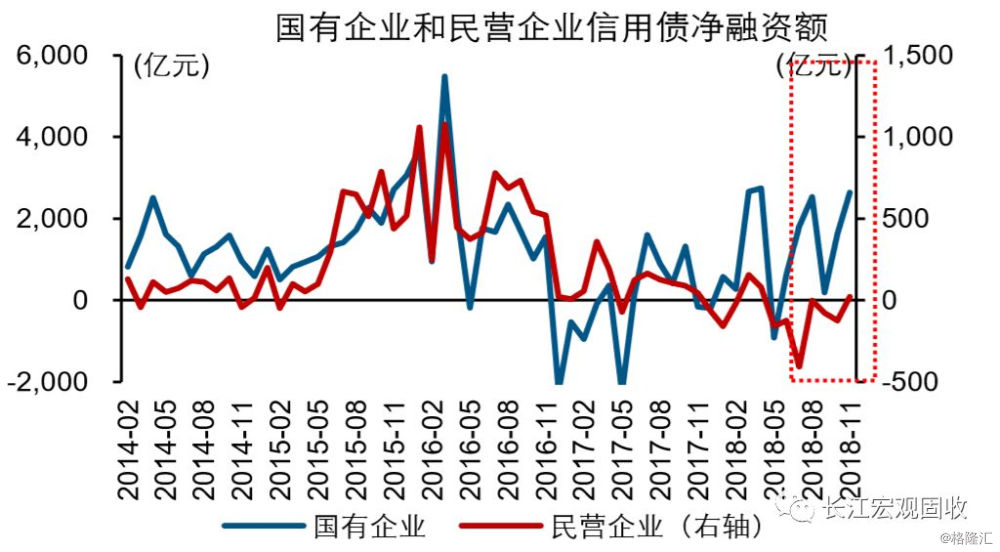
信用派生环境仍处在筑底的过程,从政策维稳到信用环境的趋势性改善,存在一定时滞。回溯历史来看,从政策调整到信用派生修复,往往存在一定时滞,时滞的长度与政策力度有关。例如,2008年,10月货币政策转向、11月推出“一揽子”计划,12月社融开始企稳;2011年12月降准,2012年6月社融开始企稳;2014年4月国务院常务会强调加快铁路建设、央行定向降准,到2015年7月社融才开始企稳。本轮政策维稳效果在债券融资方面已有所体现,民营企业债券融资逐渐修复、11月已由负转正。
图52:回溯历史来看,从政策维稳到信用派生修复往往存在一定时滞
资料来源:Wind, 中国政府网,新华社,中国人民银行,长江证券研究所
图53:年中以来,民营企业债券融资逐渐修复
资料来源:Wind,长江证券研究所
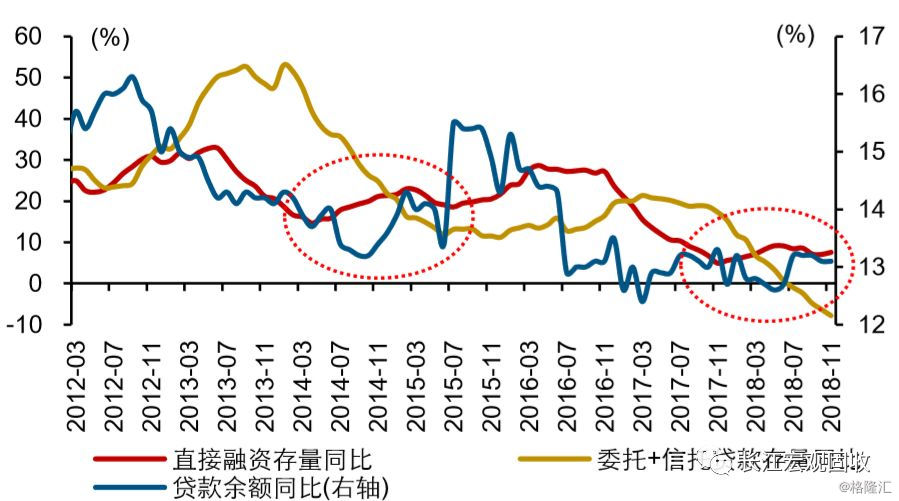
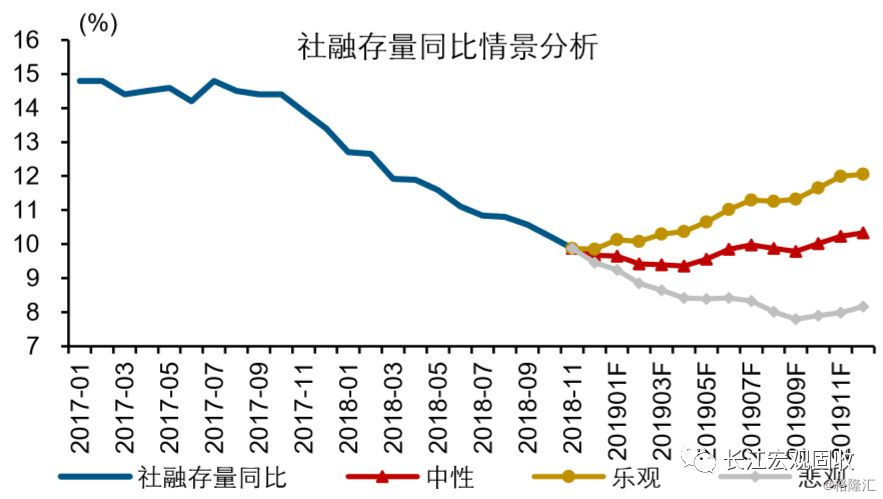
本轮政策维稳背景下,社融存量增速或在2019年1季度前后逐步企稳改善。年中政策调整以来,企业债券融资保持较高规模,但非标融资的收缩仍在继续拖累。7-11月,企业债券月均净融资额2130亿元;但是信托、委托为代表的非标融资规模,月均净收缩2075亿元,收缩幅度较上半年有所扩大,拖累社融增速继续回落。随着政策维稳的进一步加码,信用派生环境将加快修复;社融增速目前已进入筑底阶段,预计在2019年1季度前后企稳、随后进入修复通道。
图54:上一轮信用环境修复阶段,直接融资、贷款和非标融资依次修复
资料来源:Wind,长江证券研究所
图55:中性情景下,社融存量增速或在2019年1季度前后企稳
资料来源:Wind,长江证券研究所
2019:向风险要收益,配置天平向权益倾斜
内外需继续回落,经济下行压力持续释放
内外需求均承压,增长中枢将进一步回落
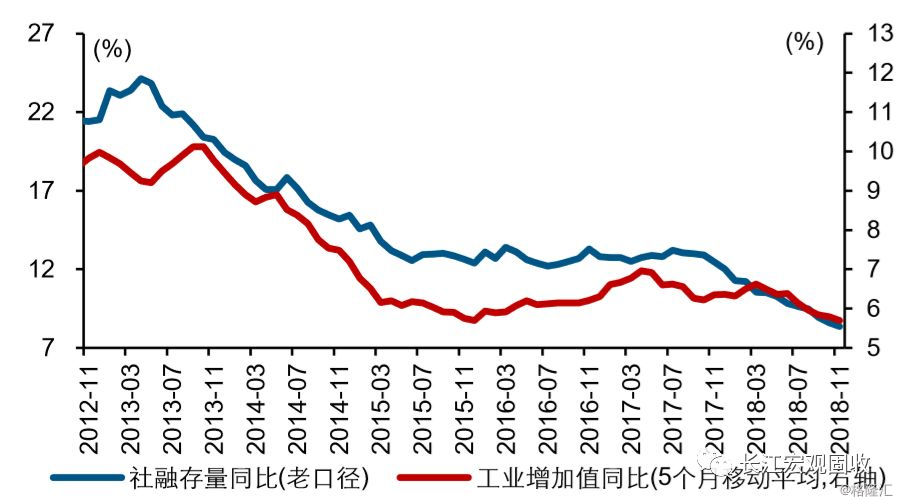
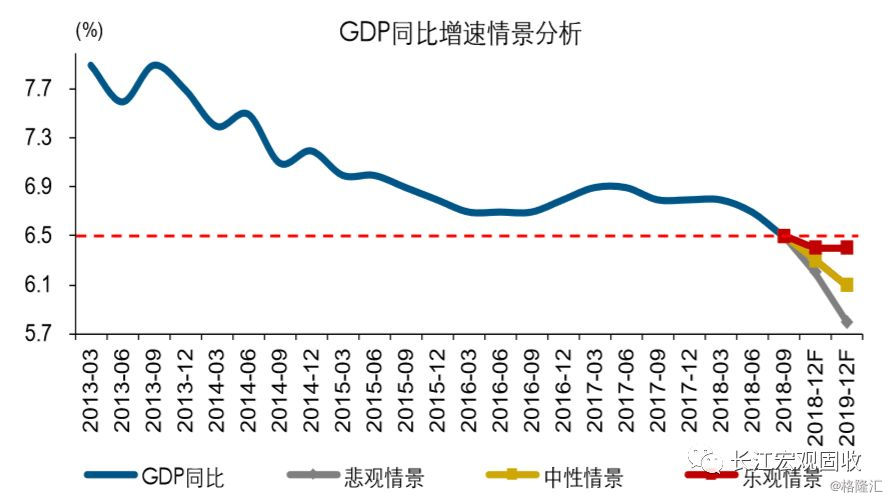
2019年,经济下行压力或将继续释放,GDP增速或将回落至6.1%左右;节奏来看,经济的触底企稳,需要等到3季度末之后。2019年,主要宏观分项普遍存在下行压力。其中,地产和制造业的投资增速都会有所回落,考虑基建的对冲,投资增速依然是回落的态势。作为后周期概念的消费增速、受外部环境影响的出口增速,2019年都将面临下行的压力。在政策的引导下,当下信用环境仍处于筑底的过程,趋势性的改善预计要到2019年1季度前后,对应实体经济的底,或需要等到3季度末之后。
图56:社融存量同比领先经济2个季度左右
资料来源:Wind,长江证券研究所
图57:中性情境下,2019年GDP同比中枢或回落至6.1%左右
资料来源:Wind,长江证券研究所
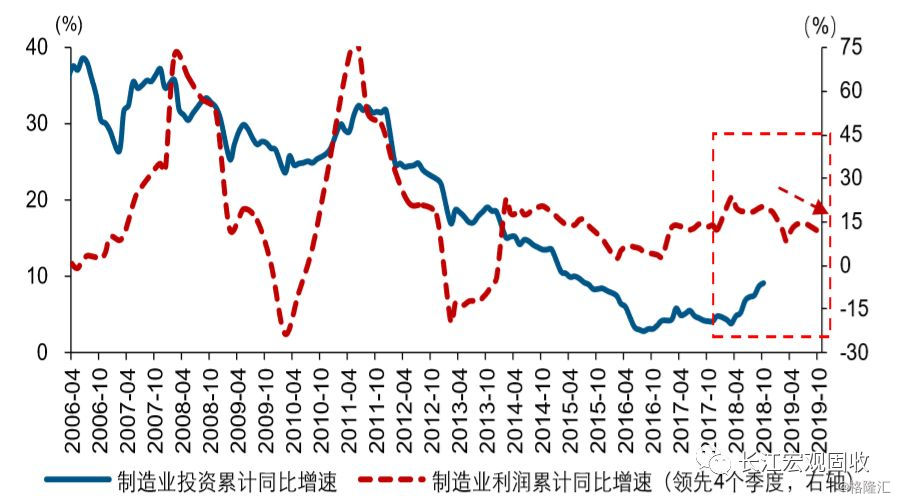
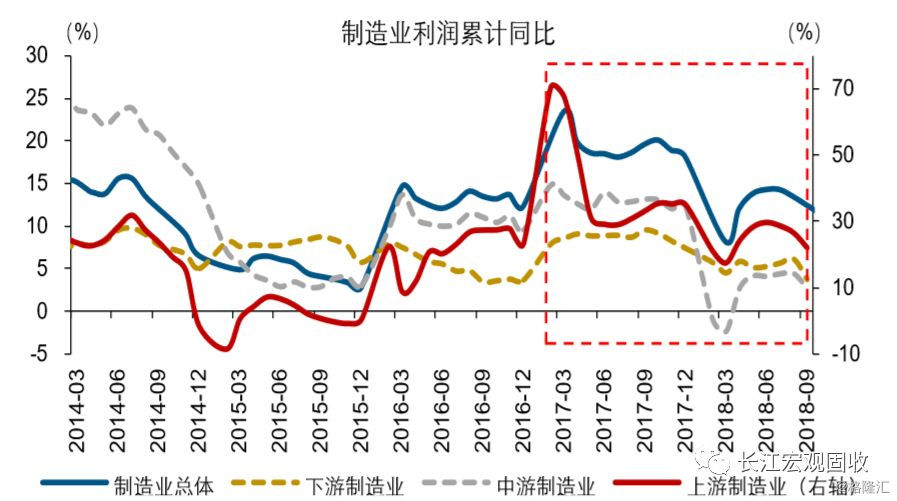
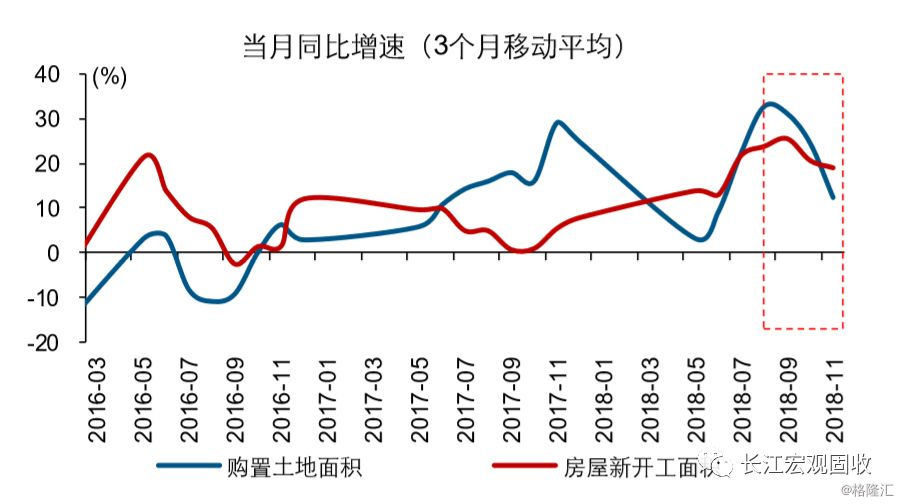
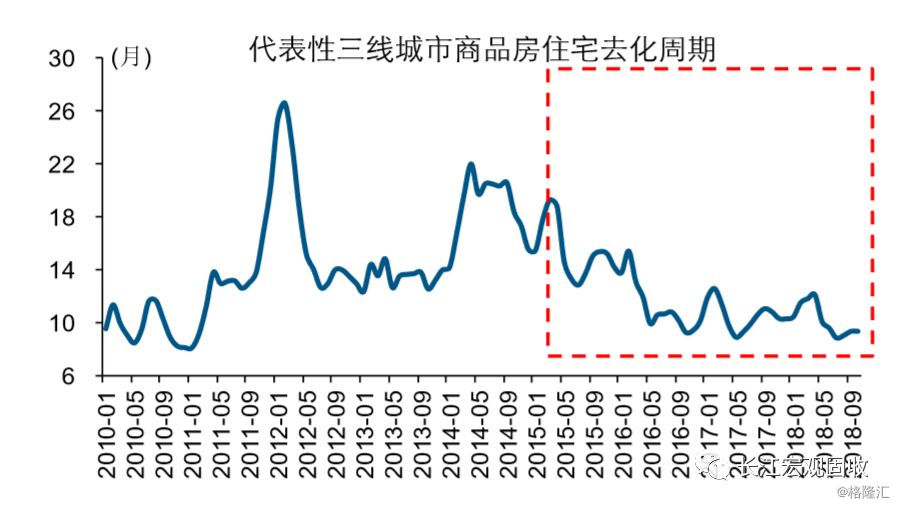
稳增长支持下、基建投资将企稳回升,但制造业、地产投资或形成拖累,总投资增速或回落至3.2%左右。考虑到盈利增速下滑的滞后影响,2019年制造业投资增速或回落至3%左右;结构来看,上游(占比35%)和下游(占比27%)制造业的投资增速会有不同程度的回落,中游制造业(占比38%)受益于减税相关政策支持,投资增速或保持平稳。地产投资增速下滑的压力,市场存在低估。伴随三线及以下城市库存回归合理,“去库”政策的支持力度将明显减弱,拖累全国销售和投资增速明显下滑,预计全年地产投资增速或回落至-2%左右。
图58:制造业投资增速滞后于盈利表现
资料来源:Wind,长江证券研究所
图59:上中下游制造业盈利均有不同程度回落
资料来源:Wind,长江证券研究所
图60:2018年4季度以来,土地购置面积和新开工增速已明显下滑
资料来源:Wind,长江证券研究所
图61:代表性三线城市库存已回归合理,未来“去库”政策力度或减弱
资料来源:CRIC,长江证券研究所
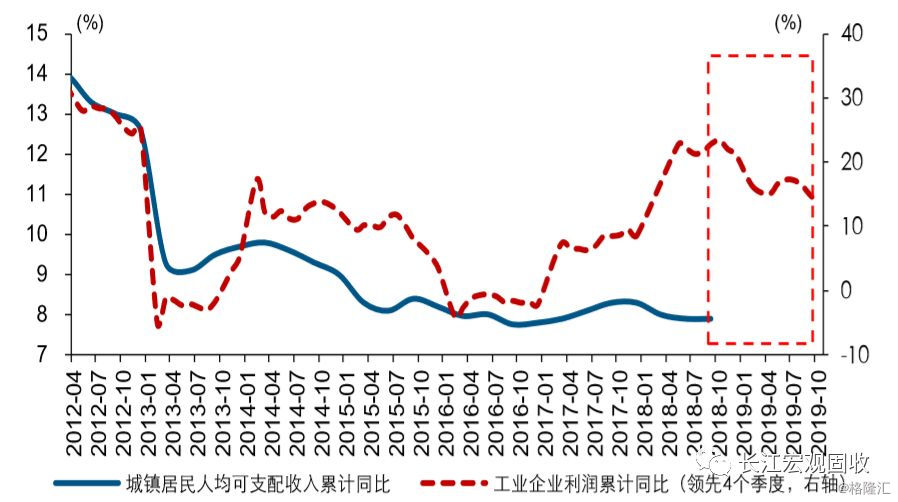
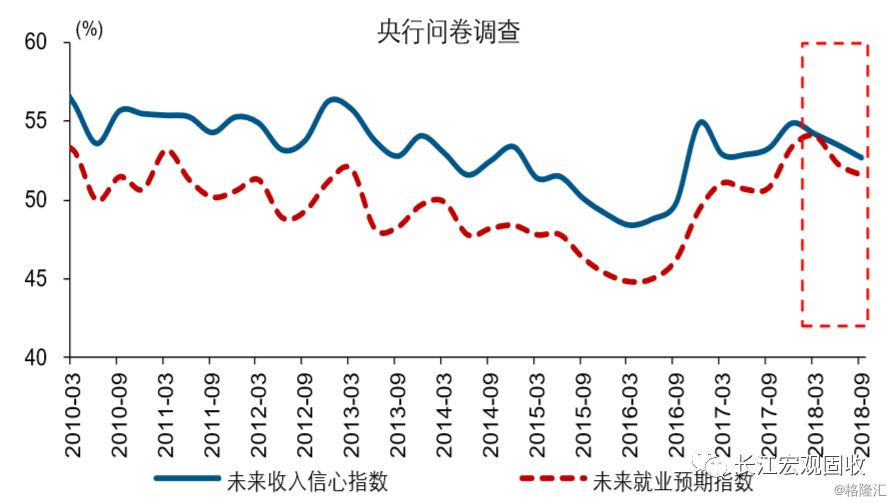
受就业市场承压、收入增速下降的双重压制,预计2019年消费增速将回落至8%左右。我们在前述文字中已做分析,经济下行的过程中,企业盈利的增速也会随之回落,拖累居民收入增速下行;与此同时,就业市场的表现会滞后于经济1-2个季度,就业市场压力,通过对劳动参与率的影响,也会传递到消费上。过去一段时间,领先指标都已经出现了显著回落;个税减免等手段,对消费有一定提振效果,但相对有限。
图62:企业盈利回落,还将对居民收入产生滞后影响
资料来源:Wind,长江证券研究所
图63:未来收入信心、就业预期等收入和消费领先指标已明显回落
资料来源:Wind,长江证券研究所
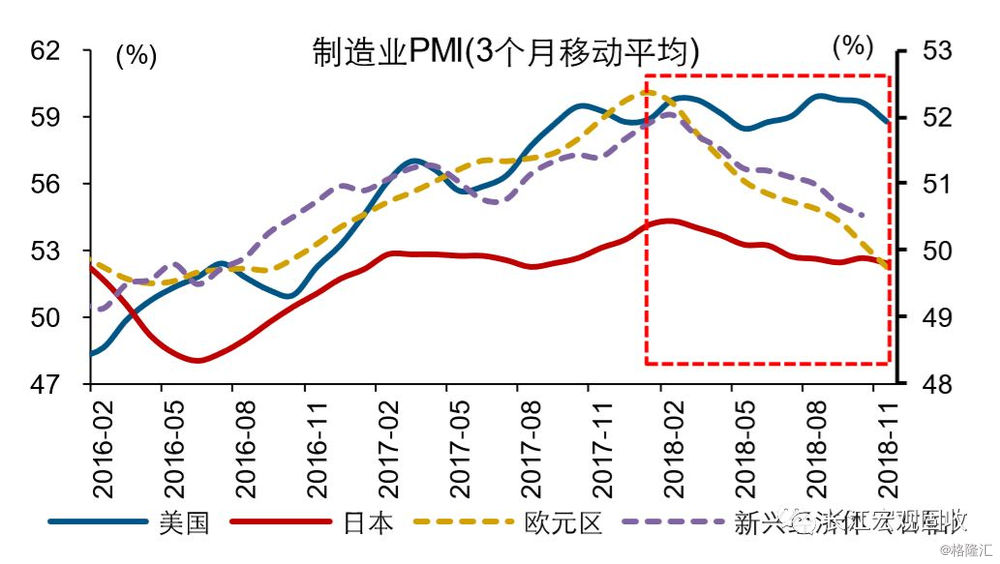
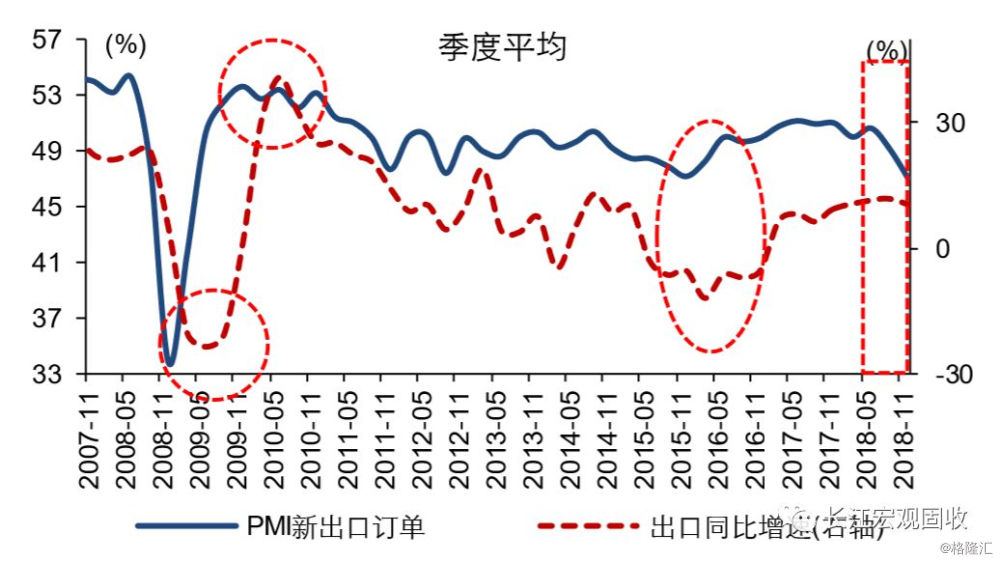
2019年,贸易链条的压力也比较大,考虑到海外因素的传导,预计出口增速将回落至-10%左右。外需的走弱对贸易链条的影响,会在2019年加速体现。其中,美国经济见顶的迹象已经显现(具体可参见我们的“繁荣的顶点”系列报告论证);非美经济体的景气领先指标,2018年初以来已经持续、加速回落。我国PMI出口新订单指数,2季度开始见顶回落;11月出口同比增速出现大幅回落,外需走弱的滞后影响才刚开始体现。
图64:2018年以来,全球主要经济体经济景气加速下滑
资料来源:Wind,长江证券研究所
图65:PMI新出口订单领先出口2个季度左右,年中起加速下滑
资料来源:Wind,长江证券研究所
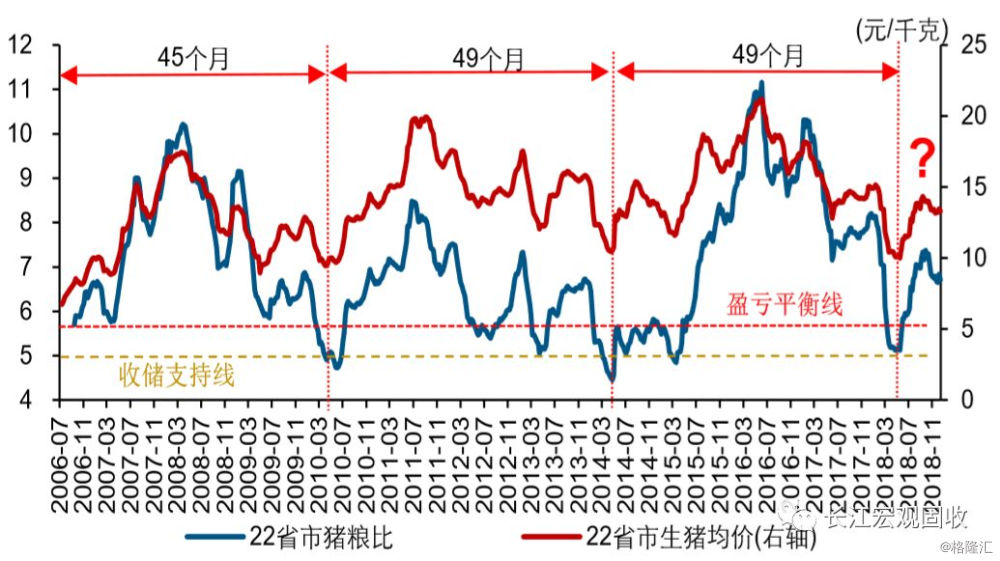
猪周期的重启,是影响CPI走势重要变量
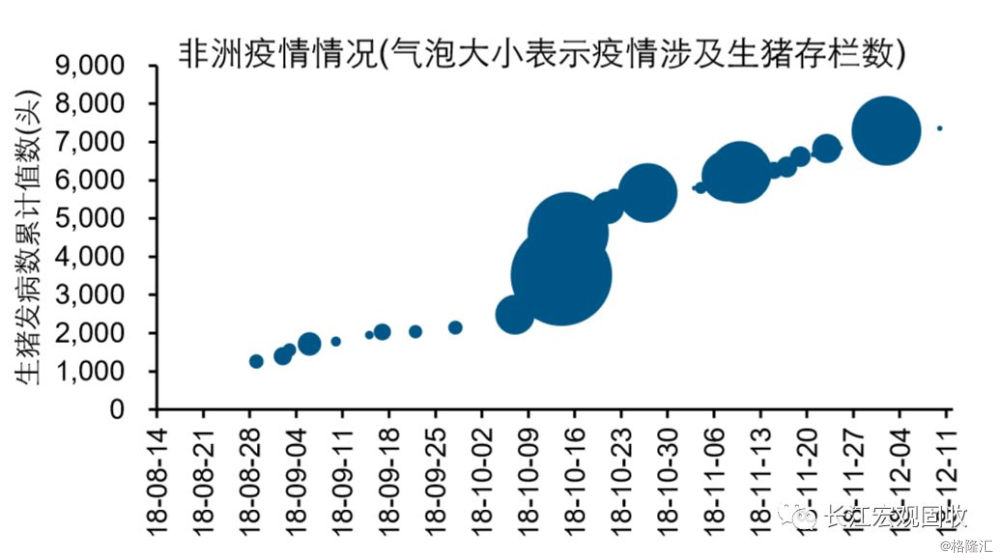
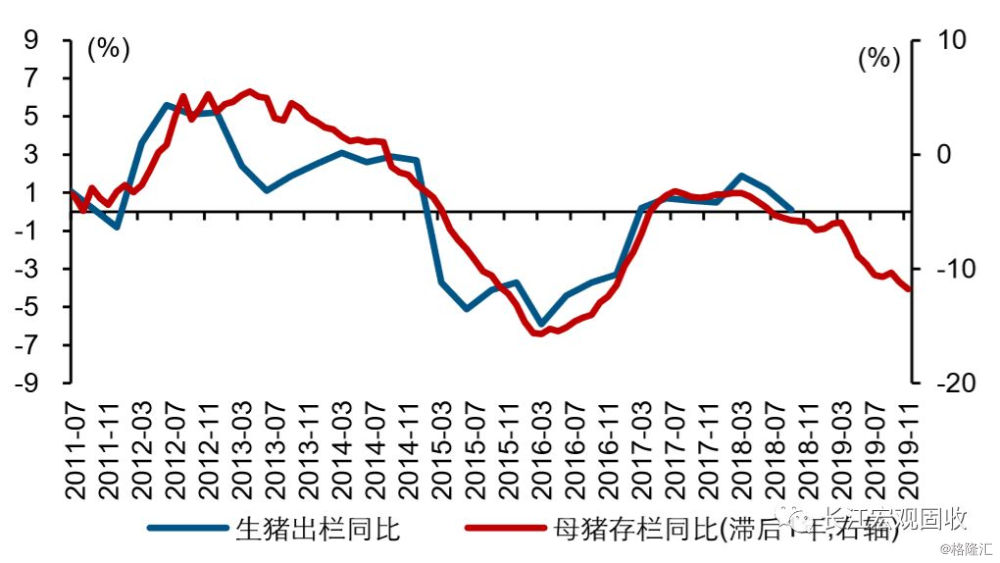
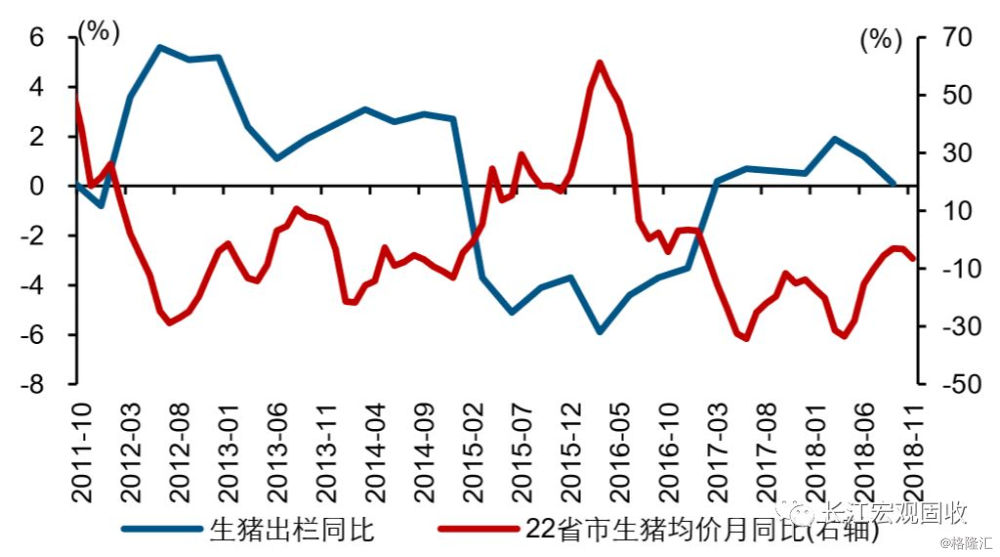
逃不开的猪周期轮回下,2019年猪肉价格的走势,对CPI走势的影响明显增强。本轮猪周期自2018年2季度已经启动,非洲猪瘟事件对猪肉价格的冲击,或导致2019年猪肉价格加快进入上涨周期。10月以来疫情加速扩散,截至12月22日已扩散至23个省市。其中,8-9月共有2147头生猪发病、扑杀4657头,而10-11月共有4777头生猪发病、扑杀达75028头。出现疫情的地区,部分养殖户为避险而加快生猪出栏,导致生猪价格加速下跌、养殖利润受损,进而加快生猪和能繁母猪的去产能[9]。
图66:猪价或进入新一轮上涨周期
资料来源:Wind,长江证券研究所
图67:10月以来,非洲猪瘟加速扩散
资料来源:农业农村部, 长江证券研究所
图68:母猪存栏领先生猪出栏1年左右
资料来源:Wind,长江证券研究所
图69:生猪出栏与生猪均价同比呈反向变化关系
资料来源:Wind,长江证券研究所
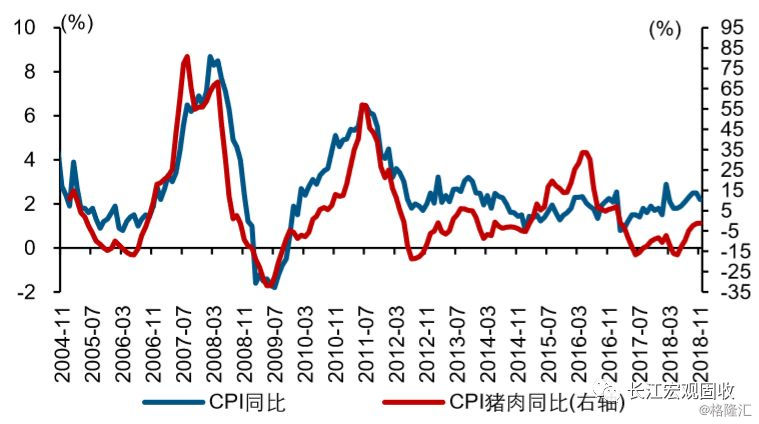
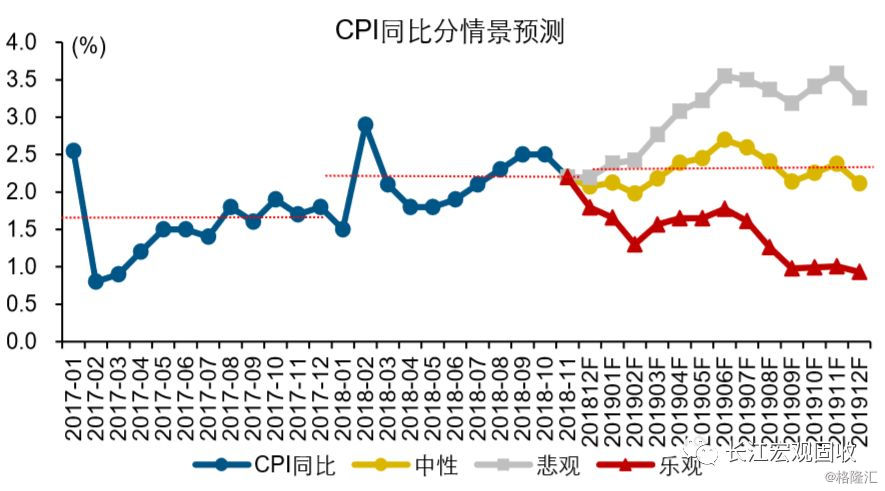
综合考虑猪肉价格等因素,2019年CPI或呈“倒V”型走势、中枢略有抬升。猪肉价格占CPI统计的权重在2-3%之间,但是由于波动较大、周期性强,猪价往往是CPI波动的重要贡献项,对CPI同比的拉动贡献率最高时接近40%。一旦猪价进入上涨周期,会对CPI形成持续拉动。油价走势是影响CPI的另外一个不确定因素,详情可参考我们报告《中低油价会否成为常态?》。综合考虑,中性情景下,预计2019年CPI通胀率或呈现“倒V型”走势,中枢可能在2.3%左右,高点出现在年中、预计在2.7%左右。
图70:CPI猪肉与CPI同比走势较为类似
资料来源:Wind,长江证券研究所
图71:中性情景下,2019年CPI或呈“倒V”型走势
资料来源:Wind,长江证券研究所
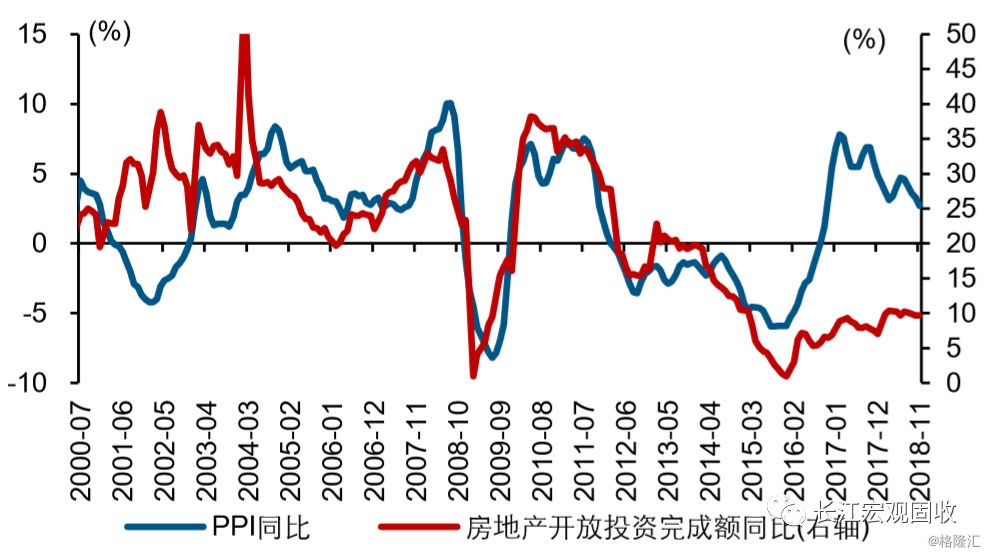
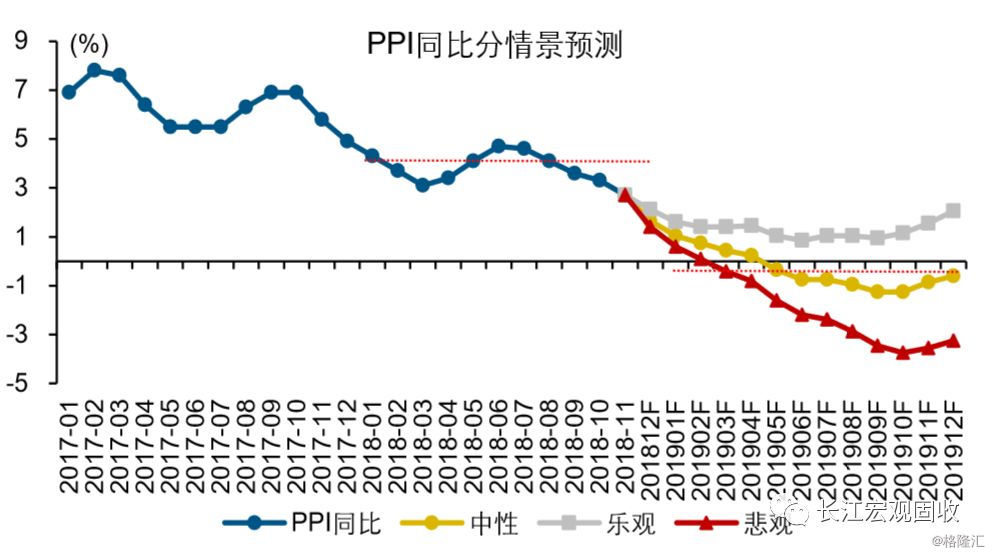
PPI仍在加速下行,预计2019年中枢较前几年显著回落。PPI作为工业品价格走势的反映,主要受需求与成本两条逻辑链的影响;从指标构成来看,受中上游部分国内定价的资源品价格影响较大。在总需求下行压力加速释放、供给端对价格的推升力度边际减弱的背景下,2019年PPI同比增速的中枢较前几年会出现显著回落;中性情景下,或由2018年的3.7%左右,显著下移至-0.5%左右;其中,前3季度下行压力或持续释放。
图72:房地产投资对PPI影响较为显著
资料来源:Wind,长江证券研究所
图73:中性情景下,PPI或加速下行至通缩区间、中枢显著下移
资料来源:Wind,长江证券研究所
向风险要收益,或是2019年市场重要逻辑
信用派生环境的筑底修复,利多风险资产
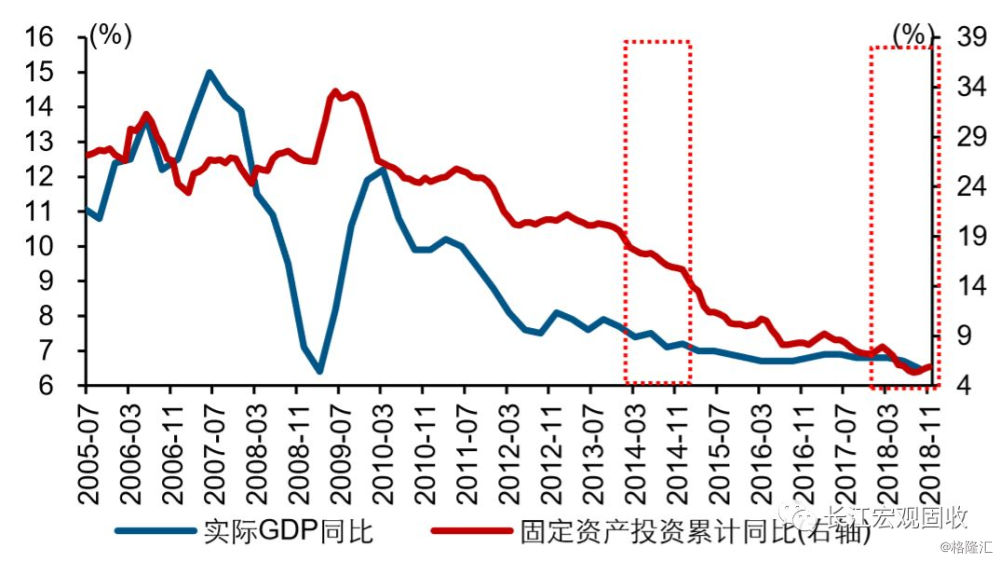
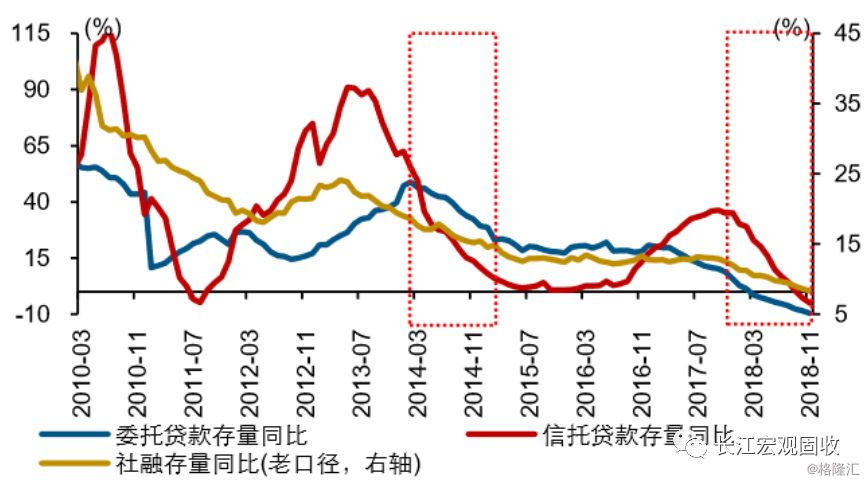
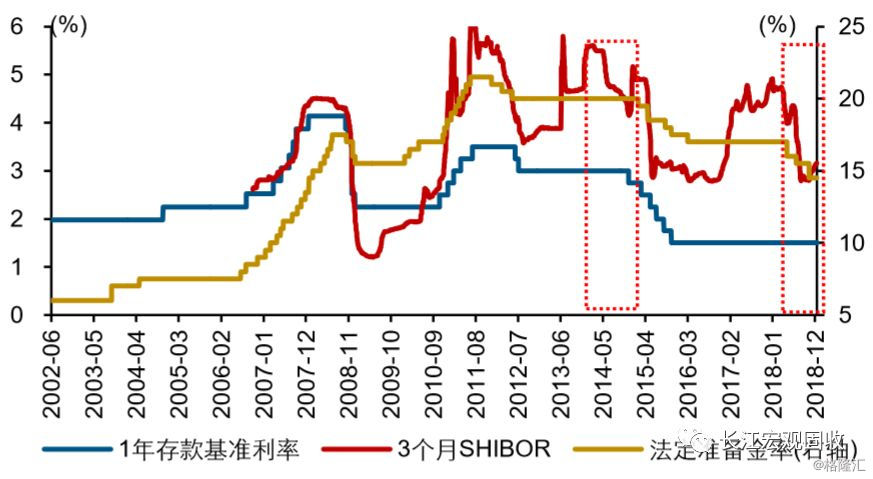
就近看,2018-2019年与2014-2015年的宏观环境,有诸多相似之处,经济、投资和消费增速等指标均出现下滑,对冲式托底在前一年启动、货币环境转向宽松。2014-2015年,经济持续走弱,实际GDP增速从2013年底的7.7%回落至2015年底的6.8%,投资和消费增速回落、出口增速先升后降,信用环境也经历了非标融资收缩、社融增速大幅回落。为对冲信用收缩的影响,对冲式托底政策在2014年4月开始陆续落地实施,包括加快铁路建设、开发性金融支持棚改等,央行实施定向降准、货币环境转向宽松。
图74:2018年与2014年经济和投资均回落
资料来源:Wind,长江证券研究所
图75:2018年与2014年消费趋于回落、出口抬升

资料来源:Wind,长江证券研究所
图76:2018年与2014年均经历非标融资收缩、社融回落
资料来源:Wind,长江证券研究所
图77:2018年与2014年货币环境从偏紧转向宽松
资料来源:Wind,长江证券研究所
宏观形势的相似度,可以为2019年资产配置方向提供一些参考;“向风险要收益”,或将成为2019年投资的重要逻辑主线。与2014-2015年类似,经济的持续下行、与政策的逐步加码,是这个阶段的重要经济特征。在维稳政策加速落地的过程中,经济虽然还在继续回落,估值率先出现修复,带动风险资产的表现好于避险资产。映射到债券市场,信用利差不断收窄、持续10个月左右,以3年中票AA为代表的信用利差,回落幅度达160BP左右。本轮信用利差的收窄自7月开始,截至12月中旬已回落60BP左右。
图78:历史经验来看,估值变化一般领先盈利变化
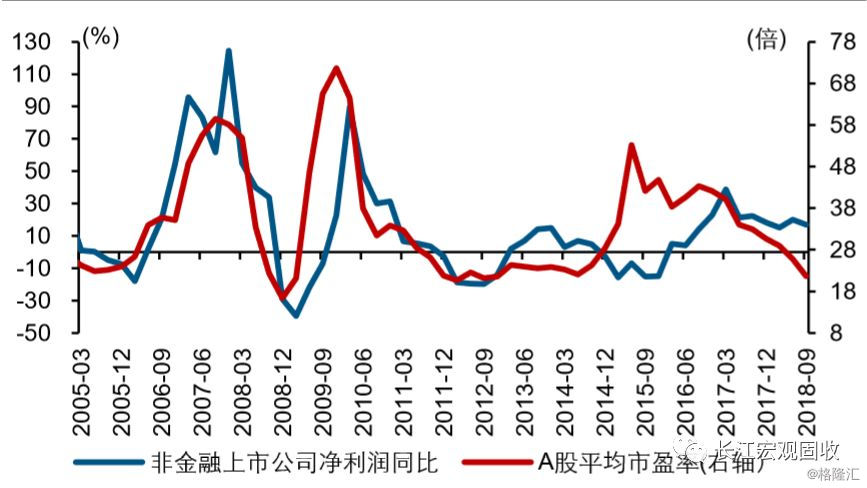
资料来源:Wind,长江证券研究所
图79:信用利差收窄的过程,伴随风险偏好的提升
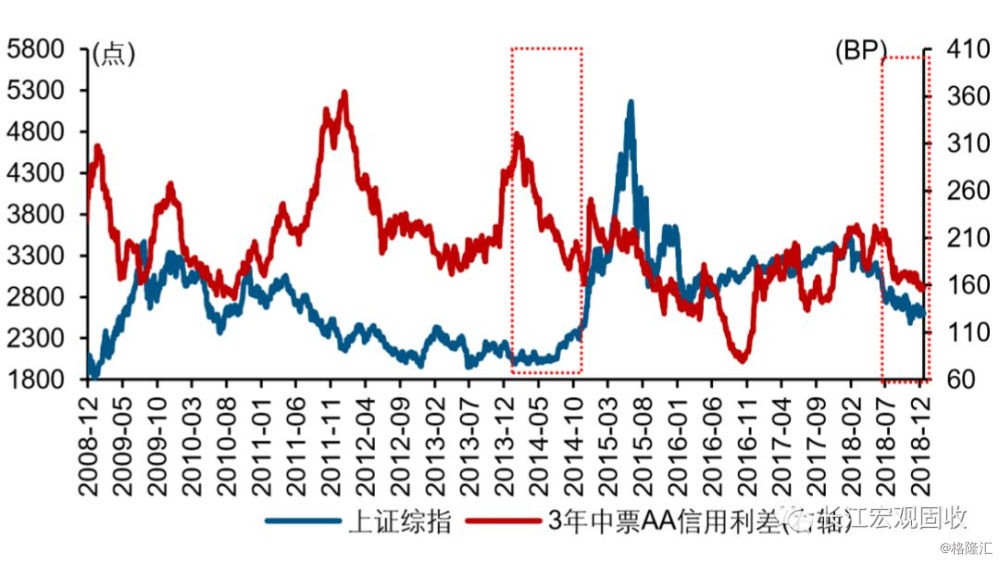
资料来源:Wind,长江证券研究所
与2014-2015年的三个不同,决定2019年市场表现,不会是历史的简单重复。首先,逆全球化背景下,美国在政治上走向“孤立主义”、经济上从全球“抢需求”,导致全球经济回落背景下,2019年新兴经济体的压力更大。其次,国内进入转型“攻坚战”阶段,更加强调“政策定力”,政策思路与2014-2015年有些不同。第三,内外部不确定性因素的共振影响下,市场对于中长期问题的担忧短期化、过度悲观。
图80:本轮美国经济复苏过程,进口占GDP比重下降
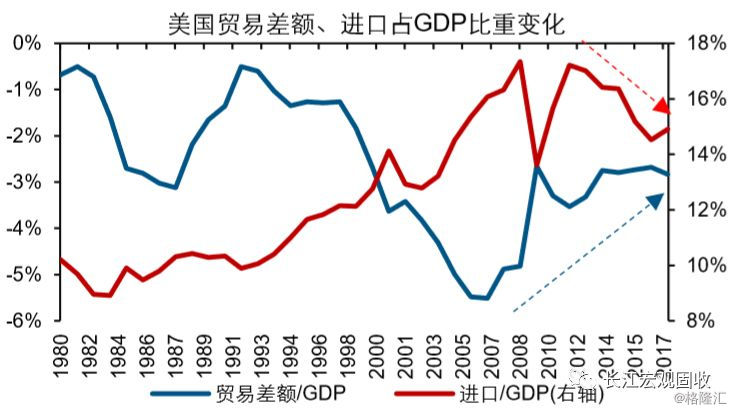
资料来源:Wind,长江证券研究所
图81:从股市涨跌停情况来看,2018年市场情绪弱于2014年

资料来源:Wind,长江证券研究所
配置角度来看,权益类的优势强于固收类
从年度资产配置的角度来看,股票风险溢价显著抬升的年份,第二年股票收益大概率跑赢债券。股票风险溢价,反映股票与债券的比较配置优势;历史经验来看,股票风险溢价处于极高位的年份,第二年股票市场的总体表现大概率会好于债券。2005-2006年、2008-2009年、2014-2015年都是类似的情形。2011-2013年市场风险偏好,没有随着风险溢价的大幅抬升而改善,主要还是跟当时的政策背景密切关联。其中,2013年为整顿影子银行,流动性快速大幅收紧导致“钱荒”的出现,对股、债市场都产生了冲击。
图82:当前股票风险溢价接近历史高位
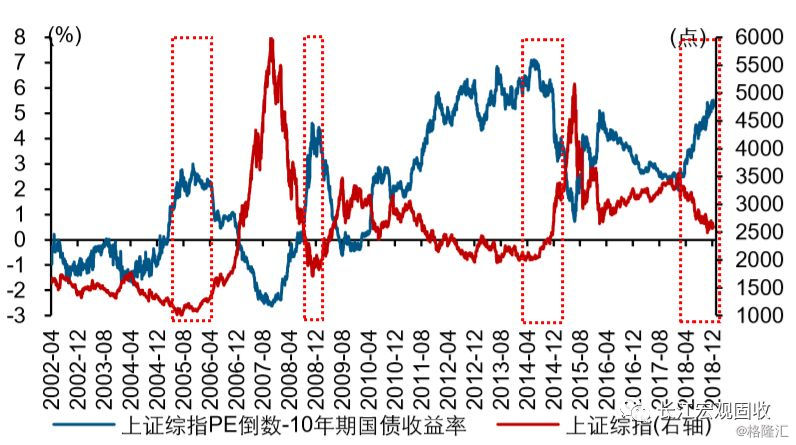
资料来源:Wind,长江证券研究所
图83:当股票风险溢价接近高位时,股债收益出现明显轮动

资料来源:Wind,长江证券研究所
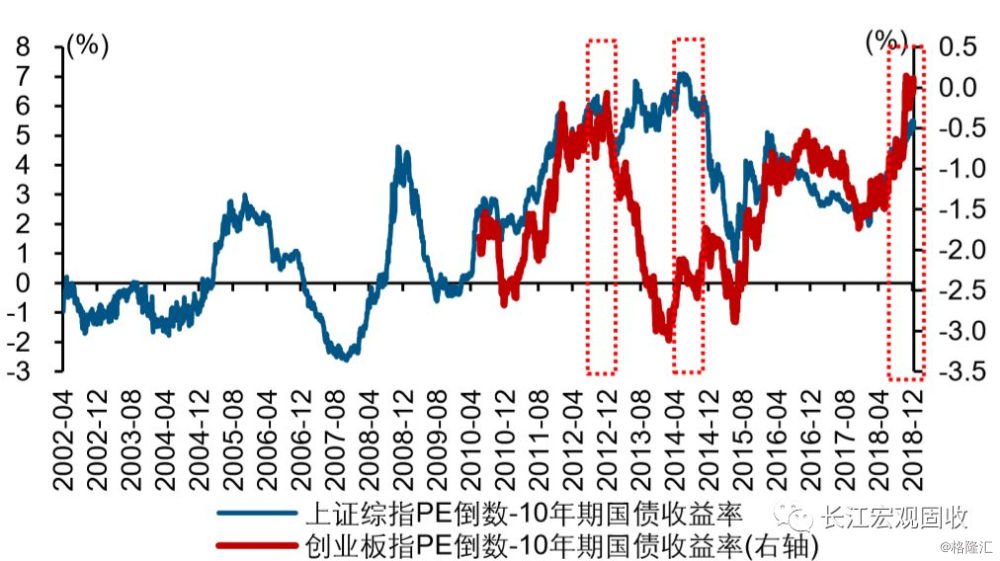
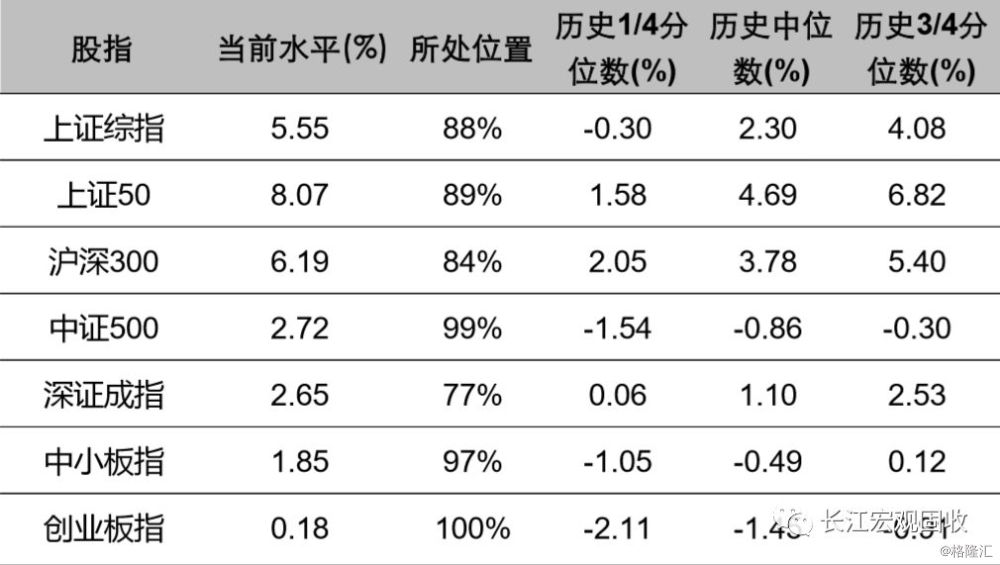
目前,上证综指的风险溢价已经接近历史高位;主要指数中,创业板指的风险溢价已创历史新高。上证综指的风险溢价率,从2018年1月下旬见底反弹,目前已达到历史88%分位数。从主要指数的对比来看,风险溢价率最高的是创业板。创业板指的风险溢价率,从2017年11月见底反弹、持续大幅上升,目前已创历史新高。除深证成指外,常用股指风险溢价均在历史84%分位数以上[10]。
图84:3月以来,上证综指和创业板指风险溢价持续上升
资料来源:Wind,长江证券研究所
表12:主要股指风险溢价接近历史高位(截至12月19日)
资料来源:Wind,长江证券研究所
过去一段时期,股票熊市氛围下,市场悲观情绪不断积聚释放、自我加强,选择性无视了政策的积极信号。一方面,伴随支持民营企业和小微企业融资政策陆续出台,上市公司纾困措施也逐步落地实施,信用环境最差的阶段或即将过去。另一方面,10月以来,中央层面在化解金融市场风险、推进资本市场改革方面加快推进,对于资本市场的呵护明显增强。10月31日政治局会议中明确提出要“围绕资本市场改革,加强制度建设···促进资本市场长期健康发展”,多个部委就市场长期存在的问题做出了调整或表态。
表13:2018年10月以来稳定市场及预期的措施频现

资料来源:新华社, 中国人民银行,证监会,银保监会,中金所,长江证券研究所
债券市场,中短期或存在阶段性调整压力
基本面对利率债的支持,已一定程度消化
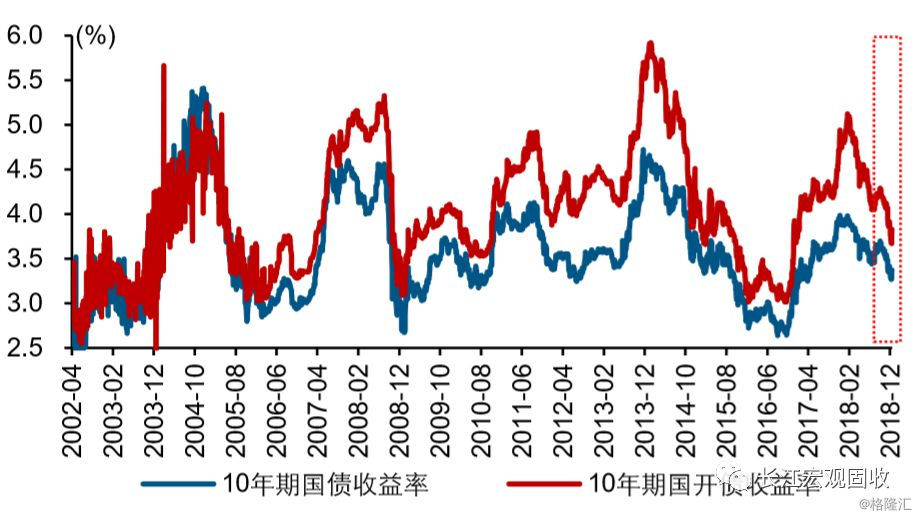
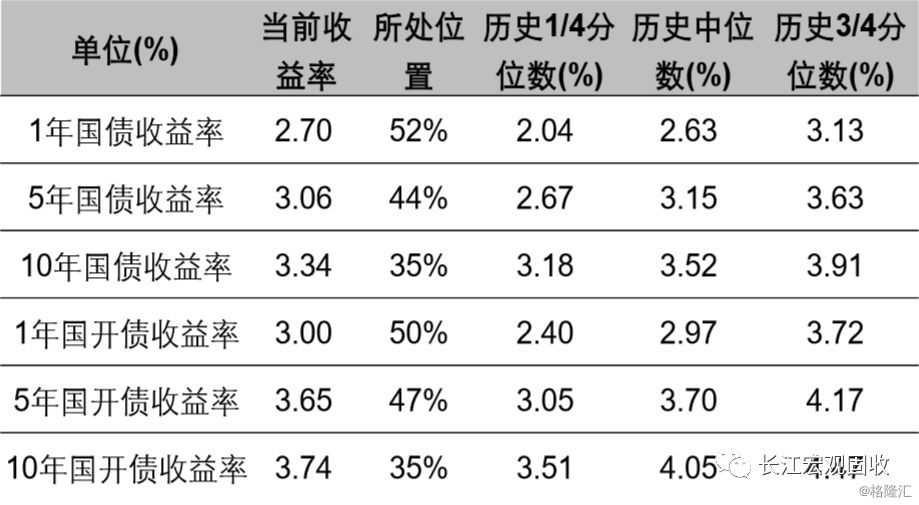
前期市场反应的节奏过快,部分透支了2019年基本面的逻辑;当前利率债长端收益率接近历史低位,估值优势并不明显。4季度以来,债市情绪高涨,长端收益率快速下行,10年期国债和国开债收益率单周下行一度超过10BP,债市中期利多因素已有部分提前反应。当前利率债长端收益率在历史2/5分位数附近,市场对基本面和流动性预期消化相对充分,从估值角度来看,利率债对于配置型资金的吸引力在下降。
图85:前期,长端收益率经历快速下行
资料来源:Wind,长江证券研究所
表14:10年期国债和国开债收益率接近历史低位(截至12月19日)
资料来源:Wind,长江证券研究所
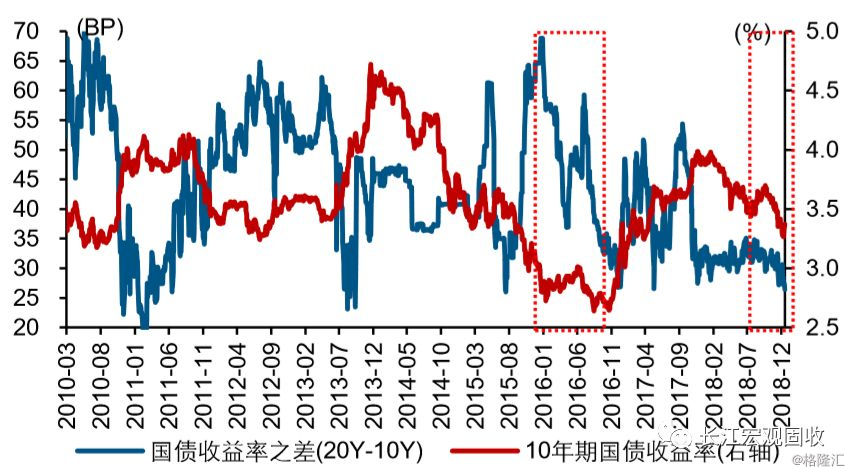
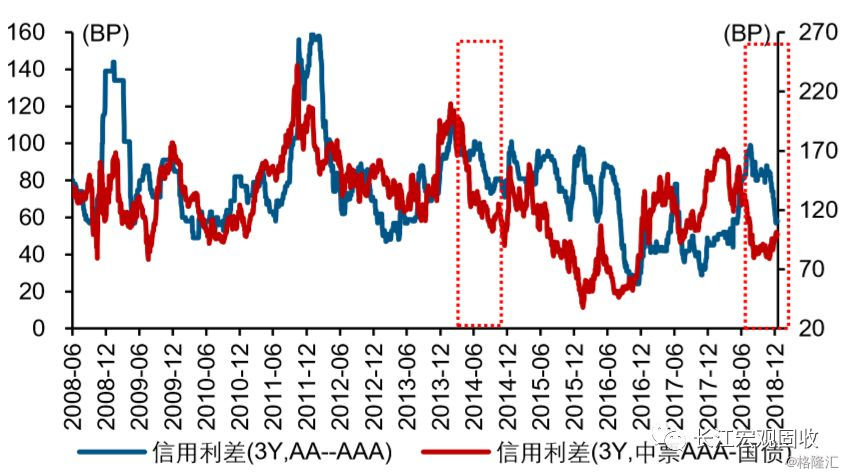
市场交易行为也映射出,中期基本面的利多逻辑,对利率债的边际支持或在减弱。超长端与长端利率债收益率之差,可以一定程度上刻画,市场交易行为对利多因素的反应程度。二者之差收窄到极值位置,往往反应市场对利多因素已消化较为充分、未来或存在一定调整风险。从信用债市场的反应来看,高等级信用债利差空间收窄的过程中,中等评级信用利差4季度以来已开始压缩,部分机构已转向通过资质下沉的方式博弈收益。
图86:长端收益率降至低位时,超长端收益率也出现压缩
资料来源:Wind,长江证券研究所
图87:伴随高评级信用利差的收窄,中等评级信用利差也有所修复
资料来源:Wind,长江证券研究所
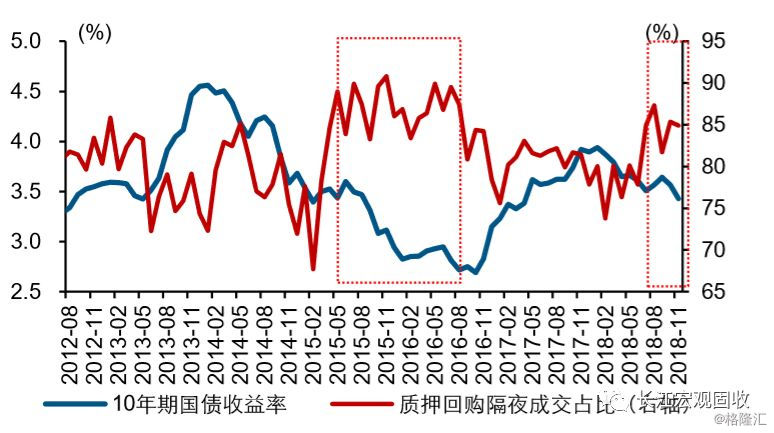
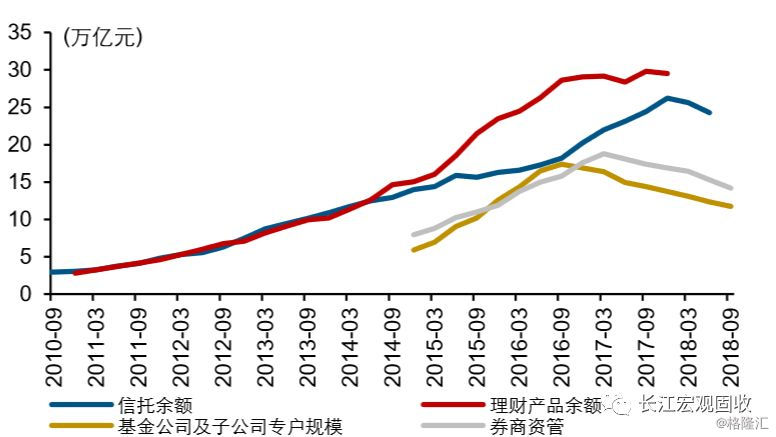
机构杠杆行为,受到资管新规的约束,对利率债下半场的支持空间显著收缩。回溯上一轮债牛会发现,在2015年上半年经历震荡后,下半年债市再度走强,不完全是基本面驱动的逻辑。2015年,货币市场利率持续维持低位,机构“滚隔夜”的杠杆行为明显增多,恰逢年中股市大跌后,部分资金回流债市,杠杆行为推动利率债进一步走牛。然而,资管新规等政策的落地实施,对资金空转、“滚隔夜”等杠杆行为已形成有效约束。
图88:2015下半年至2016年上半年“滚隔夜”行为推动收益率下行
资料来源:Wind,长江证券研究所
图89:2015-2016年资管产品规模快速增长,2017年来趋于回落
资料来源:Wind,长江证券研究所
债券供需关系变化,或将对债市产生干扰
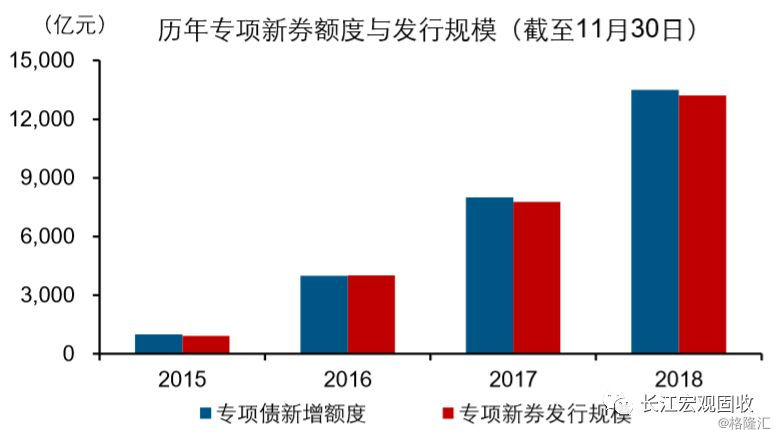
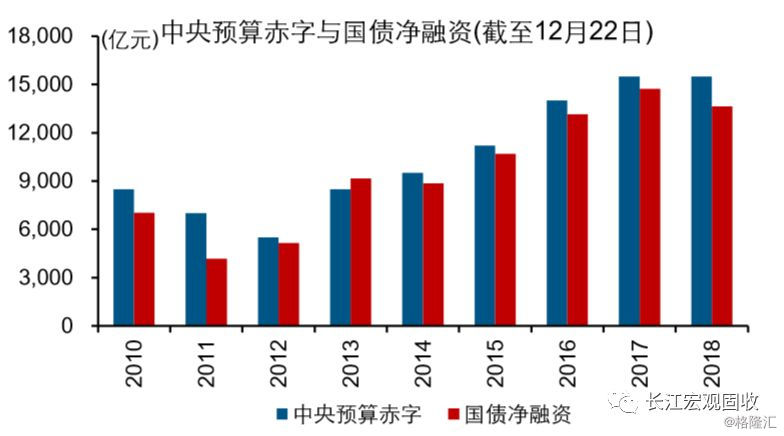
未来一段时期,政策进入对冲式加码阶段;广义财政的发力,会导致2019年利率债供给量大幅提升。前文中已有论述,维稳政策加码的过程中,广义财政的发力,需要通过加大发债募资的方式,弥补资金缺口,包括国债、地方债、政金债的发行等。中性情景下,新增利率债供给规模,较2018年或将提高1-2万亿元左右。随着支持民营企业和优质企业债券融资等政策的陆续落地,信用债的供给也会上量。
图90:专项债发行规模和额度逐年抬升
资料来源:Wind, 财政部,长江证券研究所
图91:2012年以来,中央赤字规模与国债净融资规模变化类似
资料来源:Wind,长江证券研究所
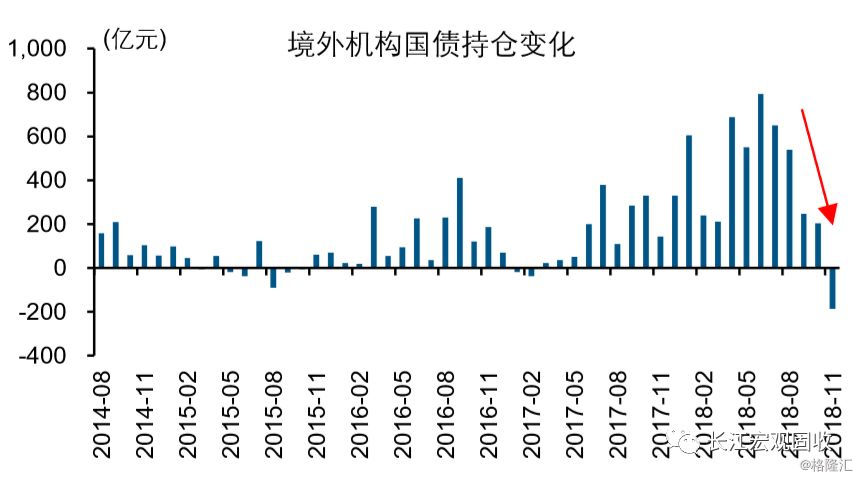
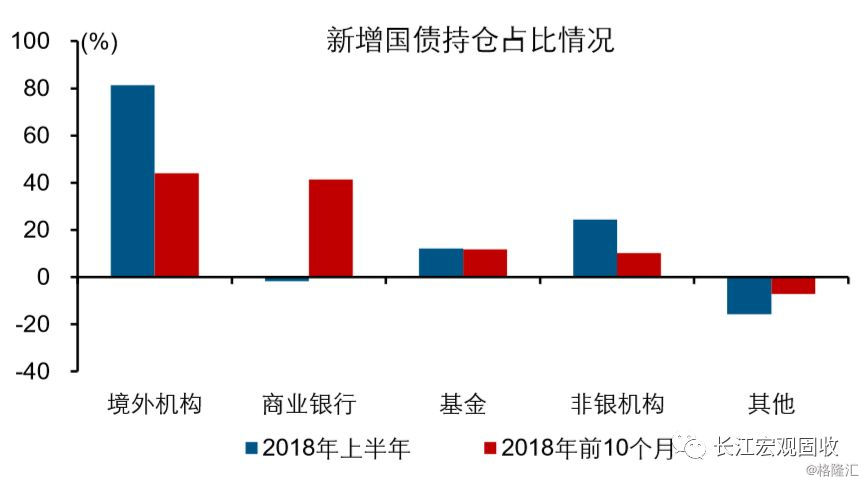
需求角度来看,受中美利差收窄等因素影响,境外机构的配置动力有所减弱;股票的风险溢价已经接近历史高位,资产切换的逻辑,对于债券配置需求会形成压制。境外机构是2018年增配我国国债的主力,前10个月境外机构增持国债规模占全部的44%(上半年占比81.3%)。9月以来,伴随中美利差的快速收窄与贬值预期的抬升,海外机构配置的力量大幅减弱,11月甚至转为净减持。(详情参见《外资配置,不应低估的影响》。)
图92:近月来,境外机构增持国债的规模显著下降
资料来源:Wind,长江证券研究所
图93:2018年前10个月,境外机构增持国债居前
资料来源:Wind,长江证券研究所
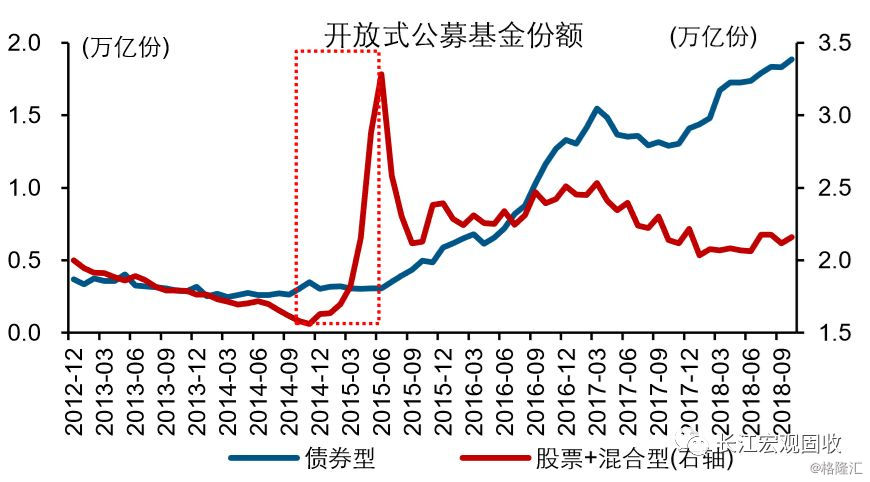
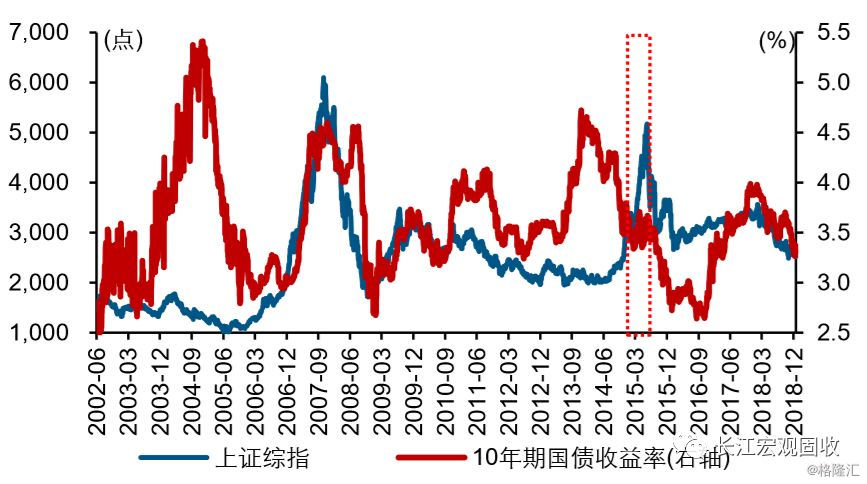
综合来看,经济基本面和流动性仍对债市形成支持,但已一定程度消化;考虑到债券供需关系变化等,债市中短期或面临阶段性调整压力。未来一段时期,经济下行压力或持续释放,为配合托底政策,流动性或继续维持“合理充裕”,经济基本面和流动性仍有利于债市;但前期市场反应的节奏过快,已一定程度消化债市中期逻辑。从供需关系看,政策维稳或带动债券供给的明显上升;股债比价效应或导致配置天平倾向权益类资产,而中美利差收窄或降低境外机构配置国内债券动力,进而阶段性对债市产生一定干扰。
图94:2015年上半年股票和混合型基金规模显著扩张,债基规模走平
资料来源:Wind,长江证券研究所
图95:2015年上半年股市上涨,债市震荡
资料来源:Wind,长江证券研究所
综上所述,我们对2019年经济和市场,有以下核心判断:
①2018年下半年以来,中央层面对就业的关注度明显抬升,体现了宏观政策的“底线思维”;保障就业市场的平稳运行,2019年或需要城镇新增就业规模1100-1200万,对应GDP增速在6.4%左右。经济下行压力继续释放,政策维稳有待进一步加码。
②本轮政策维稳是在转型“攻坚战”阶段的维稳,更加强调“战略定力”,注重把握发力的力度与结构。政策搭配来看,积极财政是托底关键,货币环境保驾护航。广义财政打开空间,或通过预算内财政提高赤字率和专项债规模、预算外资金来源加大支持。
③伴随政策维稳的加码,信用派生环境未来将加快修复;当下,社融增速已进入筑底阶段,预计在2019年1季度前后企稳,随后进入修复通道;滞后于信用环境2-3个季度,经济的底部或需要等到3季度末之后才能看到;全年经济增速预计在6.1%左右。
④在信用环境筑底的过程中,“向风险要收益”,或将是2019年市场的重要逻辑,配置天平已倾向权益类资产。估值或先于盈利修复,带动风险资产表现好于避险资产。从年度资产配置的角度看,股票风险溢价高位的年份,第二年股票收益大概率跑赢债券。
⑤供需变化等或导致债市中短期面临阶段性调整压力。基本面和流动性仍对债市形成支持,但市场的过快反应,已部分透支2019年基本面的逻辑。容易被市场忽视的风险点可能包括,维稳加码下债券供给上量,国内配置资金的资产切换、海外增配意愿下降等。
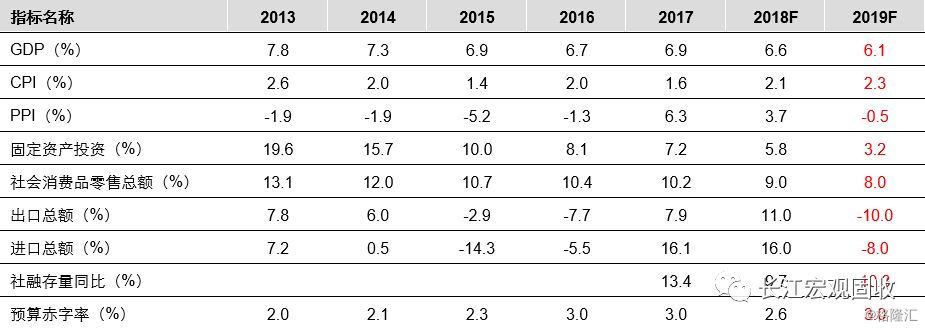
附上我们对2019年主要宏观经济指标的预测,具体结果如下:
表15:2019年主要宏观经济指标预测
资料来源:Wind,长江证券研究所
脚注:
【1】2018年12月5日,人社部副部长张义珍在国务院政策例行吹风会上指出,我国就业局势总体稳定、稳中有进,但“稳中有变、稳中有难”。
【2】2016年,城镇登记失业人数982万人,考虑到上年966万失业人数中的554万人于2016年再就业、412万人继续失业,可测算2016年新增登记失业人员570万人。
【3】据人社部部长尹蔚民在2016年新闻发布会的披露,钢铁和煤炭行业化解过剩产能预计涉及180万职工安置,其中2016年完成72.6万;2017年,钢铁和煤炭继续产能去化的同时,平板玻璃、水泥等产能过剩行业也被纳入去产能范围,涉及去产能职工需求或进一步增加。
【4】2015-2017年,每年新增农民人数分别为352、424和481万人;考虑到经济下行压力继续释放、或部分影响农民工就业意愿,2019年或进一步降至430-450万之间。
【5】2014-2017年,全国登记失业人数维持在952-982万人之间、每年新增失业人口约在548-581万人之间,登记失业率维持在3.9%-4.1%之间、低于政府预期目标水平。保障就业市场总体稳定的目标下,每年新增失业人口或维持在550万人左右。测算结果仅供参考。
【6】3季度以来,房企信用债月均发行510.6亿元,较2季度增长50%。
【7】社会融资规模,刻画的是实体经济从金融体系获取的信用派生的加总。其中,企业的中长期资金来源,满足经济中长期投资的融资需求,是社融有效融资规模。
【8】民营企业的贷款的“一二五”目标,即在新增的公司类贷款中,大型银行对民营企业的贷款不低于1/3,中小型银行不低于2/3,争取三年以后,银行业对民营企业的贷款占新增公司类贷款的比例不低于50%。
【9】猪价变化具有典型周期性特征,猪价变化引起养殖利润变化,进而影响生猪养殖导致供给变化,随后又影响猪价,如此循环。
【10】如无特别说明,此处股票风险溢价数据均更新至2018年12月19日。
评论 (0)