
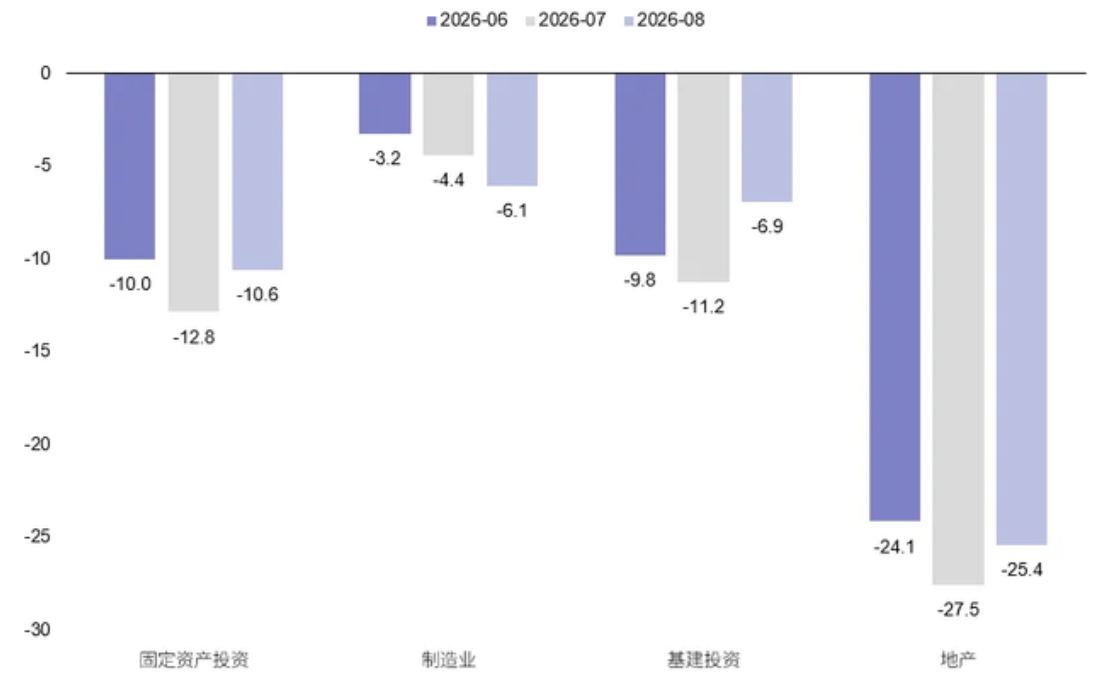
广发宏观认为,8月经济数据“初步企稳、中枢不足”,六大口径好坏参半,居民部门延续弱势、企业部门有所好转,月度GDP同比约4.43%。工业环比修复,消费弱势徘徊,基建带动固投降幅收窄,地产低位徘徊。仍需加快狭广义财政资金落地,后续两月数据是关键。
摘要
第一,8月经济数据好坏参半。六大口径数据中,社零、服务业、地产销售同比低于前值,出口、工业、固投同比高于前值。简单理解,与居民部门相关的部分延续弱势;与企业部门相关的部分有所好转。后者可能源于地缘政治重新升温影响出口的担忧被证伪、天气扰动减小,以及财政投资加快。按照工业、服务业、消费综合估算,8月月度GDP指数同比大约为4.43%,好于7月的4.23%,但仍略低于年度目标区间下限。
第二,工业在三个因素的影响下出现环比修复。8月工业增加值环比增长0.54%,在7月环比只有0.11%之后出现明显的增速反弹。从行业来看,煤炭开采、化工、医药、电气机械、纺织等行业增加值增速较7月明显加快。我们理解其中纺织业工厂集中于东南沿海,7月受天气和物流的扰动,8月恢复正常;煤炭、化工等除了生产区汛期约束消退之外,还受商品价格和企业备货节奏影响,大宗价格反弹预期导致下游备货加快,可以相互印证的是8月原材料行业PMI也出现较显著反弹;电气机械则受“六张网”开工加速的影响。从主要工业产品的产量同比增速来看,双位数的主要是锂电池、工业机器人、新能源汽车、集成电路、3D打印设备、金属切削机床、太阳能发电等产品。
第三,消费延续弱势徘徊,烟酒类同比增速反弹。社零环比增长-0.1%,在7月环比的零增长的基础上继续有所下行;同比的0.4%亦较前值走低0.2个百分点。耐用消费品仍是环比变化的主要拖累,一般消费的部分则变化不大。扣除汽车之后的8月社零同比2.5%,持平前值。社零最大的特点是分化较大,增速最高的通讯器材8月同比增长27.3%;增速较低的汽车和金银珠宝8月同比增长分别为-18.5%、-17.5%。日用品和餐饮这两类典型的日常消费的同比增长均在1-2%的低位区间。烟酒类同比增长12.5%,属于年内增速较快的一个月,其背后和低基数效应、价格改善、投资增速好转等因素有关。
第四,固定资产投资降幅收窄,基建投资形成主要带动。8月基建投资单月同比降幅显著缩窄,似乎部分源于基数下降,但制造业基数同样下降,降幅反而有所扩大,所以即便从保守意义上来看8月基建也呈现出一定的企稳特征。其中航空运输业、信息传输业投资累计增速分别较7月较快1.0个百分点和2.4个百分点。我们估计基建改善背后一是同期狭义财政支出应有所加速,其中会有部分落在“基建三项”上;二是专项债、超长期特别国债进度加快,8月21日财政部曾指出下半年还有2万多亿元地方政府专项债券和超长期特别国债待发行使用。8月基建的回升主要来自这两部分的影响。从政策性金融工具来看,9月初四川、云南、新疆、浙江等多地宣布新一轮新型政策性金融工具开始落地,其对基建投资的影响在8月还未形成,后续存在想象空间。
0
评论 (0)