
德银认为,过去十年主导宏观政策的需求不足问题,正在让位于一个由供给约束驱动的新经济时代。在供给受限的世界里,通胀将更频繁地出现脉冲式上升,货币宽松的效力将持续衰减,而财政刺激则更可能加剧过热并挤出私人投资。旧有的政策剧本正在失效,扩大经济供给边界将成为未来政策制定的核心命题。
全球经济正在经历一次深层的范式转变。过去十年主导宏观政策的需求不足问题,正在让位于一个由供给约束驱动的新经济时代——这一转变不仅重塑了通胀的运行逻辑,也令货币与财政政策的传统工具效力大打折扣。
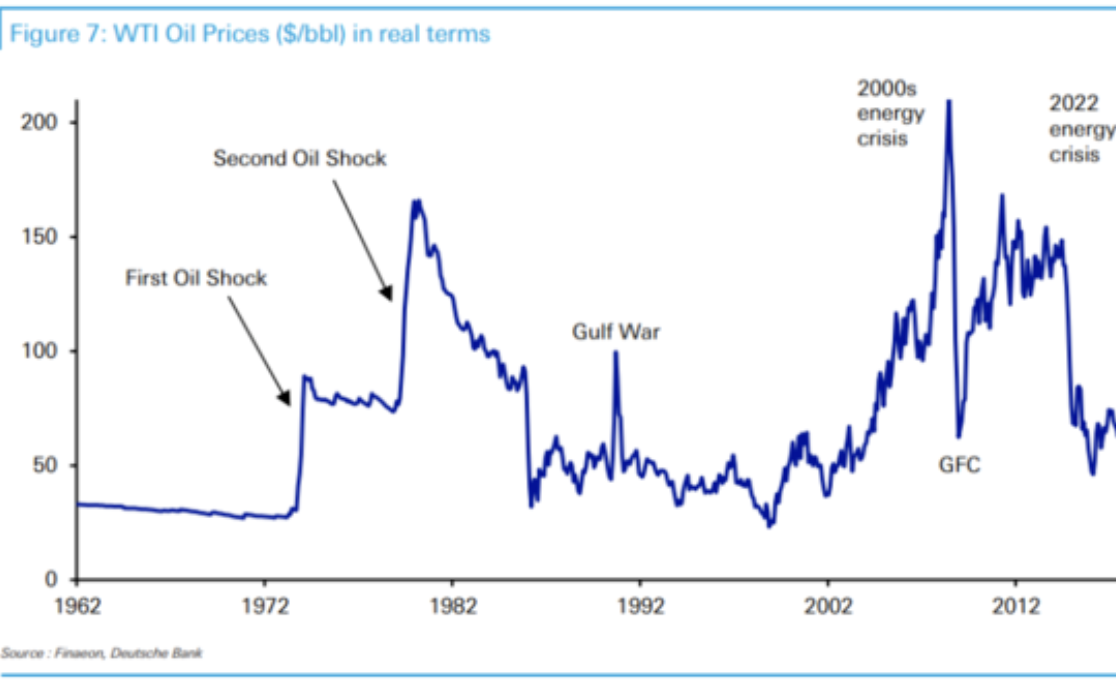
德意志银行在9月14日发布的最新报告中表示,2026年霍尔木兹海峡的封锁是这一范式转变的证据。该海峡此前承载着全球约25%的海上石油贸易,封锁发生后,布伦特原油价格重返每桶100美元上方,欧洲天然气期货价格也升至2022年底以来的最高水平。今年迄今,全球经济所遭受的最大冲击,均来自供给侧,而非需求侧。
这对投资者的警示在于:在供给受限的世界里,通胀将更频繁地出现脉冲式上升,货币宽松的效力将持续衰减,而财政刺激则更可能加剧过热并挤出私人投资。旧有的政策剧本正在失效,扩大经济供给边界将成为未来政策制定的核心命题。
需求匮乏时代的终结
德银表示,要理解当前转变,需要回溯2008年全球金融危机留下的历史遗产。
金融危机标志着大萧条以来最严重的经济收缩。此后,"长期停滞"的概念重出江湖——在这一框架下,实现充分就业所需的均衡利率为负值,零利率下限成为货币政策难以逾越的障碍。美国失业率直到2017年才回归危机前低点,欧元区则要等到2020年2月,而此时疫情已接踵而至。
整个2010年代,美联储与欧洲央行持续未能实现2%的通胀目标,政策利率紧贴零下限,长期利率也在持续下行。2019年夏,德国10年期国债收益率跌至-0.7%,借贷几乎成为"免费午餐"。彼时,市场对低通胀与低利率的持续性深信不疑——2020年8月,10年期美债收益率创下0.51%的历史低点。
这一背景深刻塑造了疫情期间的政策应对。2020年美国联邦财政赤字达到GDP的14.5%,为1945年以来最高。政策制定者出于对通缩的担忧,将刺激力度推向了平时所未见的量级。
疫情:供给约束时代的转折点
然而,正是这场大规模刺激,在全球供应链最脆弱的时刻引爆了需求冲击。
0
评论 (0)