
总编星语 | 润泽科技:500亿授信加身,走进发改委座谈会
发布时间:2026-09-16 18:229月14日晚间,润泽科技(300442.SZ)抛出一则震动算力板块的重磅公告:公司计划向多家金融机构新增不超过500亿元授信额度,全力加码AIDC智算中心建设。叠加此前落地的700多亿元授信,公司可动用融资总规模一举突破1200亿元,千亿级杠杆就此浮出水面。
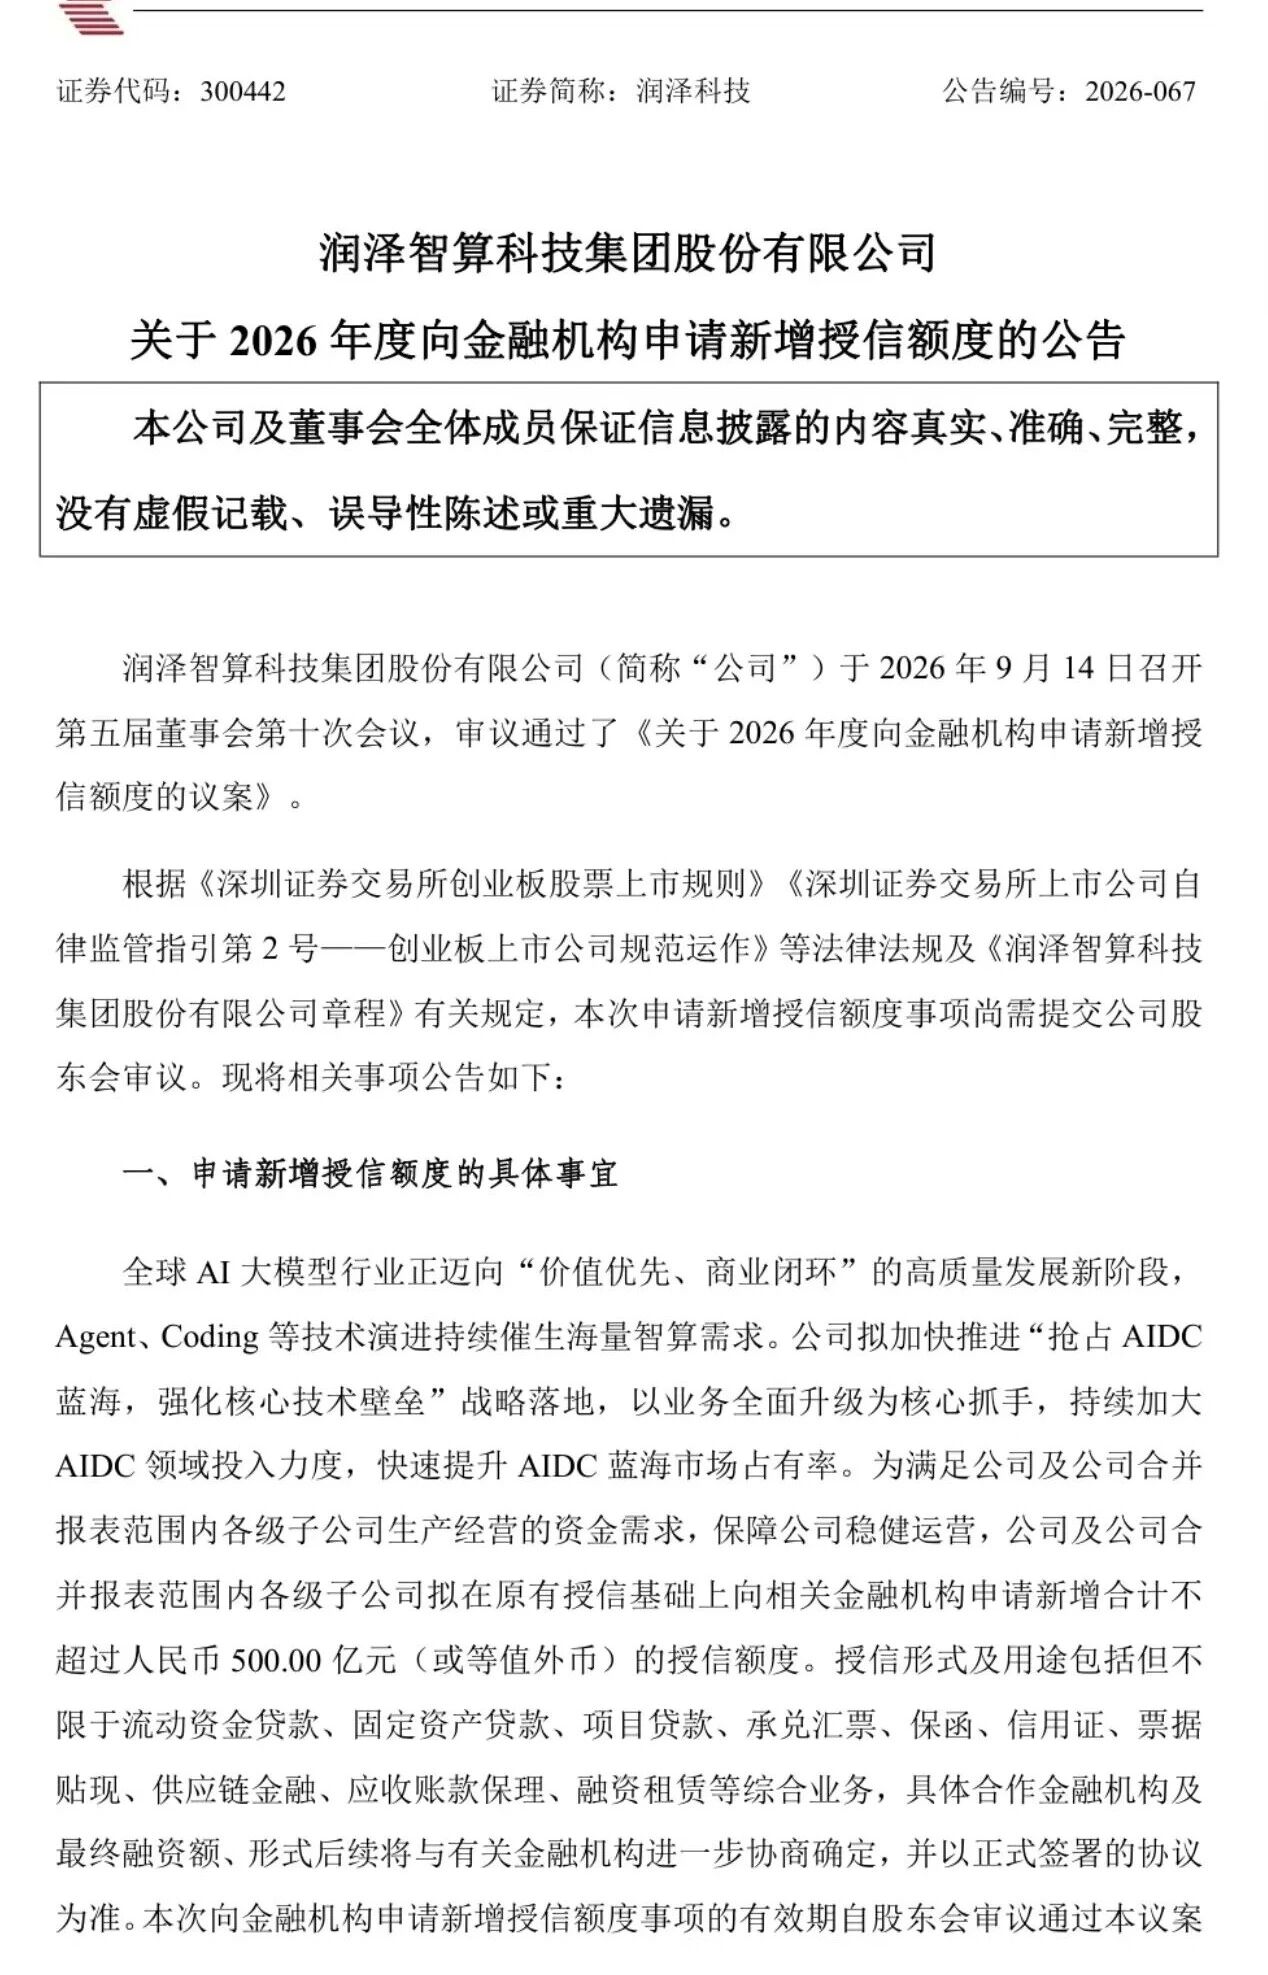
就在授信公告出炉的第二天,9月15日,两件大事接踵而至,把润泽短短48小时的动作密度拉满。
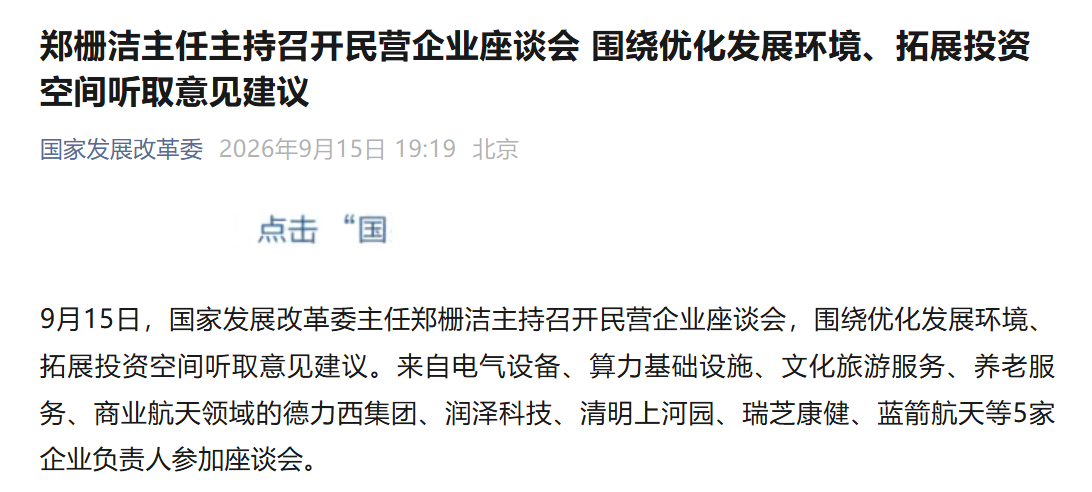
据发改委官方号披露,当天,润泽科技作为五家参会企业里唯一的算力基建民企代表,参加国家发改委主任郑栅洁主持的民营企业座谈会,当面反馈行业现实痛点;同日盘后,公司再发公告,拟拿出10亿元自有资金参投厦门时代深远创投基金,押注人工智能、具身智能等前沿赛道。
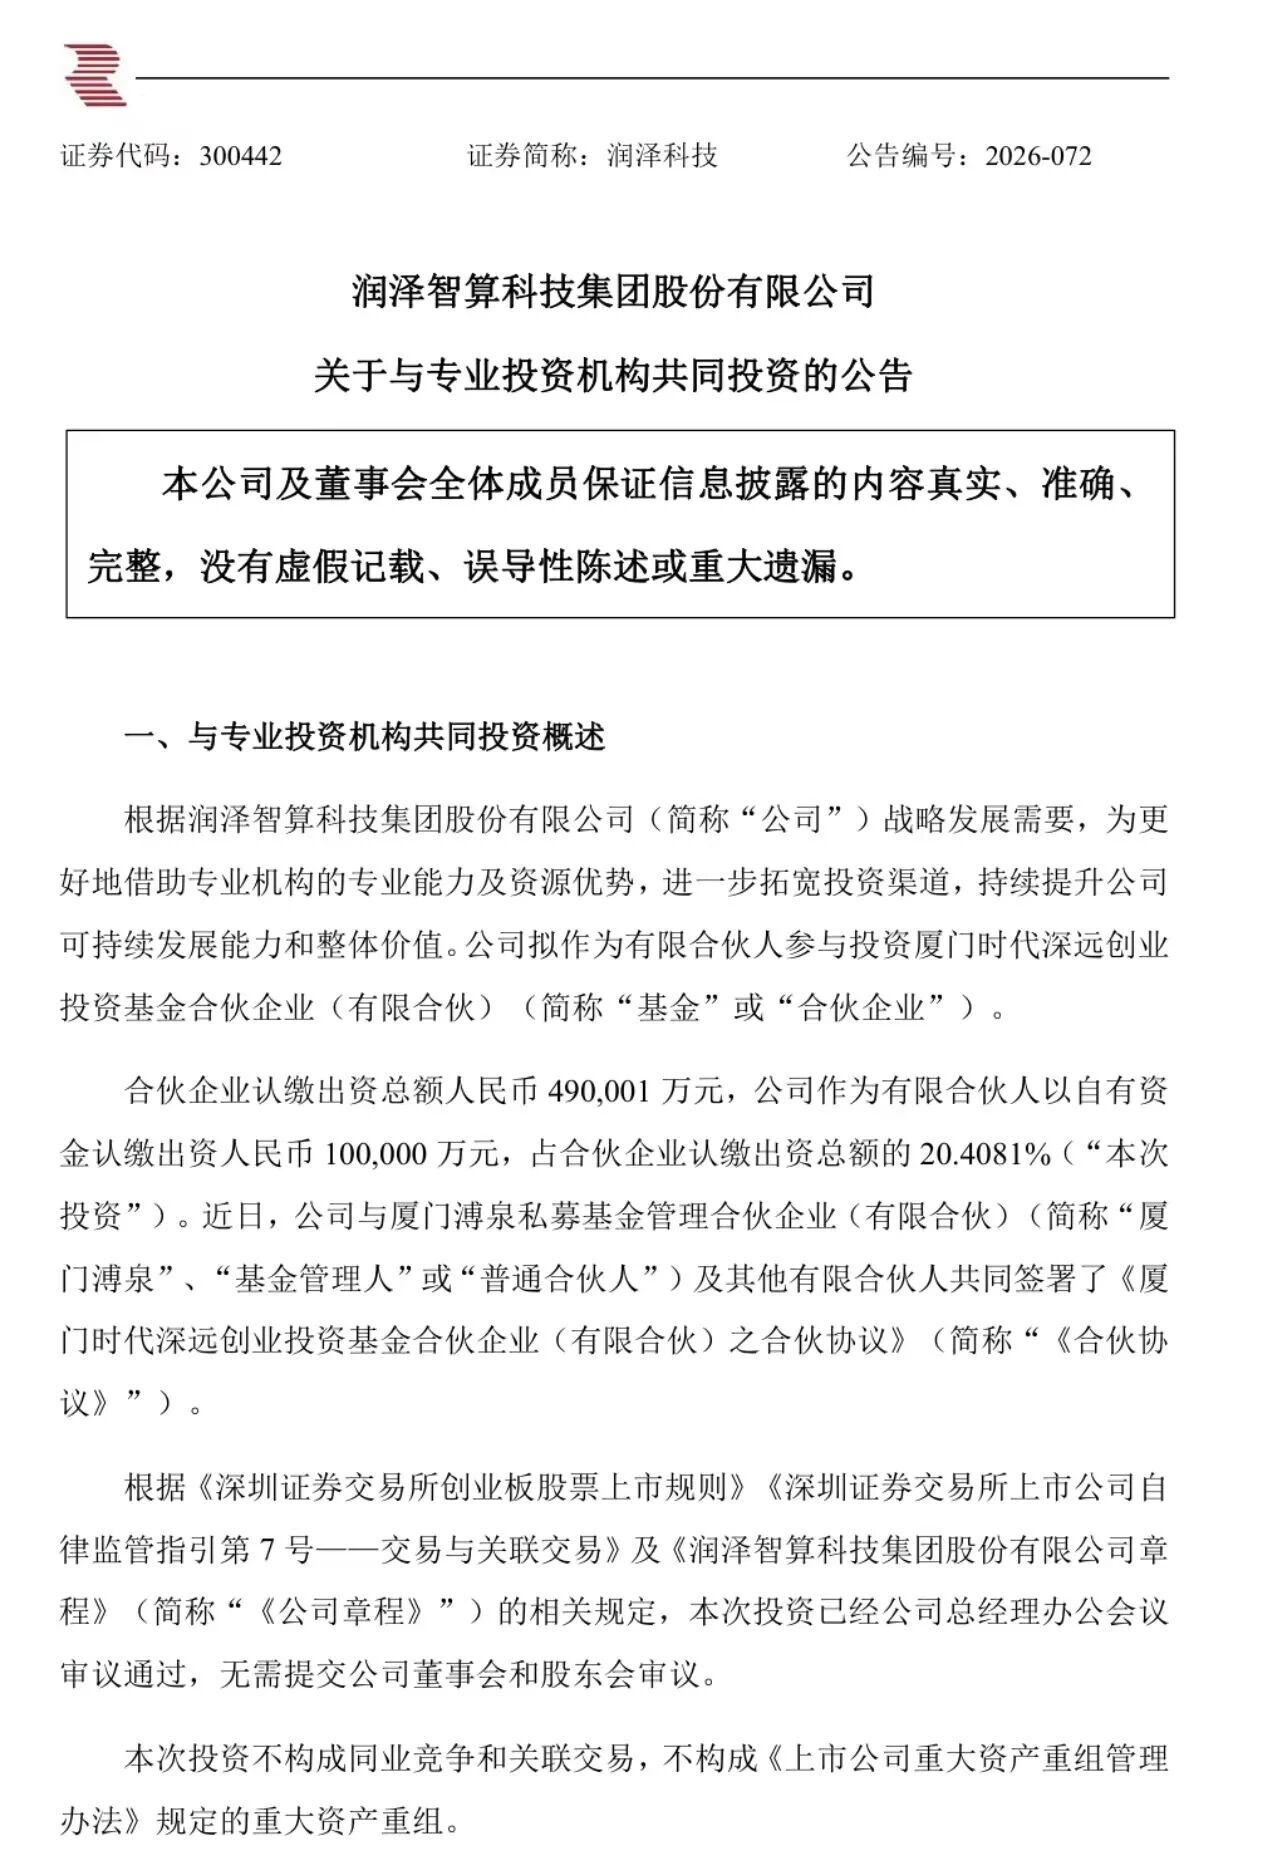
短短两天,润泽连出三步:举债扩建算力机房、走进部委座谈会传递行业声音、动用自有现金布局AI创投生态。赛道景气、政策窗口、产业布局几重信息叠加,市场热度迅速升温。
不过,需要厘清的是:三件事紧挨在一起,但相互之间不存在直接因果。500亿授信属于企业既定资本扩张安排,发改委座谈会是面向多家民企的常规调研;参会不等于政策层面对这笔大额融资的背书,更不等于债务兜底。
热闹很容易推高市场乐观预期,但评判重资产企业,不能只看风口热度。一家总资产478亿元、上半年经营现金流不到30亿元的公司,手握千亿融资杠杆,还要再承担十亿级创投认缴。光鲜扩张背后,债务能否平稳接续、利润何时兑现、现金流扛不扛得住漫长投入周期,才是市场真正该盯住的点。
500亿授信背后,是一场算力扩张的接力赛
先来分清概念:这500亿授信,并不是马上就要全部提取的现金,而是银行给到的循环融资框架。
按照公告约定,授信可用于流动资金、固定资产、项目建设、融资租赁等多种用途,有效期至2026年12月31日,额度可循环使用。简单讲,就是金融机构给润泽开出一张超大信用凭证,用钱节奏交给企业,匹配全国各地项目进度灵活支取。
同时,这笔融资框架折射出公司重资产扩张的强度。截至2026年6月末,润泽固定资产237.84亿元,在建工程99.20亿元,两者合计约337亿元,占到总资产七成以上。国内廊坊、重庆、惠州、平湖、佛山多个算力节点同步施工;海外印尼巴淡岛、香港沙岭项目也在稳步往前推。
算力中心烧钱大头不在盖楼土建,而在于高密度服务器、精密制冷、供电配套,每一组机柜落地,都要实打实砸进去资本。
与授信同步落地的,还有500亿元子公司担保额度。运作逻辑很清晰:母公司输出自身信用做兜底,把资金权限层层下沉到各地项目子公司,支撑国内海外算力节点同步建设。
公司本轮大规模扩表,恰逢政策鼓励民企布局新基建。9月15日座谈会明确提出,支持民营企业抢抓数字经济机遇,投向新兴产业和新型基础设施,有序放开重点领域应用场景。润泽作为赛道代表,现场围绕拓宽民企融资渠道、盘活存量机房资产、完善产业要素保障建言献策。
润泽的千亿算力布局,可看作民营资本投身新基建的一个缩影。但市场还要保持清醒:政策鼓励投资、愿意倾听企业诉求,并不代表替企业承担债务风险。政策改善的是中长期产业环境,化解不了报表上高负债、高折旧、高担保的现实压力。授信能否真正用出去,项目是否赚钱,最终要看机柜上架率、客户签约和实打实的经营性现金流。
AIDC收入翻倍,利润增速却跑不赢营收
财报显示,业务层面,润泽已完成主业迭代。
2026年上半年,AIDC智算业务营收19.95亿元,同比大增126.24%,营收占比首次突破50%,达到53.26%,超过传统IDC机柜业务,成为第一大收入来源,转型进度清晰可见。
但利润表上,冷暖反差立刻显现。上半年归母净利润12.03亿元,同比增长36.43%;扣非净利润12.06亿元,同比增长37.34%。整体营收增速超过50%,利润增速三成出头,利润似乎跟不上收入扩张的脚步。
造成这种错配最核心的因素,就是折旧摊销集中爆发。
近两年大批量算力设备集中进场投产,随之而来的是折旧成本快速抬升。上半年AIDC相关折旧摊销8.59亿元,同比暴涨315.06%,大口吞噬业务毛利。服务器、机房硬件折旧周期大多5‑15年;2025年集中采购的大批设备,从2026年开始完整计提折旧,成本压力才刚刚释放,未来数年还会持续压制盈利弹性。
而毛利率也同步承压。财报显示,上半年整体毛利率46.58%,同比下滑2.82个百分点。原本溢价更高的AIDC业务,毛利红利被持续走高的折旧不断稀释。叠加举债规模扩大推高利息,上半年财务费用2.11亿元,同比增长46.92%。
润泽科技目前的局面是:营收在冲刺,但成本刚性上涨,利润负重追赶。
经营现金流29亿,资本开支缺口持续依赖融资
好在润泽科技主业具备造血韧性。上半年经营活动现金流净额29.58亿元,同比增长30.78%,现金流高于账面净利润,说明机房回款真实,不是虚的账面利润。
但重资产建设花钱的速度,远远跑赢其主业赚钱速度。公司上半年购建固定资产、无形资产支付现金46.70亿元。经营现金流填不满资本开支,形成约17亿元资金缺口。
目前这个缺口主要靠债务滚动补上。润泽科技上半年取得借款71.51亿元,偿还旧债32.37亿元,筹资活动现金流净额41.31亿元。说白了:自己经营赚来的钱不足以支撑建设,扩张高度依赖借新还旧维持。
截至6月末,资产负债率64.91%,长短期有息负债合计超145亿元。公司合计134亿元资产处于抵押质押受限状态,其中固定资产抵押账面价值124.6亿元,主力机房大多已拿去做贷款增信,可再抵押的资产余量越来越有限。
为打通资本循环,润泽搭建“经营现金流+债务融资+REITs证券化”这套解法。廊坊数据中心REITs已回笼45亿元,76亿元扩募还在审核之中,再加上可转债、科创债,可用资本工具并不少。
可是,公司的担保杠杆风险也在同步累积。截至8月末,对外担保余额244.8亿元,担保规模达到净资产的234.84%。如果本次新增500亿元担保全部落地,担保占净资产比例将突破600%,担保链条拉得很长,风险敞口随之放大。
新投产机房普遍要经历上架率爬坡期,短期很难释放足额利润。赛道景气不假,扩张决心也不假;但利润兑现、债务消化,都要耗时间。红利不会马上到来,现阶段,扩张仍要靠借来的资金托底。
新增10亿创投:产业边界拓宽,现金压力再叠加
润泽科技一边大举借钱建机房,一边在9月15日同步抛出产业投资计划:拟作为有限合伙人,认缴10亿元参与厦门时代深远创业投资基金。基金总规模49.0001亿元,润泽占比20.4081%,重点投向人工智能、具身智能等前沿科技。
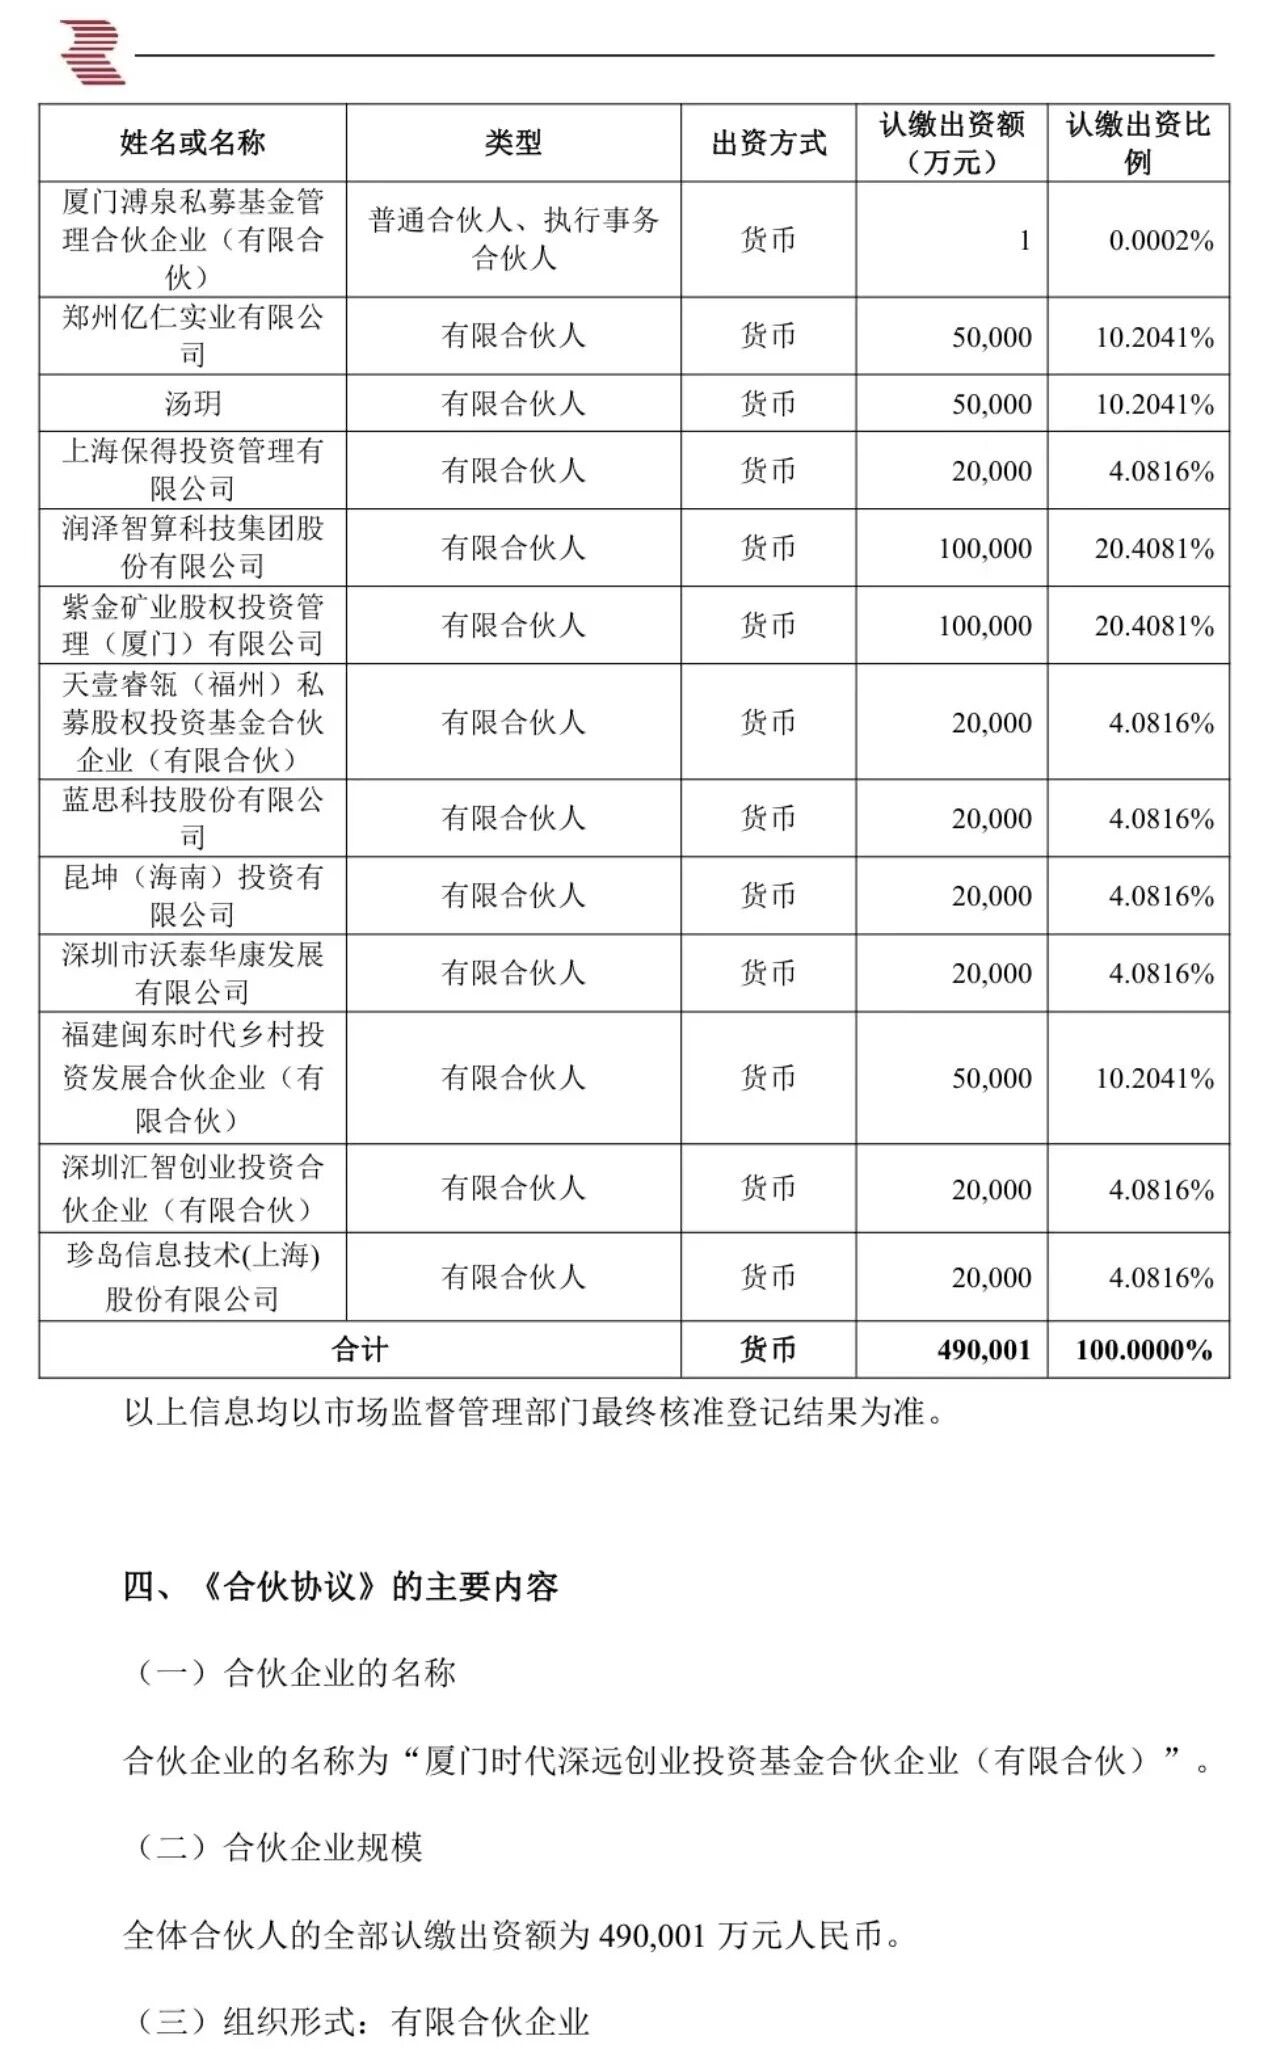
这笔投资意味着,公司不再只局限做底层算力机房,尝试向上渗透AI产业生态,也和发改委座谈会上希望完善产业布局的诉求形成呼应,打开长期想象空间。
但公司无法回避财务现实:首先,10亿是自有资金认缴,虽不用一次性全部实缴,但基金后续将按投资节奏分期缴付,未来数年持续消耗公司现金。在资本开支本就存在缺口的情况下,这笔认缴会进一步挤压现金余量。其次,该笔投资仅经过总经理办公会审议,无需提交董事会、股东大会,大额对外投资的制衡空间有限。再次,早期创投项目周期长、不确定性高,短期很难产生投资收益,无法对冲折旧、利息与偿债压力。
概括来说:产业想象空间做大了,但短期财务压力没有减轻,反而再加一层。
星语:风光站上政策会场,账本还得在机房细算
500亿授信、发改委座谈、10亿创投,三件事叠加,把润泽推到本轮AI算力扩张的风口之上。AIDC业务翻倍增长,算力供需紧张,政策释放支持信号,繁华看得见摸得着。
剥开热度,企业的核心矛盾并没有消失:折旧集中释放、财务费用走高、利润追不上营收、资本开支离不开债务滚动、担保杠杆逼近红线,再叠加创投带来的中长期现金消耗。
500亿授信,是润泽卡位AI算力蓝海的入场券,帮助企业在行业扩张周期守住规模席位;但高杠杆、重折旧、长回报周期,也是锁在资产负债表上的枷锁。
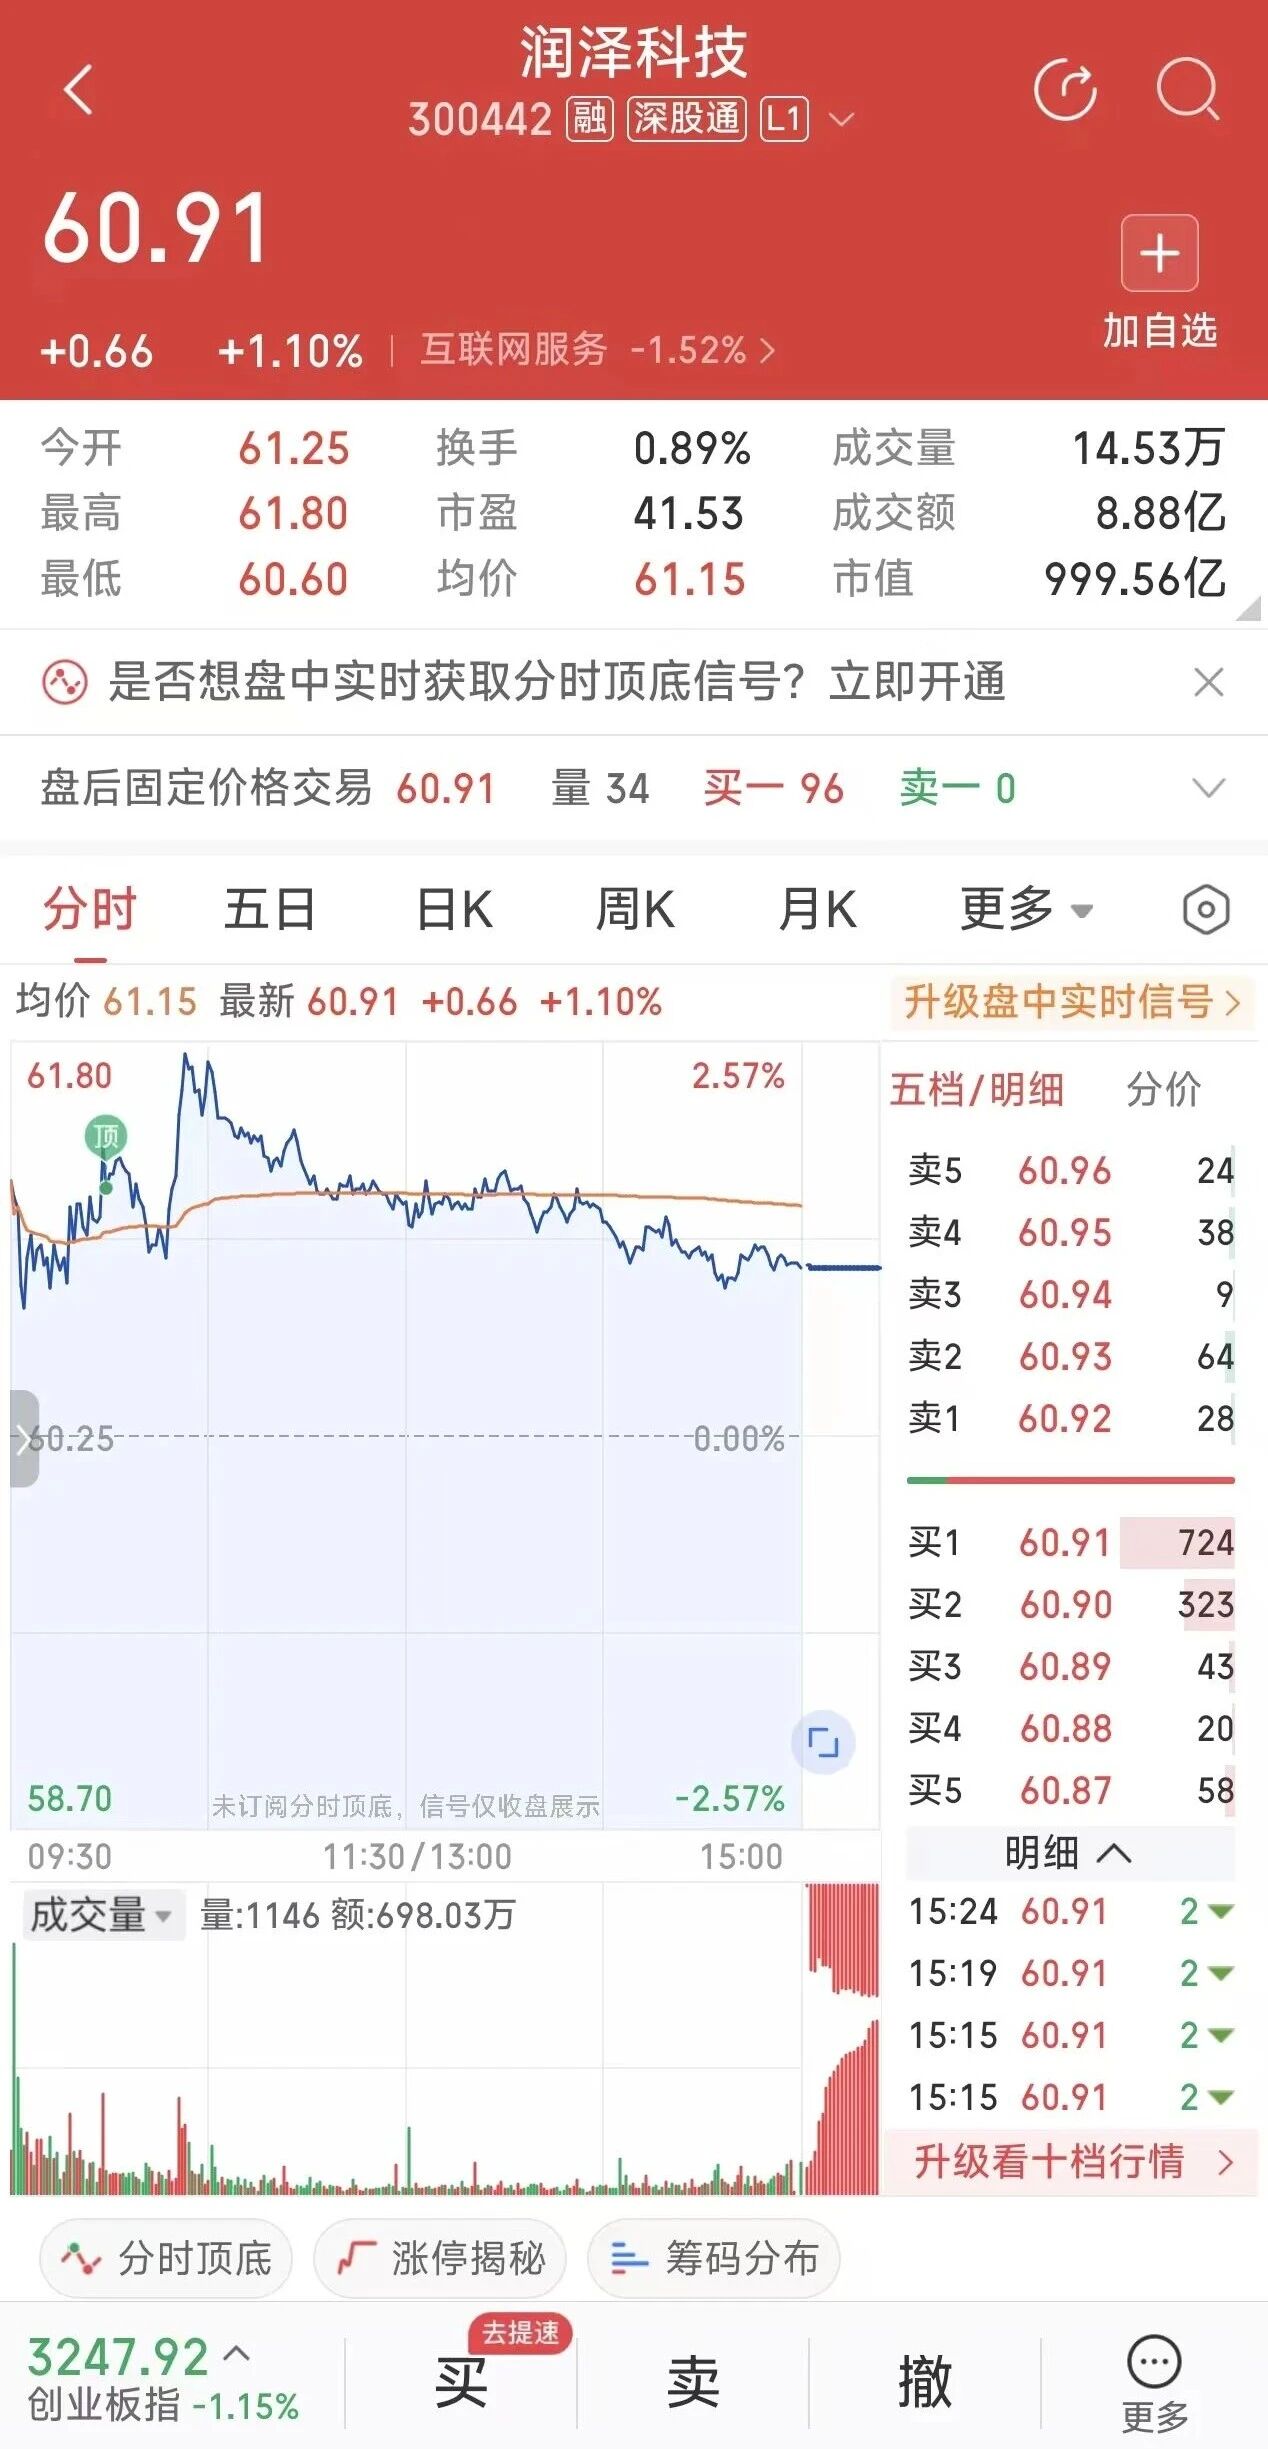
授信额度写在公告纸上,机柜上架率却要在机房里一寸一寸爬。润泽这场千亿押注,胜负不在于融资数字多壮观,而在于算力需求能不能跑赢债务和折旧。
政策传递信心,企业拿出决心,但最终检验一切的,是客户实实在在的签约、机柜上架和回流的现金流。
风光站上政策会场,账本还得在机房细算,但高杠杆背后,每笔成本、每项债务,每次盈利兑现,终究要落到机房里,一笔笔算清楚。
编辑︱鞠曦瑶
评论 (0)