
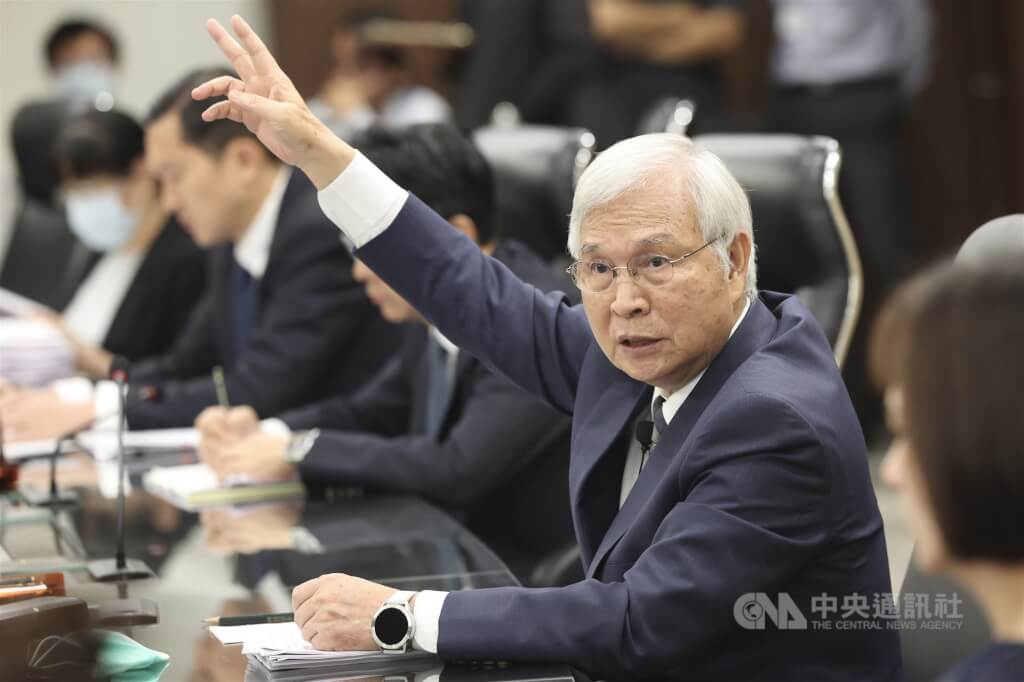
(中央社記者潘姿羽台北17日電)全球主要央行紛紛走向緊縮,台灣今年經濟成長率可望突破11%,央行第3季理監事會卻決議利率「連10凍」,同時鬆綁房市管制措施。央行總裁楊金龍過去曾因做出出乎市場意料的升息決策,被冠上「Mr. Surprise(驚奇先生)」之稱,他今天開玩笑地說,這次給了大家2個surprise。
事實上,這2個「驚奇」的背後,其實反映央行對當前經濟情勢、房市與金融穩定的觀察與考量,以下彙整關鍵問答讓讀者一次看懂。
中東緊張局勢持續,推升國際能源價格,也加重通膨壓力。美國聯邦準備理事會(Fed)於台北時間17日凌晨宣布升息1碼(0.25個百分點),為2023年以來首度調升利率,目的是對抗「偏高」的通膨。
台灣央行緊接著於今天下午舉行理監事會,外界多預期美國聯準會升息、國內消費者物價上漲率(CPI)全年預測值已經突破2%,央行將跟進升息腳步,押注升半碼的聲浪不小。
不過央行理事會決議出爐,政策利率維持不變,且鬆綁選擇性信用管制措施,自然人第2戶購屋貸款成數上限由6成調升為7成,並刪除購地貸款有關「切結於一定期間內動工興建」的規定。
央行決議利率連10凍 自然人第2戶房貸成數上限放寬至7成問:美伊戰事升溫導致國際油價再次突破每桶100美元,加劇通膨壓力,央行除了上修經濟成長率至11.48%,CPI也上調至2.03%,在此情況下,央行為何仍不升息?
答:此次不升息有3大考量,一是考慮到K型經濟下產業分化的現象,傳統產業相對辛苦,二是升息將增加首購族的房貸負擔,第三,台灣今年經濟成長率雙位數成長,主要還是靠出口強勁的外需帶動,經濟熱、股市熱,但還沒有完全連動到內需層面,經濟「外熱內溫」。
經濟發展不均勻的情況下,對貨幣政策執行是挑戰。當所得分配接近於常態分配、多數人口集中於中產階級時,貨幣政策的效果較佳;如今所得、財富分配逐漸分化,同一項貨幣政策對不同族群的影響也會有差異,考量升息的影響層面極廣,央行決定謹慎行動。
景氣熱通膨破2%央行不升息 楊金龍:須考量K型經濟問:行政院特別強調物價可控,是否給了央行壓力,因此不敢升息?央行理事都同意不升息嗎?
答:行政院並非近日才強調物價可控,年初以來都一直這麼說。央行雖然沒有升息,但自2024年以來貨幣政策操作持續偏緊,主要透過公開市場操作進行數量調節。這段期間,部分國家歷經升息、降息再升息,台灣政策利率維持不變,但央行持續透過「量」的工具調節市場。
今年以來,雖然戰事推升能源價格,但政府實施物價平穩措施,加上央行操作方式,均有助於穩定國內物價、錨定通膨預期。
雖然近幾個月CPI超過2%,主要預測機構多認為明年通膨將回落,因此認為央行還有時間可觀察。
另外,此次有2位理事主張升息,其餘理事都贊同利率維持不變,而且態度是非常贊同,只是理事們也提醒央行必須密切關注通膨壓力,如果明年通膨持續走揚,「當然央行會有所動作」。
問:央行不升息,是否也考慮到市場資金已經趨緊,中小企業、傳統產業已經愈來愈難以承受市場利率水準?
答:當前問題主要在於資金分配不均,屬於結構性問題。從銀行角度而言,授信資源自然會優先流向風險低、營運較佳的產業,例如滿手訂單、營收亮麗的高科技業,也使中小企業、傳統產業取得資金相對辛苦。
對於信用資源分配不均的結構性問題,有4個方向可以著手,一是公股行庫可以發揮影響力,二是金管會作為金融監理機關,可以督導民營銀行加強協助企業,三是中小企業信用保證基金加強融資信用保證,四是中華郵政吸收大量存款,也可適度提供資金,協助市場資金調度。
問:根據彭博調查,央行12月可能升息半碼,怎麼看這樣的預期?
答:央行評估升息與否的關鍵指標之一是國內物價走勢,根據目前預測,近幾個月CPI漲幅都突破2%,可能延續至明年第1季,但如果後面慢慢回落,就比較不需要太擔心。反之,如果美伊戰火升溫、通膨加劇,央行一定會審慎評估,理事也一再提醒此事。
問:央行選擇透過公開市場操作進行「量」的管控,而不是升息(調價),是否意味央行轉為「管量不管價」?未來會持續如此嗎?
答:「價」與「量」都是貨幣政策工具,央行會依情勢搭配使用,央行內部也經常討論價、量之間如何搭配。
舉例來說,過去幾年央行大膽動用存款準備率工具。相較台灣,其他國家很少動用存準率,但這有其背景,許多先進國家認為存準率會影響銀行收益,因此已將存準率降至非常低。
貨幣政策實務上的價、量搭配未必能完全從教科書找到答案,央行每天觀察市場、累積實際操作經驗,再決定適當的政策工具組合。央行也希望加強與市場溝通,讓外界了解其操作方式及政策考量。
問:央行此次鬆綁選擇性信用管制,是否有選舉考量?
答:放寬房市管制與選舉無關,主要是時間過了2年,也有達到一定成效,「不能硬邦邦」。
央行一再強調信用資源不能過度集中房地產,特別是2024年的情況加劇,央行除了對銀行道德勸說,隨後也祭出第7波選擇性信用管制,這段期間不動產業者包含建商、仲介等都非常關注房市管制動向,如今成效浮現,多項房市及不動產授信指標已有改善,「如果成效都有,業者叫叫叫,我們也要考慮到他們的心境」。
不過此次鬆綁房市管制並非全體理事一致同意,有一位沒有同意。
問:自然人第2戶購屋貸款成數上限由6成調升為7成,自然人需要提出證明是自住需求嗎?
答:不用。央行管制措施牽涉層面複雜,因此制度設計及執行上會盡量簡化,避免增加銀行行政成本;如果規定過於複雜,也可能衍生規避方式,反而無法達到管制目的。
問:此次鬆綁房市管制,刪除購地貸款有關「切結於一定期間內動工興建」的規定,是否有看到什麼指標,或是業者遇到什麼困難?
答:選擇性信用管制成效逐步顯現,銀行也已審慎辦理相關案件;另一方面,考量營建業面臨土方處理成本上升、缺工等壓力,央行決定適度放寬。
問:如何看待此次鬆綁房市管制的幅度?是否意味央行房市管制將持續朝鬆綁邁進?
答:此次放寬幅度不大,一方面是考量青安3.0剛上路,必須關注市場效應,另一方面,經濟成長強勁、股市熱絡,接下來資金是否會流向房地產也必須審慎關注。
即便央行第3季稍微鬆綁房市管制,對房市態度依舊相當謹慎,後續將採取step by step(一步一步來)的方式調整。也有理事認為,如果鬆綁管制措施後房市熱度又迅速竄升,就需要重新收緊管制措施。
問:央行多次提到希望房市軟著陸,如今房價鬆動有限,央行仍放寬管制措施?
答:央行確實希望房價適度修正,但主要是透過關切加上道德勸說,之前也曾公開喊話希望建商讓利,但央行沒有把房價設為主要目標,重點還是信用資源不要過度集中房地產、不要影響金融穩定。
至於房價修正,根據建商說法,蛋白區修正幅度較明顯,蛋黃區則相對有限,特別是台北市,畢竟土地供給少、存在剛性需求,房價相對有支撐。
外界認為房市是央行的職責,但央行關注的其實是信用資源配置,也就是金融穩定層面;至於房地產市場的主管機關是內政部,包括房市制度、預售屋管理等都屬其權責。外界劍指央行,業務局同仁常常覺得很委屈,「我們稍微有點捅到馬蜂窩」。
楊金龍:房市管制不能硬邦邦 鬆綁若有副作用會回頭問:美國議員籲美政府發聲支持台灣加入國際貨幣基金(IMF),總裁看法如何?
答:此事由外交部主導,央行、財政部、金管會參與討論,「如果說能夠加入IMF的話,那是很好的一件事」,不過申請加入IMF有既定程序,加入難度比世界衛生組織(WHO)更高。
問:美國聯準會決議升息1碼,有評論者指出在期中選舉前升息很不智,如何看待此次美國聯準會決策?
答:美國聯準會主席華許8月底於全球年會發表演說,對美國的高通膨表達擔憂,應該是華許的真心話。
儘管華許上任前曾主張改革聯準會,但實際進入、參與內部討論後,也認知到美國通膨問題嚴重,因為美國通膨同時受到供給面、需求面壓力,供給面包括俄烏戰爭、美伊戰事及中東情勢帶來的能源等價格壓力,需求面則反映美國經濟仍相當強韌。
美國聯準會此次也以12比0的表決結果,一致通過升息1碼。
如果華許明知通膨需要處理,卻因美國總統川普反對升息,而不採取行動,不只華許個人信譽受損,Fed的獨立性也會受到質疑,反而得不償失,因此華許是在「做他應該做的事情」。(編輯:潘羿菁)1150917
评论 (0)