
评股论经:布米达马农业
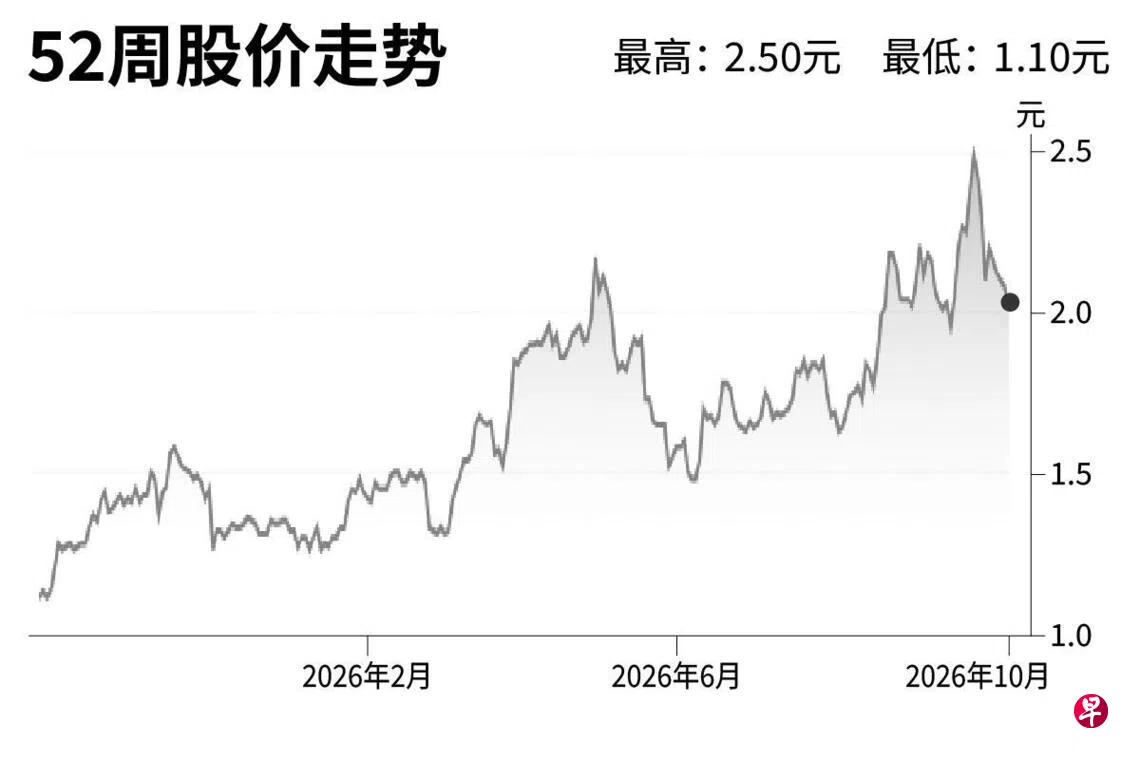
布米达马农业(Bumitama Agri)
建议:买入
目标价:3.00元
闭市价:1.98元(−4.81%)
布米达马农业处于有利位置,可以从原棕油价格的上涨受益。我们预测2027年原棕油价格将达到每公吨1050美元。在原棕油价格坚挺和产量改善的支撑下,公司2026年盈利应会走高,复苏将持续到2027年。布米达马农业一直保持着稳健的股息记录,预计公司将维持股息,为投资者提供3%至4%的良好股息收益率。
由于更高的售价假设,2026/2027财年的盈利预测分别上调26%和19%,至3.3万亿印尼盾(2亿3700万新元)和3.49万亿印尼盾,这意味着盈利同比增长率,分别为18.6%和5.0%。
我们维持“买入”评级,目标价上调至3.00元,根据20.4倍的2027财年预测本益比所得。(星展集团研究)
更多新加坡股市信息,请点击这里前往。
延伸阅读
评股论经:Stoneweg欧洲合订信托 评股论经:CSE环球
 评股论经棕油理财锦囊:17年近7万元育儿援助 如何规划才能抗通胀?购买此文章
评论 (0)