
评股论经:康福德高
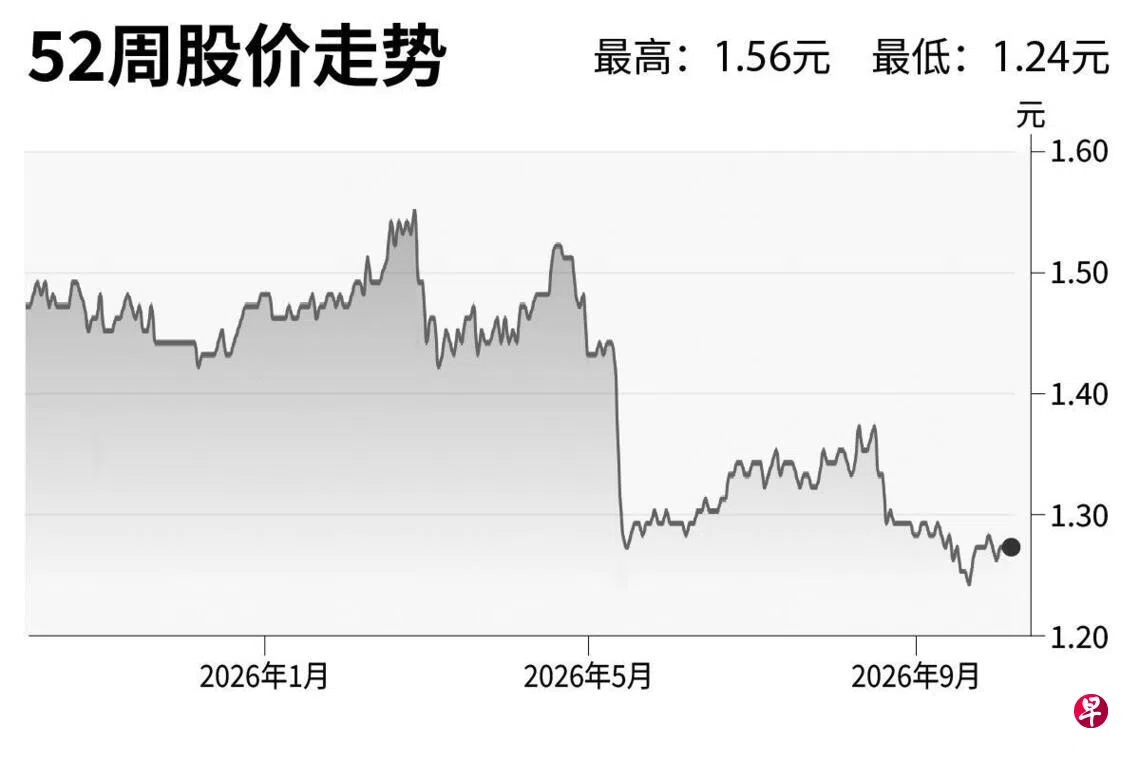
康福德高(ComfortDelGro)
建议:买入
目标价:1.50元
闭市价:1.27元( 无变动)
公共交通理事会调高新加坡公共交通车费7%,这对新捷运地铁运营是利好,但在康福德高层面并不足以改变我们的预测。我们依旧预计,2026年还是公司盈利的谷底。
我们认为,车资上涨更多是用来抵消地铁运营成本的上升,而非成为新的盈利驱动力。真正的扭转因素依旧是两年前收购的Addison Lee的客运业务量标准化、车队点对点稳定化,以及英国公共交通业务的利润率提升。
车资上调后,新捷运地铁的净营收提升约1880万元,增量盈利贡献很大程度上取决于2027年的能源成本环境,而最新的运营趋势支持对盈利转化持谨慎态度。
我们预计康福德高会在2027至2028财年有不错的增长。若电价下调,将对我们的基本预测形成利好。主要下行风险包括,地铁运营成本通胀超过票价涨幅、巴士路线合同将于2027年到期,以及德士收入下滑。(新加坡兴业银行研究)
更多新加坡股市信息,请点击这里。
延伸阅读
评股论经:华侨银行 评股论经:布米达马农业
 评股论经康福德高美国就业数据缓和升息压力 海指星期一涨29.51点购买此文章
评论 (0)