
评股论经:兴业证券维持Info-Tech系统评级 认为估值有吸引力
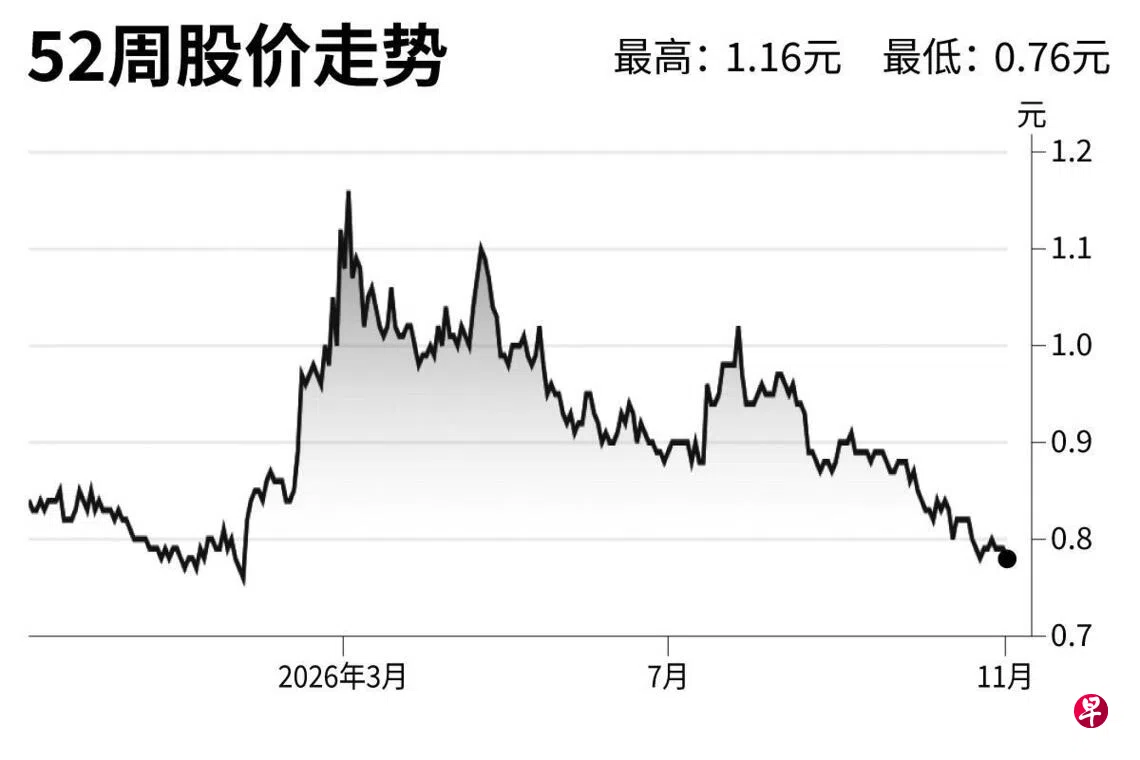
Info-Tech系统(Info-Tech Systems)
建议:买入
目标价:1.40元
闭市价:0.78元(−1.27%)
新加坡业务将继续推动Info-Tech系统的增长。我们维持“买入”评级和1.40元的目标价,这是根据15.5倍的2027财年预测本益比。我们相信Info-Tech系统很有条件把握人工智能技能提升需求的增长,这个需求增长拥有很强的结构性利好因素,包括政府计划的推动和劳动市场转向日益应用人工智能驱动。
Info-Tech系统的首九个月营收符合我们的预测,增长预计在2026年下半年加速。公司的估值很有吸引力,目前为10倍本益比,低于我们预测的2025-28财年营收的12%复合年增长率(CAGR)。(兴业证券)
更多新加坡股市信息,请点击这里前往。
延伸阅读
评股论经:银河证券维持丰树物流信托增持评级 评股论经:马来亚银行证券维持福根集团买入评级 欧洲订单料强劲反弹
 评股论经人工智能【理财Talk】没时间读财报?可以只看博主和AI分析吗?新一批储蓄债券10年平均利率回跌至2.39%购买此文章
评论 (0)