
中国人为什么有钱不爱花?我们可能一直理解错了
来源:倍可亲(backchina.com)文 | 防冷涂的蜡
中国人到底有多爱存钱?
11月16日公布的经济数据,恰好有这样的反差:2026年10月,社会消费品零售总额同比增长0.4%;今年前十个月,住户存款增加了8.47万亿元。常见解释是经济不好、担心未来,或者中国人节俭,要存钱买房。这些答案有生活经验支撑,却经不起历史检验。
2000年至2008年,中国经济处在高速增长期。沿海工厂接订单,企业不断扩建,城市一圈圈向外延伸。按照世界银行同口径历史数据,全国总储蓄率反而从35.6%升到了51.3%。高储蓄最突出的那几年,并非一个处处缺乏增长机会的年代。至于买房,如今房地产市场经历了持续调整,2026年前十个月开发投资同比下降21.6%,高储蓄的结构特征仍然存在。
我认为,中国长期的高储蓄,与过去几十年最成功的那套增长方式有深刻联系。它把大量收入转化成厂房、公路和住宅,也影响着财富先进入谁的账户、最后有多少能成为居民消费。要看清这种联系,先问一句:那些存下来的钱,去了哪里?
中国人存下来的钱,去了哪里?一个家庭把十万元存进银行,手机里仍能看到十万元余额。对储户而言,这笔钱只是暂时不花;对金融机构而言,它成为经营资金来源的一部分。银行在满足风险和流动性要求的同时向企业放贷、购买债券,企业再拿到融资支付设备款、工程款。储户保留了存款债权,另一端却已经有人开工建设。
融资进入机械厂,可能变成新机床;进入基建项目,变成道路和电网;流向住房开发,变成正在建设的住宅。存款仍记在储户名下,金融体系却把分散资金与投资项目联系起来。最终留下的是能长期使用的资产。
还有一笔钱没经过居民存折。制造企业卖完货,付过工资和各项成本,留下利润。股东没有全部分走,企业便能升级产线或搞研发。企业留存收益与居民未花掉的收入,都构成国民储蓄;其他部门也有各自的积累。
世界银行研究显示,2023年中国国内总储蓄约相当于GDP的43%,居民部门大致贡献其中一半。因而,讨论高储蓄不能只看银行里的家庭余额。过去几十年,大量未用于当期消费的收入,经由融资、利润留存和投资决策,支持了机器设备、基础设施与住房等资本形成。
从家庭看,存款是留给未来的购买力;从整个经济看,高储蓄与高投资长期相伴,许多钱已经变成了今天随处可见的生产设施。可这又引出了一个更重要的问题:中国为什么会在那么长的时间里,把如此多的资源持续投向这些地方?
中国经济为什么如此擅长投资?今天的工业园区,公路直通厂门,电网、仓库、物流和供应商都在附近。过去却可能是另一番景象:工厂有订单,却因为电压不稳、货运太慢而交不了货。机器再好,没有路和电,也很难赚钱。
一片空地先通路通电,再建厂房,随后企业搬进来,上游供应商和货运服务跟着聚集。修路要买水泥、雇工人,当年就会产生需求;路修好了,又降低往后很多年的运输成本。改革开放后相当长的时期里,中国缺少的正是这些基础资本。把资源集中投进去,生产效率很快就能提高。
中国逐渐形成一套投资分工:地方推动交通和产业配套,金融机构提供融资,企业用利润和借款扩产。企业想接订单,地方希望增加就业,银行寻找有还款能力的项目。各算各的账,却能共同推动工业化。
房地产把这套关系表现得更完整。一对年轻夫妻攒首付款,在售楼处签下合同,再用未来二三十年的收入偿还按揭。他们得到的是住房和一项家庭资产,开发商拿到销售回款,建筑企业收到工程款,钢材、水泥、电梯和家居产业获得订单。住宅还要配套道路、供水和公共服务,土地市场与地方城市建设也长期相互联系。
同一笔购房支出,在不同人的账本里扮演着不同角色。对家庭来说是置业,对建设者来说是一项投资,对相关企业来说是收入。在国民经济核算中,新住宅建设主要归入固定资本形成,房屋提供的居住服务才进入相应消费核算。房屋销售额和土地出让收入也不能直接当作GDP,但住房建设确实曾经是资本积累的重要组成部分。
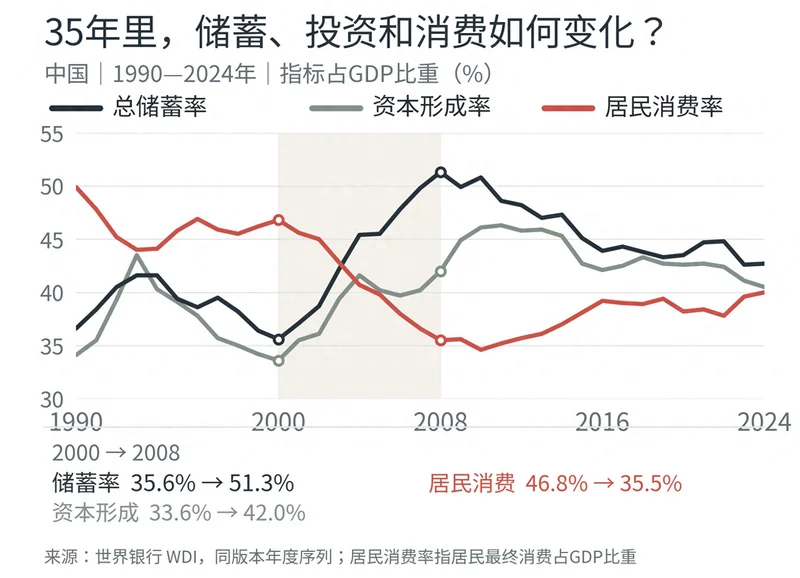
看看2000年至2008年的数据:总储蓄率从35.6%提高到51.3%,资本形成率从33.6%提高到42.0%,居民最终消费占GDP的比重却从46.8%降至35.5%。这里下降的是消费在GDP中的比例,并不意味着居民实际消费金额逐年减少。那个年代,经济增长很快,而投入资本形成的资源增长得更快。
今天的港口、公路、工业体系和城市住房,都是长期资本积累的成果。缺厂房、设备和道路时,储蓄与投资能够帮助经济迅速扩大生产能力。但这套模式擅长回答“怎样生产更多”,还有一件事没有自动解决:生产出来的财富,怎样变成普通家庭能花的钱?
GDP增长了,钱到了谁的账本上?再看工业园区里一家做零部件的企业。原先十名工人一天做一百件产品,换上新设备后能做一百五十件。假设产品卖得出去,扣除外购材料、能源等中间投入,企业创造的增加值提高了。GDP统计会把新增价值记录下来,但十名员工打开工资条,不会发现自己的收入自动上涨50%。
因为一家企业创造的价值,接下来还得分账。员工取得劳动报酬,企业形成经营盈余,生产中还有税费、固定资产折旧等核算项目。企业赚到更多钱,可能涨工资,也可能继续买设备、做研发、偿还贷款或给股东分红。资金留在企业里照样能推动经济活动,却不会立刻成为员工能够在超市里花掉的收入。
用一笔假设的小账看得更清楚。企业新增100万元增加值,其中20万元形成新增劳动报酬,其余归入其他项目。设备添了、利润多了,产出确实增长;员工消费能力却先要看那20万元怎样进入收入。生产了多少,与居民分到了多少,隔着一道收入分配。
把企业扩大到全国,这道分配依然存在。GDP衡量生产创造的增加值,居民可支配收入还要经过工资、经营收入、财产收入、税收和转移支付等环节才会形成。企业留存更多利润,可能带来下一轮投资;公共部门取得收入,可以用于建设和服务;居民获得收入后,才在消费与储蓄之间做决定。
国家统计局资金流量表显示,2000年居民可支配总收入占国民可支配总收入的65.0%,2008年下降到55.5%。那八年居民收入绝对额快速增加,并没有变穷;只是企业、政府等其他部门所得收入增长更快,居民所占的份额下降了9.5个百分点。高速增长时期,更多资源进入了持续积累和扩张的环节。
同样新增一笔国民收入,更多进入居民可支配收入,就更容易形成当期消费;更多留存在企业,则可能用于生产性投资。企业投资还能创造就业和未来收入,但两条路径的当期消费结果不同。
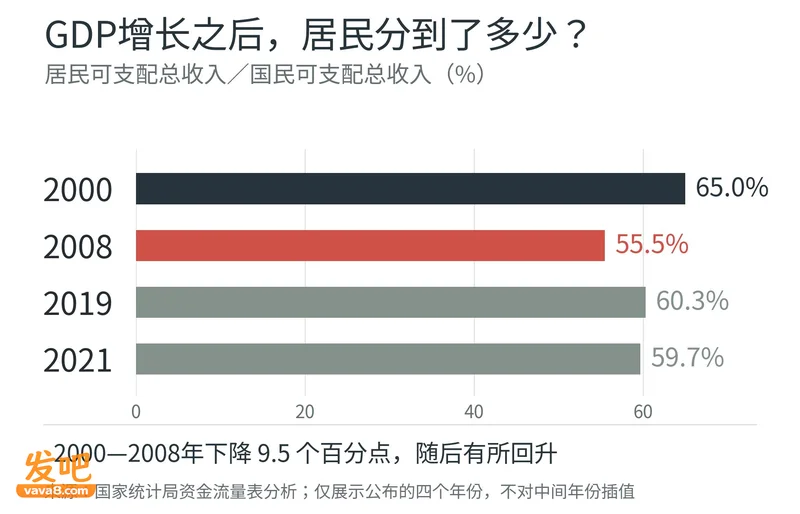
收入分配也没有停留在2008年。此后居民份额逐步回升,2019年达到60.3%,2021年为59.7%;2025年居民消费占GDP比重达到40.0%,比2020年提高。把历史说成居民份额一直下降,无法解释这些变化。但高储蓄和相对偏低的消费占比,依然提醒我们:只观察生产端的繁荣,容易高估居民当期能够支配的购买力。
现在可以看见增长方式的第一层影响:长期偏重资本形成,能够让工厂和城市快速扩张;而新增收入在不同部门之间怎样分配,又决定了多少购买力直接进入家庭。可哪怕居民收入份额继续增加,银行账户里的钱也未必马上变成消费。家庭还有自己的账要算。
钱到了居民手里,为什么还要存起来?一份工资在企业报表上只是一项成本,到了家庭就分成很多份。这个月交房租,过几个月缴学费,老人做检查,家里的冰箱坏了需要更换。消费并非只发生在工资到账的当天,收入也并非可以任意支配的零花钱。家庭需要在眼前的开销和长期生活安排之间分配资金。
2025年,城镇居民人均可支配收入56502元、消费支出35869元,消费占收入约63.5%;农村居民收入24456元、消费支出20259元,比例约82.8%。收入较低的一方,反而把更高比例用于消费。全国储蓄多,绝不等于家家都有闲钱。
住房曾经是其中最重的一笔长期安排。年轻人想买房,需要先攒首付;已经买房的家庭,要按月偿还贷款。这个解释在房地产景气时期确有作用。可2021年全国新建商品房销售面积约17.94亿平方米,2025年已降到约8.81亿平方米,购房需求大幅降温,高储蓄却没有因此自动消失。
想买房的人可以推迟购买,已经买房的人仍持有住房资产并承担债务。IMF有关中国家庭储蓄的研究发现,房地产调整以后,积累首付这条渠道的作用减弱。房子影响家庭储蓄,却难以解释整个经济几十年的高储蓄。何况住房开发本身就是上一章投资增长链条的一环,把它单独拿出来当全部原因,反而会看漏整套机制。
还有一笔支出,很少出现在“爱存钱”的讨论中:同样的生活需要,究竟有多少得由家庭自己承担?设想两户收入相近、都有孩子和老人的家庭。一户能够方便地使用费用可负担的医疗、养老和托育服务,另一户需要支付较多自费服务。即使两家的消费偏好差不多,需要提前安排的资金也不会相同。
公共服务不会凭空免费,它也需要由财政、保险和个人共同筹资。但不同的分担方式,会改变家庭的现金流和长期财务安排。世界银行和IMF研究中国高储蓄时,都讨论过社会保障、公共服务以及收入差异的作用。一个家庭留在账户里的钱,有时对应的正是未来自己需要承担的生活成本。
再把前面的关系连起来看:经济长期偏重投资,企业留存收益与公共资源大量参与资本形成;居民在国民收入中取得多少,影响家庭的收入基础;住房、教育、医疗和养老等支出责任,又影响这些收入最后有多少变成当期消费。高储蓄是这套增长方式得以运转的重要条件,也在收入分配和家庭支出安排中不断被维持。
可是,这条曾经如此有效的链条有个前提:新增资本要能带来足够的回报。当许多过去稀缺的东西已经建成,继续让更多收入流向投资,还能像以前一样有效吗?
当工厂越来越多,我们还需要什么?还是那座工业园区。最初没有公路,修一条就能把货运出去;后来公路、变电站和厂房都有了,继续扩建是否划算,要看还有多少企业想进来、产品有没有订单。一条新路与第五条相似的路,对经济的作用可能截然不同。投资的价值从来不只在于花出去多少钱,还在于建成后能解决什么问题。
经济学把这种变化叫作资本边际回报的变化。资本稀缺时,添一台机器、修一座桥,能明显提高产出;资本积累达到较高水平后,同类项目未必还有那么大的收益。中国过去的投资能力依然是优势,但如今投资越来越需要与真实需求和长期运营回报匹配。
2026年的数据已经显示出这种挑战。前十个月固定资产投资同比下降8.1%,其中房地产开发投资下降21.6%;10月规模以上工业增加值仍增长4.8%,前十个月出口同比增长17.6%。生产端仍有竞争力,国内投资和商品销售却相对偏弱。工厂有本事生产,国内市场还得有持续增长的购买力来接住产出。
结构调整已经开始。2020年至2025年,居民消费率从37.9%提高到40.0%,资本形成率从42.3%降至38.9%;2026年前十个月服务零售额增长4.9%。先进制造仍要投资,但投资最终能带来多少居民收入与消费,越来越重要。
首先,工厂换了设备、提高效率,技术进步产生的收益能否转化为更多高质量就业和劳动收入,关系到国内购买力能否扩大。企业可能通过降价让消费者受益,也可以通过扩张、加薪和新的岗位让居民增加收入。这些路径能否顺畅运行,影响着产能增加以后有没有足够稳定的需求。
其次,许多生活需要本身也要求投资。一个住宅已经建成的社区,未必还缺更多商品房,却可能缺托育、康复和养老服务。开办这些服务要有场地、设备和运营人员,既能创造建设需求,也能持续提供居民需要的服务。与其只数新开工项目,不如更认真地看这些设施建成后有没有人使用、能否长期运行。
服务供给增加,相关行业会创造就业和工资;家庭以更可负担的成本获得照护和医疗,收支安排也会改变。投资形成的服务与居民的需求彼此支持,增长就有机会摆脱对同类设施反复扩建的依赖。
中国动员资金建设生产体系的能力仍然重要,只是经济已不再处处缺厂房、缺公路。过去,存下来的钱帮助建成工厂;接下来,工厂创造的财富能否让更多家庭有条件消费?这才是开头那笔存款留给我们的新问题。
重新理解中国人的高储蓄回到开头那组消费与住户存款的数据。家庭选择把钱存起来并不奇怪,但把许多家庭的选择相加,也解释不了中国几十年的增长历史。高储蓄曾与企业利润留存、金融体系融资和大规模投资一起,帮助中国建起今天的道路、城市和工厂。它曾是一套成功增长方式的重要组成部分。
如今,中国已经很擅长创造生产能力。下一阶段,更重要的是让这些能力创造的财富更充分地进入居民收入、公共服务和国内需求。一个社会能生产多少固然重要,普通人能够真正享用多少,才决定这些生产能力最终能走多远。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)