
晴天霹雳,中国的“拆弹队”也开始爆雷了
来源:倍可亲(backchina.com)《经济学人》:7月底,中国东部安徽省一家法院批准了一项不同寻常的重组方案。重组对象是国厚资产管理公司。
这家金融机构最初成立的目的,是从陷入困境的银行手中收购不良贷款,帮助化解债务风险。如今,国厚却成了中国庞大的债务风险处置体系中,第一家需要别人来“拆弹”的公司,而且不会是最后一家。
多年来,中国金融监管部门一直借助类似机构清理企业债务留下的雷区。中国最早的四家专门资产管理公司(AMC)成立于1999年,隶属于财政部,任务是帮助四大国有商业银行摆脱困境。每家银行都把最难处理的贷款,以及最不称职的一部分员工,转移到各自对应的AMC。
这四家“坏账银行”原本应该逐步重组和处置不良贷款,完成任务后再逐渐退出。
结果,这些公司不但没有消失,反而越做越大,数量也越来越多。到2018年,四家公司的资产负债表合计规模已达到约5万亿元人民币,按当时汇率约合7550亿美元,跻身中国最大的金融机构之列。
随着2010年代初不良债务不断增加,监管部门又陆续批准成立“地方AMC”,通常每个省份限定一定数量。
迄今,中国已经成立60多家地方AMC。大多数由地方政府和其他国有投资者控制,但也有少数属于民营企业,成立已有12年的国厚就是其中之一。
这些AMC后来逐渐偏离了最初使命,原本应该利用资本,把银行资产负债表中的不良贷款接过来处置,但后来开始像其他国有企业一样,以很低的利率向银行融资,再以远高得多的利率把钱借给陷入困境的企业。事实上逐渐变成了监管相对宽松的投资银行,而且大量业务面向房地产开发商。房地产行业当年正处于繁荣期,后来却随着中国楼市崩跌大批陷入困境。
更令人担忧的是,这些机构还发展出一门颇为赚钱的副业,帮助银行把不良债务藏起来,避开监管部门的视线。
学术研究估计,这种做法一度非常普遍,以至于到2020年,中国至少一半的不良贷款,甚至可能远高于一半,都可能因此没有出现在公开数据中。
同年,规模最大、扩张也最激进的资产管理公司华融爆发危机,不得不接受国家66亿美元救助。华融前董事长赖小民后来因多项罪名被判处死刑并执行。不过,这并没有阻止其他AMC继续采取存在争议的做法。
国厚的重组文件和业内分析显示,这家公司复制了许多类似操作。除了收购困境资产外,国厚也开始发放高息贷款。
许多贷款还被设计成看起来像股权投资,因为监管部门在审查债务风险过度集中时,对股权投资的警惕通常较低。
国厚还与银行签订所谓“抽屉协议”。具体做法是,在银行必须向监管部门申报不良贷款之前,国厚先把这些贷款买走;申报完成不久后,再把贷款卖回给原来的银行,并从中收取费用。
针对国厚的调查发现,这家公司已经连续多年出现经营亏损,也无力偿还总额130亿元人民币的债务。
这类操作意味着,中国银行体系真正的不良贷款规模可能远高于官方数据显示的水平。
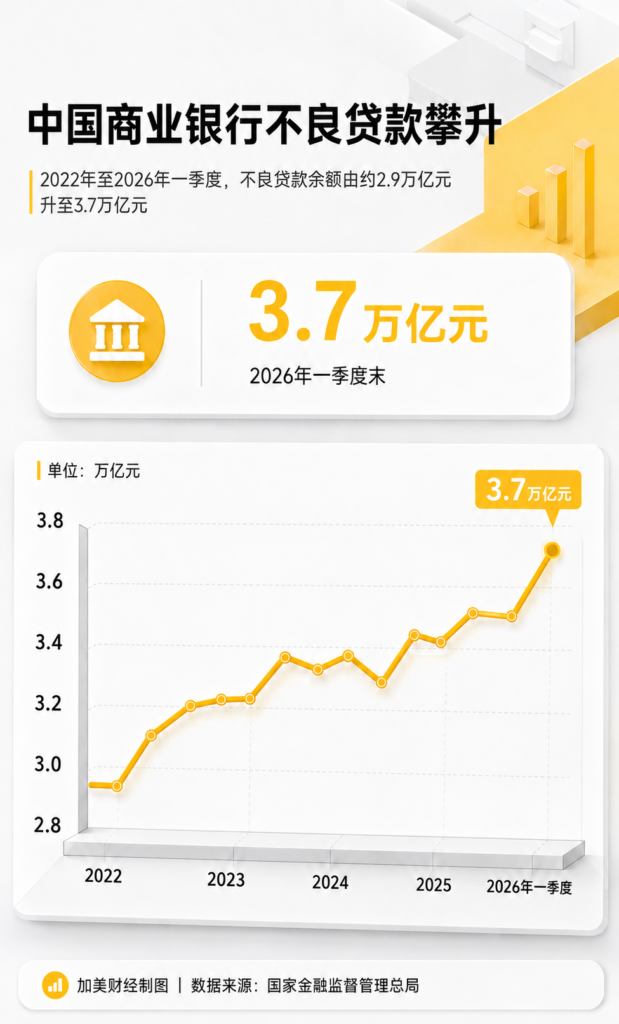
按公开数据计算,中国不良贷款余额从2022年的3万亿元人民币,上升到今年第一季度接近3.7万亿元。不过,这仍然只占银行总资产的大约1.5%,比例看起来并不算高。
随着中国房地产危机持续发酵,更多不良贷款和陷入困境的AMC可能浮出水面。原因之一是房地产价格继续下跌,而许多企业借款人正是用房地产作为贷款抵押品。
中央直属大型资产管理公司信达本月表示,预计今年上半年净利润最多可能同比下降70%。这可能反映出,支撑其不良资产组合的相关资产价值正在大幅缩水。
规模较小的地方AMC可能会步国厚后尘,走向资不抵债。中国东北老工业地区一家地方AMC在向一家足球俱乐部发放一笔问题贷款后,于2020年突然被解散。其他一些地方AMC则已经遭到国内信用评级机构下调评级,处于倒闭边缘。
国厚之所以能够重组,而不是直接清算,主要是因为仍有投资者对其AMC牌照感兴趣。监管部门去年已经停止发放这类新牌照。
这些投资者的身份尚未公开。不管他们是谁,恐怕都得具备真正“拆弹专家”般的胆量。
版权说明 / Copyright Notice:Content and images in this article may originate from third-party sources and are used for news reporting, commentary, or public interest purposes. All copyrights remain with their respective owners. Please refer to the Copyright Notice at the bottom of this page.
本文内容仅供信息参考,不代表倍可亲立场或观点。
评论 (0)