
从“基本型”退休到“舒适型”退休,所需的生活成本差距正在扩大。澳大利亚人需要准备多少退休金储蓄,才能维持较为舒适的退休生活?最新数据刚刚揭晓。点击 ▶ 收听完整报道。
要点:
- 退休金行业机构表示,退休人士日常开支中占比较大的商品和服务,涨价速度高于整体通胀;
- 生活成本上涨,也意味着维持舒适退休生活所需要的钱越来越多。
点击 ▶ 收听播客。
生活成本持续上涨,澳大利亚人如今需要在退休金(super)账户中多存一些钱,才能确保退休后过上舒适的生活。
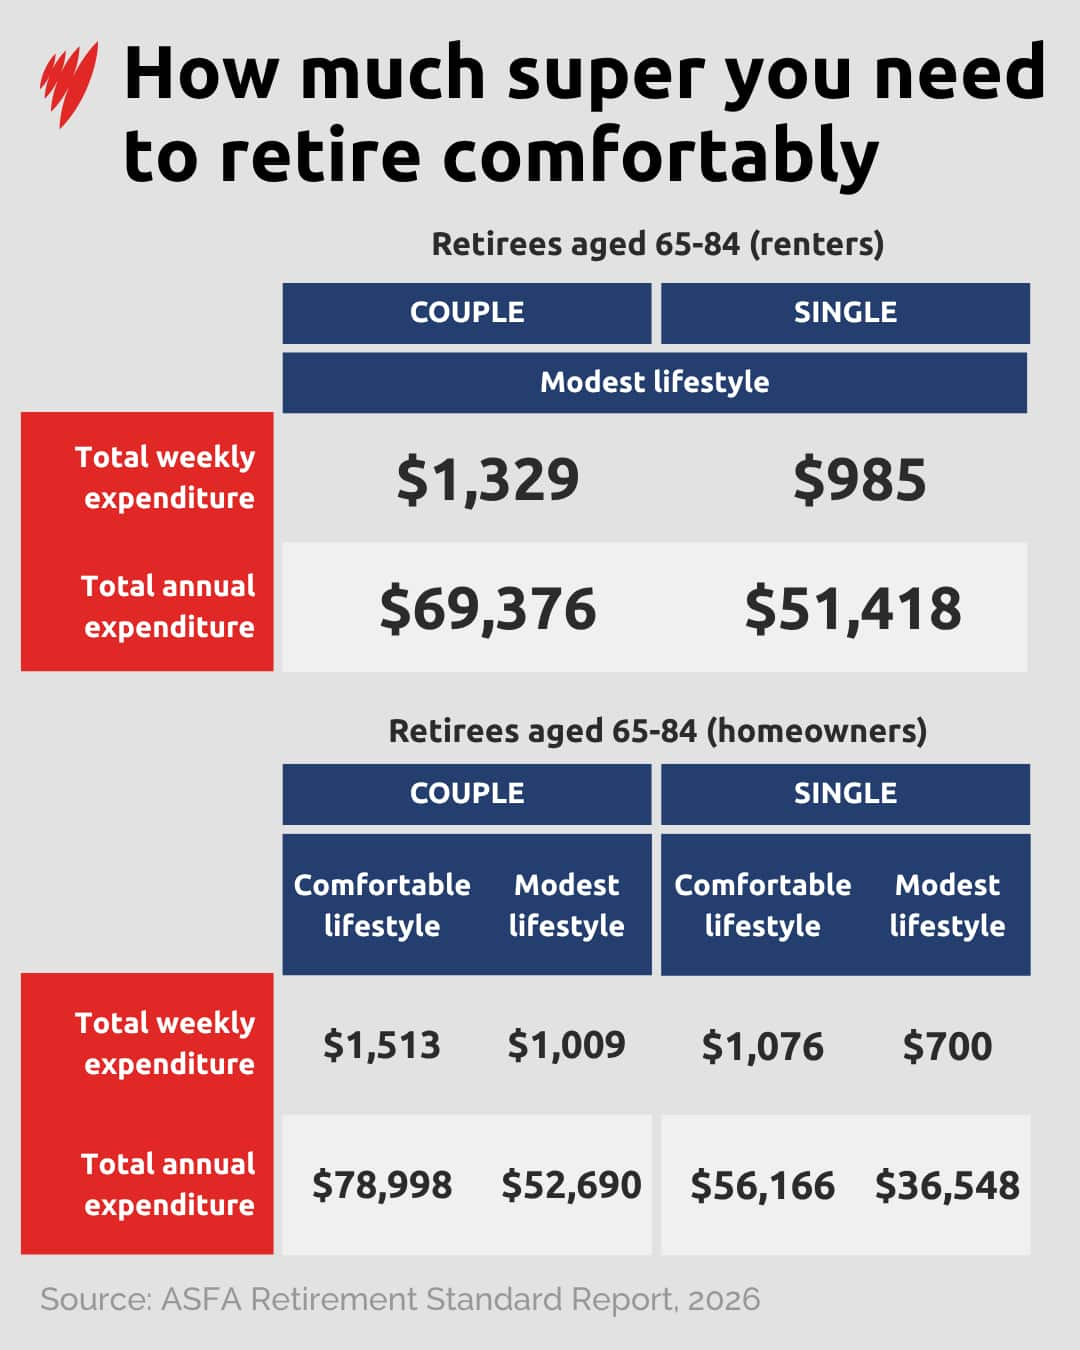
根据澳大利亚退休金基金协会(Association of Superannuation Funds of Australia,ASFA)最新公布的退休生活标准,一对拥有自住房、希望过上舒适养老生活的退休伴侣,每年需要 78998澳元,相当于每周约 1513澳元。
对于拥有自住房的单身人士,这一数字为每年 56166澳元,即每周 1076澳元。
退休金基金协会是澳大利亚退休金行业的最高代表机构。
该机构周二公布的数据显示,在截至6月的季度里,65至84岁的自住房退休人士中,两人家庭的舒适退休预算上涨了0.5%,单人家庭则上涨了0.4%。
如果选择较为节俭的“基本型”退休生活,两人家庭每年的预算为 52690澳元,单身人士为 36548澳元,季度涨幅分别为0.4%和0.3%。
年龄更大的退休人士所需预算也有所不同。
对于85岁及以上人群,舒适型退休生活每年需要 74484澳元(两人家庭)或 53964澳元(单身人士)。
而对于私人租房的退休人士,目前基本型退休生活的年度预算为两人家庭 69376澳元、单身人士 51418澳元。
该机构负责人玛丽·德拉亨蒂(Mary Delahunty)表示,退休人士受到生活成本上涨的影响尤其明显,因为他们日常开支中的一些主要项目,价格涨幅远高于目前 3.8%的整体通胀率。
例如,联邦和州政府的电费补贴结束后,电费上涨了 22.4%;汽车相关支出上涨 6.5%,医疗服务上涨 5%,保险费用上涨接近 5%,外出就餐则上涨 4%。
 Source: SBS
德拉亨蒂说,退休人士是生活成本危机中受到冲击最严重的群体之一,因为他们的钱更多花在了那些涨价最快的项目上。
什么样的退休生活算“舒适”?
那么,退休基金协会所说的“舒适型”退休,究竟意味着什么?
按照该机构的标准,退休人士需要能够负担质量较高的私人医疗保险,大多数星期都能外出用餐;每年至少可以在澳大利亚境内度一次假,或者每隔几年出国旅行。
相比之下,“基本型”退休生活只能提供较为有限的选择,包括基本医疗保障,例如仅覆盖住院费用的保险;假期主要在澳大利亚国内进行,并且只能偶尔外出就餐。
如果一个人完全依靠养老金(age pension)生活,能够用于改善生活方式的预算就会少得多,主要只能覆盖基本生活开支。
德拉亨蒂说,这意味着很多项目“会完全从你的预算中消失”。
虽然养老金会随着通胀上涨,但她指出,它并不能充分覆盖私人医疗保险、度假等不断涨价的支出。结果是,退休人士要维持这些生活方式,就越来越依赖自己积累的退休金。
德拉亨蒂说,退休金储蓄所带来的区别,在于退休之后是需要“精打细算”地花钱,还是能够拥有一种财务上的安全感。
退休金为何成为选举议题?
随着澳大利亚联邦大选临近,退休金也逐渐成为各政党争取选民时的重要议题之一,尤其是在生活成本压力持续的背景下。
国库部长吉姆·查默斯(Jim Chalmers)此前表示,退休金可能成为下一次联邦大选的政治战场,并指责政治对手试图“终结我们所熟知的强制退休金制度”。
此前,自由党参议员安德鲁·布拉格(Andrew Bragg)则将退休金称为一场“反自由主义的实验”。
一国党(One Nation)提出的方案,则试图让正在支付房租或偿还房贷的劳动者获得更多可支配收入。
根据这项提议,他们可以在最长三年的时间里,将目前强制缴纳退休金比例中的3个百分点直接拿到手里,也就是说,退休金缴款比例从目前的12%降至9%。
这一方案遭到退休金行业和联邦政府批评。
有估算显示,选择这一方案的人,退休时的退休金储蓄可能因此减少 25000澳元。
退休基金协会给出的计算结果与这一估算接近。
该机构表示,一名30岁、收入处于全职平均水平的劳动者,如果按照一国党的方案连续三年选择把这部分退休金“变现支取”,那么现在每周大约可以多获得 54澳元,但等到退休时,以今天的货币价值计算,其退休储蓄将减少约 23900澳元。
德拉亨蒂表示,生活成本和住房危机应该通过各自针对性的政策来解决。
她认为,让澳大利亚人通过牺牲未来的退休储蓄来应对眼前的压力,并不能真正解决问题,反而可能让他们最终获得比上一代人更差的退休保障。
欢迎下载应用程序SBS Audio,订阅Mandarin。您也可以通过YouTube、Apple Podcasts、Spotify等平台随时收听SBS普通话播客,在 YouTube, X , Instagram,微博和微信平台关注SBS中文,了解更多澳洲新闻。
分享
评论 (0)