
 图片来源:Clipart Korea
今年4月结婚的权某(38岁),每月要向银行支付约200万韩元的贷款利息。为以典租方式租住首尔瑞草区的一套公寓,权某向银行贷款5.2亿韩元。权某说:“虽然贷款负担很重,但考虑到工作地点和学区等因素,还是在这里租了房。光是每月利息就要200万韩元,想存钱并不容易。”
随着房价和典租价格双双上涨,筹备婚房的成本也大幅增加。数据显示,在结婚未满5年的初婚夫妇中,有贷款者的贷款余额中位数接近1.8亿韩元,比8年前增加130%以上。其中,贷款余额至少3亿韩元的占近四分之一,新婚夫妇的债务负担日益加重。
本报28日查阅韩国国家数据处的《初婚新婚夫妇按特征分类的金融机构贷款余额现状》显示,按最新的2024年统计,贷款余额中位数为1.79亿韩元。也就是说,把有金融机构贷款的夫妇按贷款余额从小到大排列,排在正中间的数值约为1.8亿韩元。这一数值比上年(1.7051亿韩元)增长5.0%,比5年前的2020年(1.3258亿韩元)增长35.0%,比该统计开始编制的2016年(7778万韩元)增长130.1%。
是否拥有住房,贷款负担也有明显差异。 2024年,有房新婚夫妇的贷款余额中位数为2.2824亿韩元,比无房夫妇(1.416亿韩元)多8664万韩元。有房夫妇的贷款余额2016年为1.12亿韩元,8年间增长约1倍;无房夫妇同期从5166万韩元增至1.416亿韩元,增长近2倍。
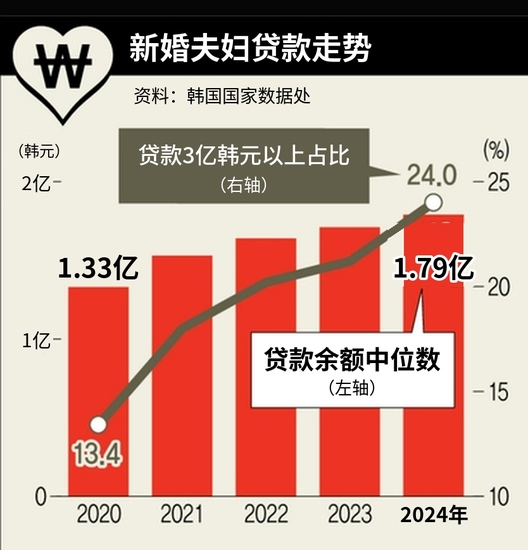 韩国新婚夫妇贷款走势
分析认为,这是因为房价上涨推高了居住成本,新婚夫妇对贷款的依赖随之加深。据韩国房地产院统计,2024年12月全国公寓买卖价格指数较2016年12月累计上涨26.0%(年均2.9%),其中首尔公寓同期上涨86.0%(年均8.1%)。房屋买卖价格上涨通常会推高典租租金,新婚夫妇的居住负担因此只增不减。
与此同时,在首尔拥有住房的新婚夫妇大幅减少,但有房夫妇中每10对就有3对所持住房的公示价格(政府核定的房产计税基准价)合计超过6亿韩元。国家数据处统计显示,2024年居住在首尔的4.8989万对有房新婚夫妇中,所持住房公示价格超过6亿韩元的有1.5368万对,占31.4%。按当年共同住宅公示价格现实化率(公示价格占市价的比例)69%推算,这些住房的市价在8亿多、接近9亿韩元。与2016年的7.8%相比,这一比例增长约3倍。
不过,同期首尔新婚夫妇中无房者的比例从62.7%升至65.9%。无房夫妇增多,持有高价住房的夫妇比例也在上升,新婚夫妇在居住和资产方面的两极分化日益明显。
申敏静 记者
韩語原文: https://www.hani.co.kr/arti/economy/economy_general/1279828.html
评论 (0)