
新订单和就业人数增幅减慢 我国10月PMI扩张速度放缓至51.4
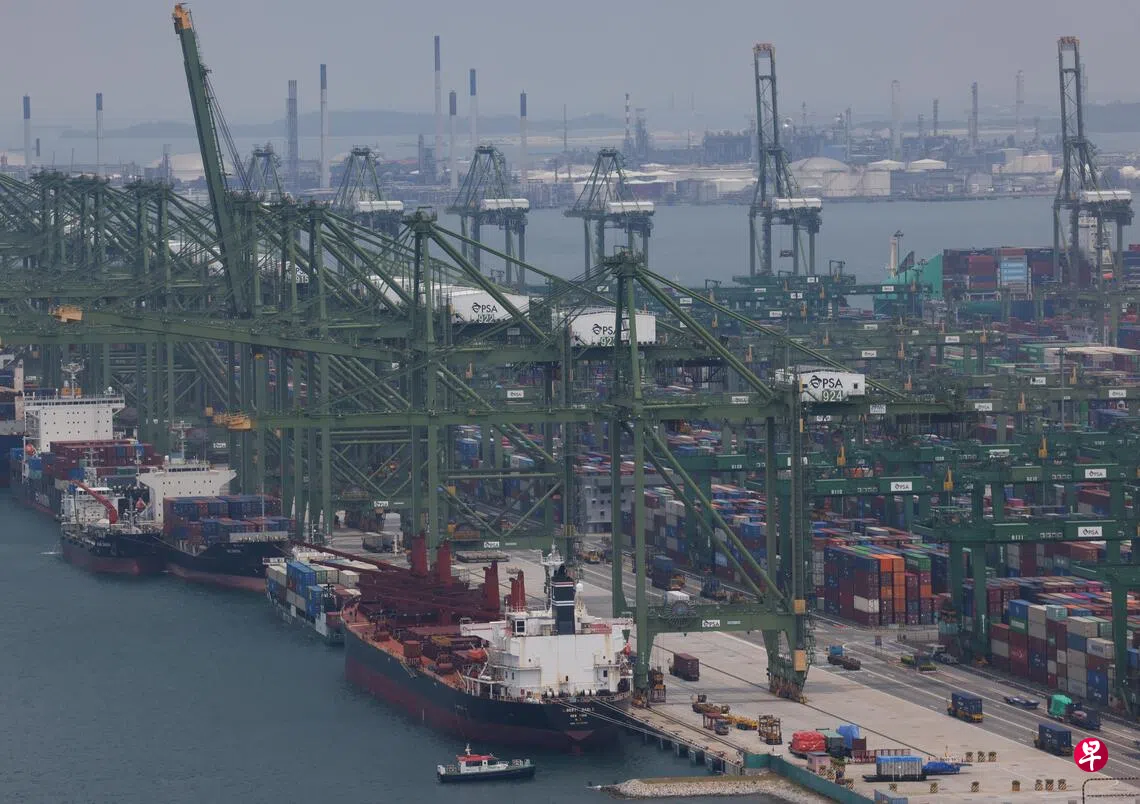 经济师认为,人工智能(AI)领域的资本支出仍然坚挺,可为新加坡制造业带来支撑。此外,我国的产业布局呈多元,不限于晶片领域,因此即便AI投资热潮降温,制造业受的冲击也应当可控。 (档案照片)
由于新订单、工厂产出、就业人数的增速有所放缓,今年10月新加坡制造业的扩张速度应声减缓。这是今年3月以来,制造业扩张速度首次放缓。
但经济师认为,人工智能(AI)领域的资本支出仍然坚挺,可为新加坡制造业带来支撑。此外,我国的产业布局不限于晶片领域,即便AI投资热潮降温,制造业所受冲击也应当可控。
新加坡采购与物流管理学院(SIPMM)星期一(11月2日)发布报告指出,我国10月制造业采购经理指数(PMI)比9月下滑0.3,报51.4。尽管如此,我国已连续第15个月处于扩张态势。
指数高于50的荣枯线,反映制造业处于扩张状态,低于50则表示陷入萎缩。
扩张速度放缓,主要因新订单、工厂产出、投入品库存、就业人数增长的速度放慢。同时,进口和未完成订单的增速也同样减缓。
延伸阅读
新加坡制造业连续14月扩张 AI需求持续推动电子业 新加坡8月制造业PMI升至51.5 连续13月处于扩张区间
此外,制成品库存的收缩速度有所放缓,而供应商交货指数的收缩速度也大幅减缓,反映交货延迟情况得到缓解。
未来商业指数继续处于扩张区间,但速度有所放慢。这表明,尽管企业面临成本压力和供应链不确定性,仍对短期营商环境保持信心。
SIPMM执行董事傅家豪指出,10月的采购经理指数显示,制造业是在较高比较基础下逐渐降温,而非失去增长动能。强劲的出口表现、AI相关订单,以及未完成订单持续居高,都继续推动着电子业成为制造业的中流砥柱。
然而,傅家豪也说,产出增长始终落后于订单增长,投入成本上升也会为制造业带来压力。他还提及,虽然供应商交货延误情况趋缓,但若中东航运再度受到干扰,可能会让生产环节蒙上另一层阴影。
另一方面,10月电子业采购经理指数较前一个月下跌0.4,报52.5,显示行业虽持续扩张,但步伐同样有所放缓。
根据报告,电子业供应情况有所改善,供应商交货时间已缩短。电子业未来商业指数也连续第16个月处于扩张区间,反映企业继续保持乐观。
经济师:我国制造业布局多元 有助缓解AI退潮风险
华侨银行首席经济师林秀心指出,近期全球股市的波动显示,投资者对全球AI投资热潮能否持续,感到些许不安。市场也进一步思考,哪些企业能将AI投资转化为实际收益,哪些则是在盲目扩大产能。
但她认为,即使全球AI周期的增长势头放缓,对我国的冲击应当有限,因为新加坡的产业布局不仅限于半导体生产,还涵盖半导体设备、精密工程、零件、数据储存、先进制造服务等。这些领域能为新加坡经济提供一定的韧性,因供应链不同环节的投资周期略有不同。
“长远来看,在地缘政治和政策风险加剧的背景下,全球推动供应链多元化的趋势,以及数据中心和电力基础设施的建设,仍会为新加坡经济创造增长机遇。”
星展银行高级经济师蔡汉廷指出,美国主要超大规模云服务商近期公布的业绩显示,今年剩余时间的AI资本支出,仍会保持强劲,这将继续为制造业带来支撑。
采购经理指数制造业电子业人工智能AI知情人士:新加坡STT GDC寻求31亿元贷款 渣打及三大本地银行参与安排购买此文章
评论 (0)